温泉宿で請求される「入湯税とは」?なぜ150円払うのか意外な使い道の真相
温泉旅館のチェックアウト時、事前にオンライン決済で宿泊代金を全額支払っていたにもかかわらず、帳場(フロント)で「入湯税として別途150円(2名で300円)を頂戴します」と現金支払いを求められ、疑問を抱いた経験はないでしょうか。普段の買い物では意識しない少額の徴収ですが、レシートを見るたびに「なぜ宿泊費とは別に取られるのか」「そもそもこのお金は何に使われているのか」とモヤモヤした感情を抱く旅行者は少なくありません。
この徴収金の正体は、地方自治体が課す「入湯税」です。古くから全国一律のように定着してきた1人1泊150円という金額の根拠から、日帰り入浴や子供への課税ルール、さらには東京都や京都市などで導入されている「宿泊税」との決定的な違いまで、旅行者が知っておくべき税の仕組みと最新の現場実態を明らかにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:入湯税は地方税法第701条に基づく「目的税」であり、標準税率である1人1日150円の相場が全国の温泉地で広く適用されている。
- 要点2:税収は温泉街の環境衛生施設、消防施設、源泉保護、観光振興に限定して使われる仕組みだが、子供や日帰り入浴客には自治体条例ごとの明確な免税条件が存在する。
- 要点3:宿泊税との「二重取り」議論やインバウンド対応を背景に、2026年現在は一律150円を撤廃し、宿泊価格に応じた「段階課税」へ値上げ改定する自治体が急増している。
【基本構造】入湯税とは何か?目的税と地方税法が定める基本定義
入湯税とは、地方税法第701条に基づいて温泉施設が所在する市町村(特別区を含む)が課す地方税の一種です。一般的な税金(普通税)とは異なり、集めた資金の使い道が法律であらかじめ限定されている「目的税」に分類されます。
課税の対象となるのは、温泉法に規定された温泉を利用する「鉱泉浴場」の入湯客です。単純温泉だけでなく、硫黄泉や炭酸水素塩泉など、地中から湧出する温水や鉱水を利用して入浴を提供する施設に入った時点で、納税義務が発生します。法律上の納税義務者は温泉に入った宿泊客や日帰り客自身ですが、実際の徴収業務は旅館やホテル、温浴施設などの事業者が「特別徴収義務者」として代行し、後から自治体へまとめて納入する仕組みを採用しています。
なぜ入浴という行為に対して税が課されるのか。その根幹には「受益者負担の原則」があります。自然の恵みである温泉資源を観光で利用するにあたり、周辺インフラの整備や環境保全にかかるコストの一部を、施設を利用した本人が負担するという考え方です。昭和期から続くこの法制度は、日本の温泉文化と地域自治を支える根底的な財源として機能し続けています。
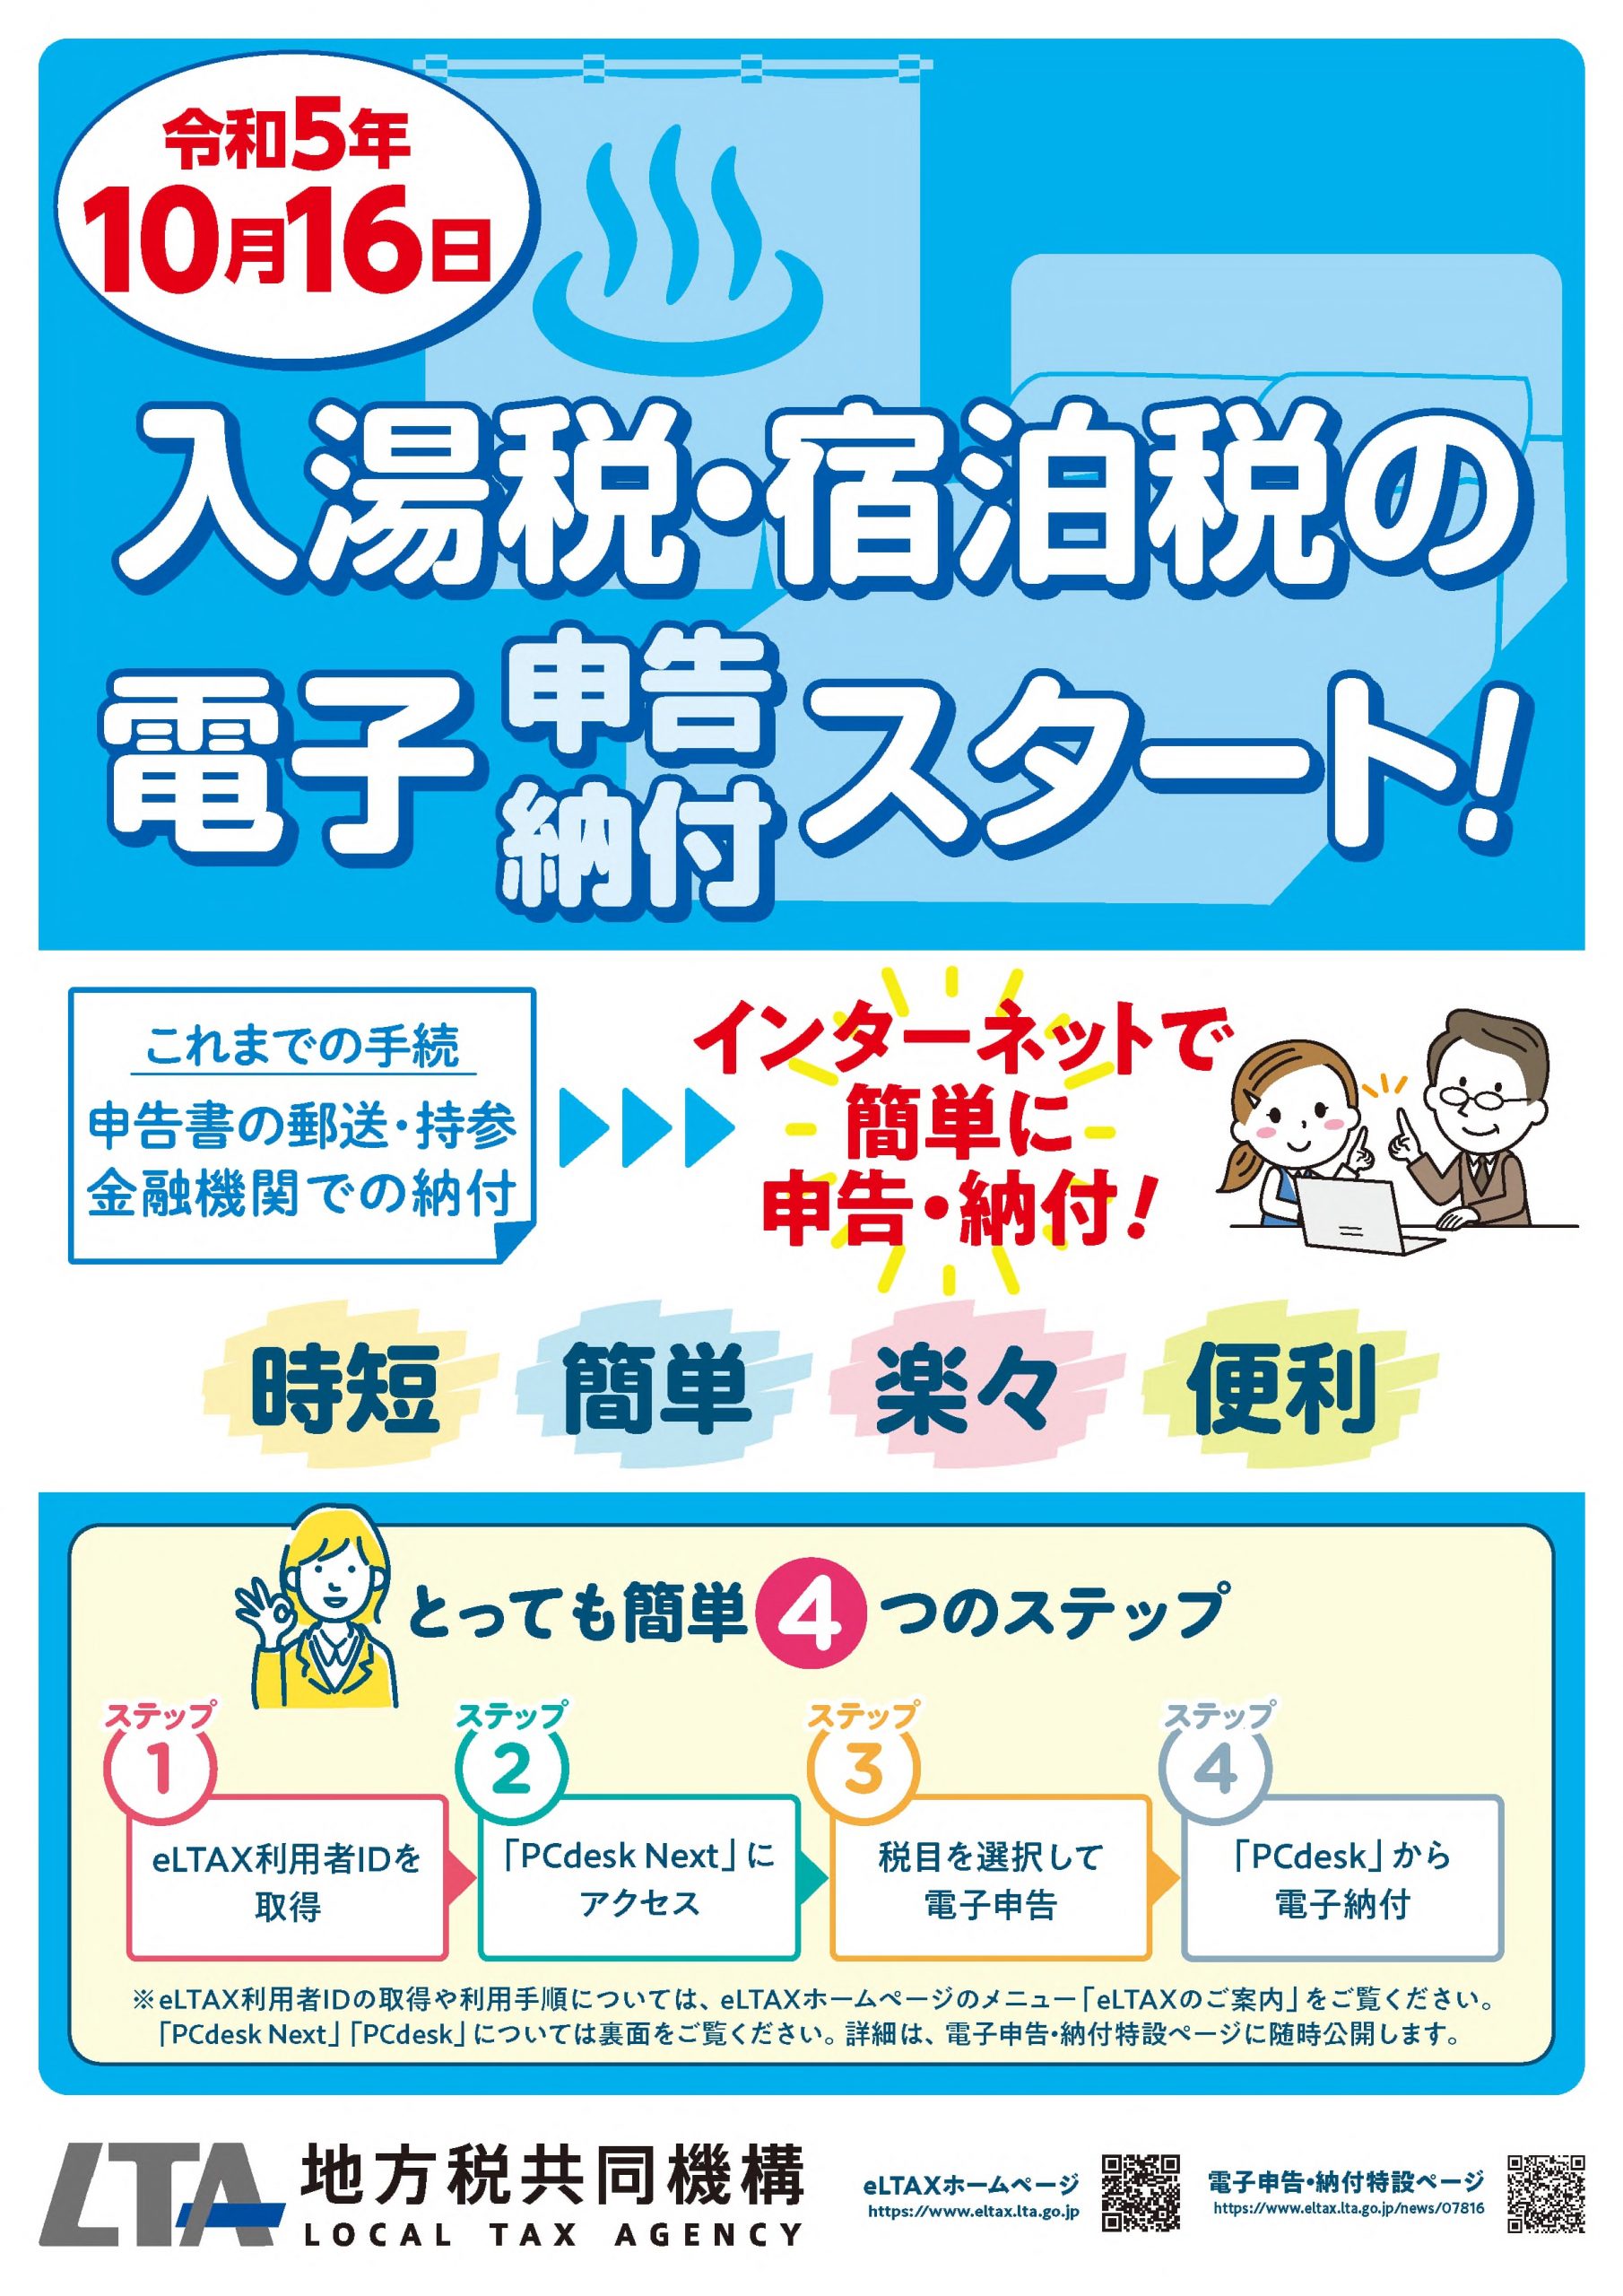
なぜ150円なのか?「入湯税150円ルール」の根拠と使い道の真相
全国の多くの温泉宿で見かける「1泊150円」という数字は、事業者が独自に決めた料金ではありません。地方税法第702条において規定されている標準税率が「1人1日につき150円」と定められていることが直接の根拠です。
市町村はこの標準税率を参考に条例を制定しますが、必ずしも150円に固定しなければならないわけではありません。財政需要に応じてこれを超える税率を設定する「超過課税」も認められています。それでも長年にわたり全国の約8割以上の自治体が150円を採用し続けてきたため、旅行者の間で「入湯税=150円」という固定観念が定着しました。
集められた入湯税の使い道について、地方税法第701条は以下の4つの使途を厳密に定めています。
1. 環境衛生施設の整備:温泉街のし尿処理施設、下水道、ゴミ処理設備などの維持管理費用。
2. 鉱泉源の保護管理施設:源泉の枯渇を防ぐ調査、引湯管や泉源設備の維持更新費用。
3. 消防施設その他消防活動に必要な設備:木造建築が密集する温泉街特有の火災リスクに備える化学消防車、消火栓、救急体制の維持。
4. 観光の振興および観光施設の整備:観光案内所の運営、遊歩道や案内看板の補修、観光プロモーション活動。
温泉地は山間部や海岸沿いの狭小地に旅館が密集しているケースが多く、一度火災が発生すると甚大な延焼被害をもたらす危険があります。また、大量の温泉水が下水道に流れることによる配管腐食の補修など、温泉地特有の維持コストは膨大です。私たちが支払う150円は、安全で清潔な温泉街を維持するための「インフラ維持管理費」として現場に直接還元されています。
【比較で納得】宿泊税との違いは?重複課税の疑問をデータで整理
近年、東京都、大阪府、京都市、金沢市、北海道倶知安町、福岡市などに続き、全国の観光都市で「宿泊税」の導入や引き上げが相次いでいます。温泉旅館に泊まった際、請求書に入湯税と宿泊税の両方が記載され、「二重課税ではないのか」と不満を感じる旅行者も珍しくありません。
両者の決定的な違いは、税の法的根拠と課税の対象にあります。入湯税は地方税法に規定された「法定目的税」であり、温泉という天然資源の利用に着目して課税されます。一方の宿泊税は、自治体が総務大臣の同意を得て独自に設ける「法定外目的税」であり、温泉の有無に関わらずホテルや旅館への宿泊行為そのものに着目して課税されます。
| 項目 | 入湯税(鉱泉浴場) | 宿泊税(法定外目的税) | 編集部の見解・評価 |
|---|---|---|---|
| 法的根拠 | 地方税法第701条(法定目的税) | 地方税法第4条に基づく市町村・都道府県条例 | 国の法律に基づくか自治体独自の制度かという根本的な差異 |
| 課税の対象 | 鉱泉浴場における入湯行為(日帰り含む) | 宿泊施設(ホテル・旅館・民泊)への宿泊行為 | 課税原因が「入浴」と「宿泊」で法的に明確に区別されている |
| 標準税率・一般的な相場 | 1人1日あたり150円(日帰りは0円〜100円) | 1泊100円〜1,000円程度(宿泊代金に応じた定額制) | 宿泊税は宿泊料金が上がるほど課税額が増える設計が一般的 |
| 主な使途 | 消防施設、源泉保護、温泉街の環境衛生、観光振興 | 国際観光都市としての広域プロモーション、受入環境整備 | 入湯税は地域防災・環境直結、宿泊税は広域ブランディング寄り |
法的形式上は課税客体が異なるため「二重課税にはあたらない」というのが総務省および自治体の一貫した見解です。しかし、消費者視点に立てば同一の宿泊で複数の税が上乗せされるため実質的な負担感は増します。自治体側には、税収の具体的な使途実績を公表し、納税者が納得できる透明性を確保する責任が求められています。

子供や日帰り温泉は対象?入湯税の免税条件と知っておくべき盲点
「家族全員で旅行したら全員分取られるのか」「日帰りのスーパー銭湯でも払う必要があるのか」という疑問に対し、地方税法および各自治体の条例では明確な免税条件を定めています。
1. 年齢による免税(子供の入湯税)
地方税法上の慣例として、12歳未満の子供(小学生以下)は原則として非課税とする自治体が大半を占めます。小学生までの宿泊費が大人と同等にかかるプランであっても、入湯税の明細行で子供分が0円になっているのはこのためです。ただし、一部の自治体では中学生以上を大人と同額で課税するケースや、独自の判断で小学生にも数十円の低額課税を行う地域がごく稀に存在するため、家族旅行の予約確認書を事前にチェックしておくと安心です。
2. 日帰り温泉施設での取り扱い
日帰り温泉の入湯税については、自治体によって運用が大きく分かれます。多くの地域では、住民票を持つ地元住民が日常的に利用する共同浴場や、利用料が安価な公衆浴場(銭湯料金相当)に対しては課税を免除しています。一般的な日帰り温浴施設でも、「利用料金が1,000円〜1,500円以下の場合は免税」といった金額基準を条例で設けているケースが目立ちます。一方で、有名温泉地の観光向け日帰り温浴施設では、入館料とは別に50円から100円程度の入湯税が自動加算されている事例もあります。
3. その他の主な免税条件
観光目的以外の利用については、政策的な配慮から免税規定が設けられています。
・学校行事に伴う宿泊:修学旅行や林間学校など、教育課程の一環として教員に引率された生徒・児童および引率者は、免税申請書の提出により非課税となります。
・長期湯治客:病気療養などを目的として一定期間以上(例:連続7日以上など)継続して温泉を利用する場合、申請により課税が免除または減額されます。
・一般公衆浴場(銭湯):物価統制令の適用を受ける地域住民の日常生活用風呂(地域に根ざした公衆浴場)は、温泉水を使用していても免税の対象です。
【実態検証】「なぜ現金払い?」「ネット決済したのに?」現場のリアル
旅行予約サイト(OTA)で宿泊代金を事前にオンラインカード決済した旅行者が、現地のフロントで「入湯税のみ現金でお支払いください」と言われて不満を感じるトラブルは、SNSや知恵袋などでも頻繁に投稿されています。
「キャッシュレスの時代に、なぜ数百円のためだけに小銭を出さなければならないのか」という不満の裏には、温泉旅館の経営と税制事務に関わる切実な構造的理由があります。
第一の理由は、クレジットカード決済手数料の負担問題です。入湯税は旅館の売上ではなく、自治体にそのまま全額納めなければならない「預り金」に過ぎません。仮に150円の入湯税を宿泊代金と一緒にカード決済した場合、カード会社へ支払う決済手数料(約3%〜5%前後)が差し引かれます。引かれた手数料分を旅館が自己負担して穴埋めしなければならず、薄利で経営する宿にとって年間数十万〜数百万円規模の不合理な持ち出し負担となってしまうのです。
第二の理由は、OTA(予約サイト)のシステム仕様と自治体条例の乖離です。予約プラットフォーム側で入湯税を含めて一括決済できる仕組みを導入するケースも増えていますが、宿泊人数や子供の年齢、連泊時の免税適用条件が自治体ごとに細かく異なるため、システム上で正確に自動計算しきれず「現地徴収」を必須条件としている宿が依然として残っています。
なお、出張などで温泉付きホテルを利用するビジネスパーソンのために、入湯税の勘定科目と仕訳についても触れておきます。入湯税は税金であるため「消費税の課税対象外(不課税取引)」となります。企業の経理処理においては、独立した勘定科目として「租税公課」で計上するのが原則です。ただし、宿泊費と一体で精算され金額が少額である場合は、実務上「旅費交通費」に含めて処理しても税務調査で問題視されることはほぼありません。ただし、仕入税額控除を計算する際は、宿泊本体(課税仕入れ)と入湯税(不課税)を明確に区分して記帳することが推奨されます。
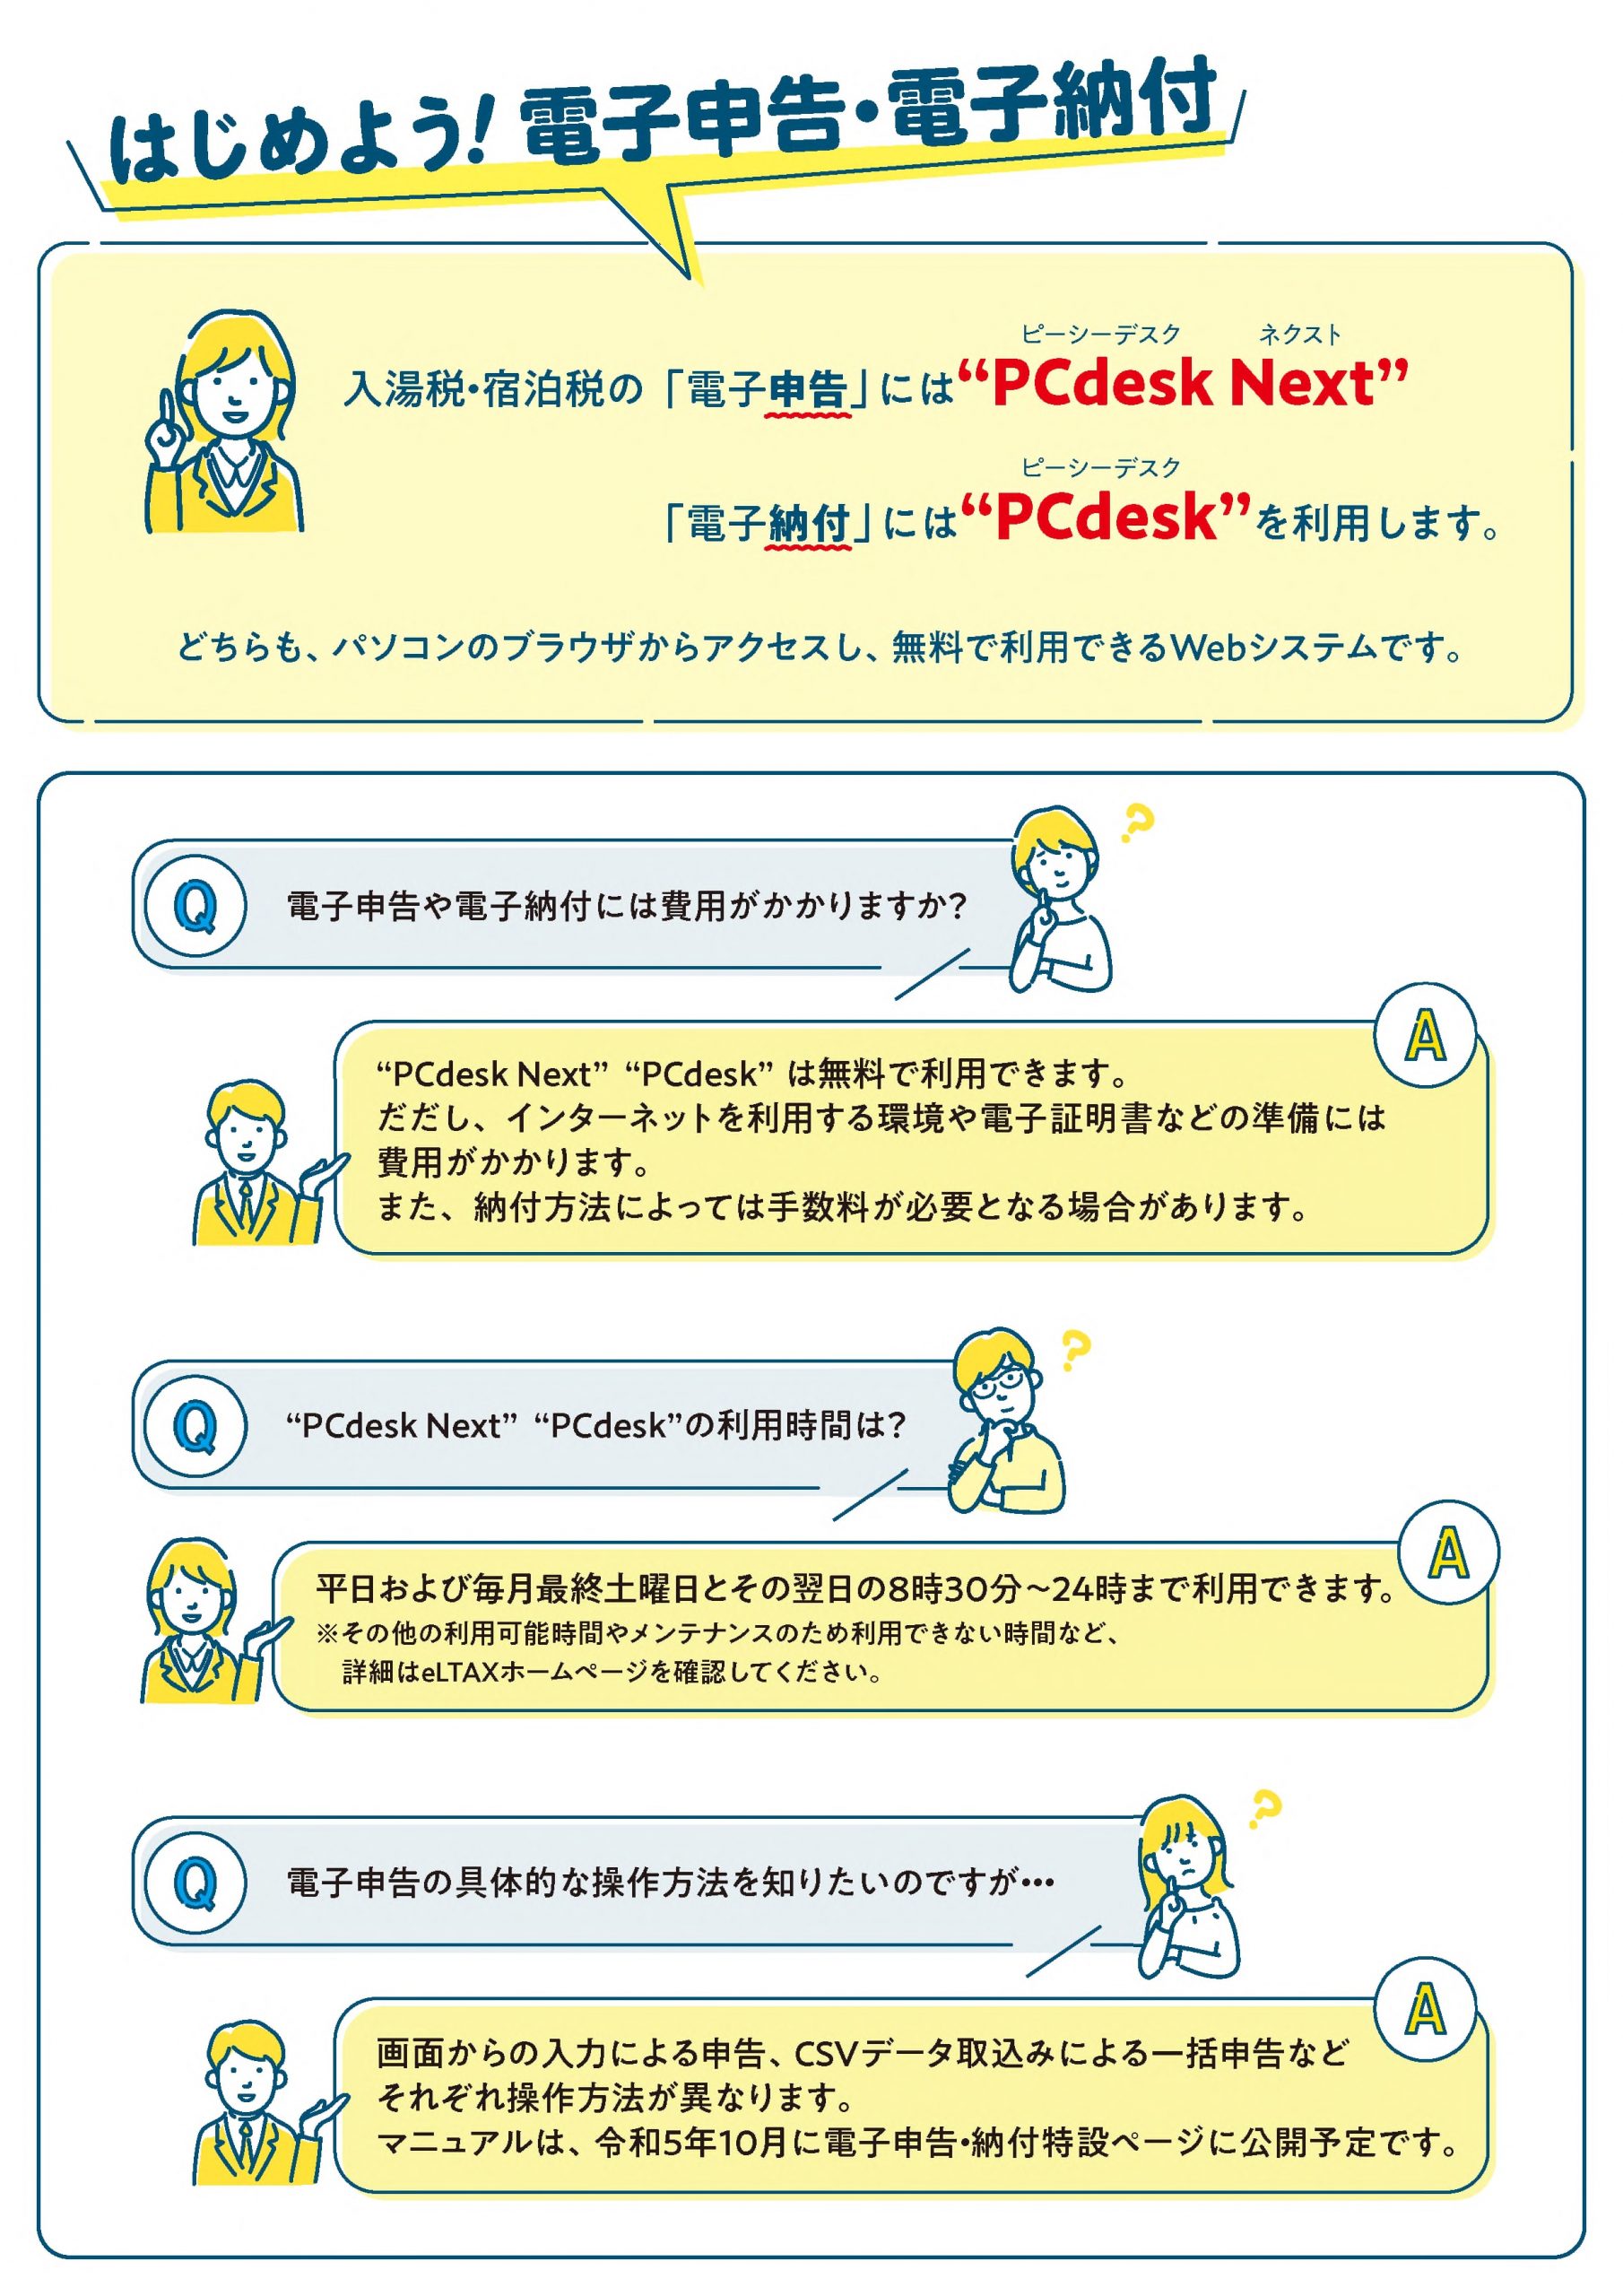
【2026年最新動向】自治体の入湯税値上げラッシュと「定額から段階制へ」の転換
全国の有名温泉地において、半世紀近く据え置かれてきた「150円ルール」を打ち破る自治体の入湯税値上げ動向が顕著になっています。背景にあるのは、急増する外国人観光客(インバウンド)に伴うオーバーツーリズム対策と、老朽化した温泉インフラの維持改修コストの高騰です。
特筆すべきは、単なる一律値上げではなく、宿泊料金に応じた「段階的課税(定額スライド制)」への移行です。従来の1人1泊150円という定額制は、1泊5,000円の素泊まり客にも、1泊10万円の高級旅館宿泊客にも同じ金額を課すため、「低所得者やバックパッカーへの負担割合が重く、応能負担の原則(負担能力に応じた課税)に反する」という指摘がなされてきました。
代表的な事例として、大分県別府市では2024年以降、宿泊代金が1人1泊5万円以上の高級宿泊に対して最大500円を課税する段階税率を導入しました。北海道のニセコエリア(倶知安町)では、富裕層向けヴィラやリゾートホテルにおいてさらに高額な課税が運用されています。神奈川県の箱根町や静岡県の熱海市、群馬県の草津町などでも、温泉街の景観維持や外国人対応の案内スタッフ確保、次世代の温泉資源調査を名目に、入湯税の改定議論が精力的に進められています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
入湯税の段階的値上げが進む今後の温泉観光において、旅行者が知っておくべき合理的な判断基準は以下の通りです。
・高級リゾート・源泉かけ流し宿を心から楽しめる人:
1泊数万円以上の宿泊をする場合、数百円から数千円の入湯税・宿泊税が加算されることになりますが、それらは地域の景観保全や源泉の徹底管理に直接投資されます。質の高い温泉環境とラグジュアリーな滞在体験を享受する対価として、受益者負担を前向きに捉えられる旅行者には最も価値ある選択肢となります。
・コストパフォーマンス最優先のビジネス・連泊者:
出張や長期滞在で宿泊コストを極限まで抑えたい場合、温泉付きホテルを選ぶとチェックアウト時に毎回入湯税が加算され、積もり積もって無視できない出費となります。温泉大浴場へのこだわりが薄い場合は、あえて「沸かし湯(大浴場があっても温泉ではない施設)」のビジネスホテルを選択することで、入湯税の負担を完全に回避することが賢明な自衛策です。
【入湯税とは】に関するよくある質問(FAQ)
Q1:大浴場の温泉に一度も入らなかった場合でも、入湯税を支払う必要がありますか?
A1:原則として支払う必要があります。法的な課税要件は「入湯の事実」ですが、温泉宿に宿泊した場合、客室にお風呂があっても大浴場があっても「温泉を利用できる状態にあった」とみなされ、宿側が個人の入浴実績を逐一確認することは不可能なため、宿泊者全員に一律課税される運用が通例です。ただし、医師の指示等で明確に入浴が禁じられている特段の事情がある場合は、事前申告により免税が認められるケースもあります。
Q2:チェックアウト時にクレジットカードで入湯税を払えない宿があるのは法律違反ですか?
A2:法律違反ではありません。宿泊施設側が入湯税の決済手段を現金のみに指定することは法的に認められています。入湯税は宿の売上ではなく自治体への預り金であり、カード会社への決済手数料発生を避けるための正当な防衛策として現金徴収をルール化している宿が多いためです。旅行時は数百円分の小銭や紙幣を手元に用意しておくのが無難です。
Q3:入湯税に消費税はかかりますか?二重で税金を取られていませんか?
A3:入湯税に消費税は一切かかりません。税金に対してさらに消費税を課すことは禁止されているため、入湯税は「不課税」として処理されます。宿泊明細書を確認すると、宿泊代金本体に消費税(10%)が加算され、その課税後合計金額の欄外に「入湯税(非課税・不課税)150円」と別枠で記載されているはずです。
まとめ:今後の動向と失敗しないための判断基準
温泉宿の領収書に記載される入湯税は、一見すると不透明な追加徴収に見えるかもしれませんが、その実態は温泉地の自然環境、消防・防災インフラ、そして貴重な泉源を守り抜くために不可欠な「地域保全の維持会費」です。
全国の温泉地では従来の「一律150円」から、宿泊グレードに応じた段階課税へのシフトが加速しています。さらに都市部を中心とした宿泊税の拡大も重なり、旅行時の総支払額において「税」が占める割合は確実に高まっています。
チェックアウト時の帳場で慌てることのないよう、事前予約の段階で「入湯税がプランに含まれているか」「現地決済(現金のみ)が必要か」「宿泊税が別途発生するか」の3点を必ず確認しておくことが、快適で納得のいく温泉旅行を実現するための鉄則です。 (出典: 入湯 税 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。