給料カットの罠?給与明細の調整給とは!基本給との違いや減額リスクを徹底解説
毎月の給与明細を手にした際、支給項目の欄に見慣れない「調整給」という項目を見つけ、疑問や不安を覚えたことはないでしょうか。「基本給を下げて手当でごまかされているのではないか」「将来的にいきなり減額・カットされるのでは」といった疑念は、多くのビジネスパーソンが一度は直面するリアルな懸念です。
賃金制度の改定、中途採用時の前職給与の保障、あるいは企業の統廃合など、会社組織が大きく動く局面で登場するこの手当には、経営側の思惑と法的な制約が複雑に絡み合っています。本稿では、給与明細に現れる調整給の正体、基本給との決定的な格差、残業代やボーナス・退職金への隠れた波及効果に至るまで、労働法制と現場の一次取材をもとに徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:調整給は賃金制度改定や中途入社時の給与差を埋める「一時的な緩衝措置」として導入されるケースが大半である。
- 要点2:残業代の算定基礎には原則含まれる一方、賞与や退職金の計算から除外されて生涯年収を押し下げる大きな罠が存在する。
- 要点3:会社の一方的な減額・廃止は労働契約法違反のリスクが高く、昇給との相殺や2026年最新の公的給付金との混同にも注意が必要である。
【実態解明】給与明細で見かける調整給とは何か?基本給との決定的な違いと支給理由
給与明細の総支給欄に記載される「調整給(または調整手当)」とは、給与体系の移行や採用時の条件調整を目的として、既存の給与テーブルと実支給額のズレを埋めるために設けられる名目上の手当です。日本の労働法において「調整給」という用語自体に直接の法的定義はなく、各企業が就業規則や賃金規程で独自に設計・運用しています。
では、なぜ企業は基本給を直接増額せず、あえて調整給という別枠の名目を設けるのでしょうか。厚生労働省の賃金構造統計や各種人事労務監査の現場データから浮かび上がる支給理由は、主に以下の3点に集約されます。
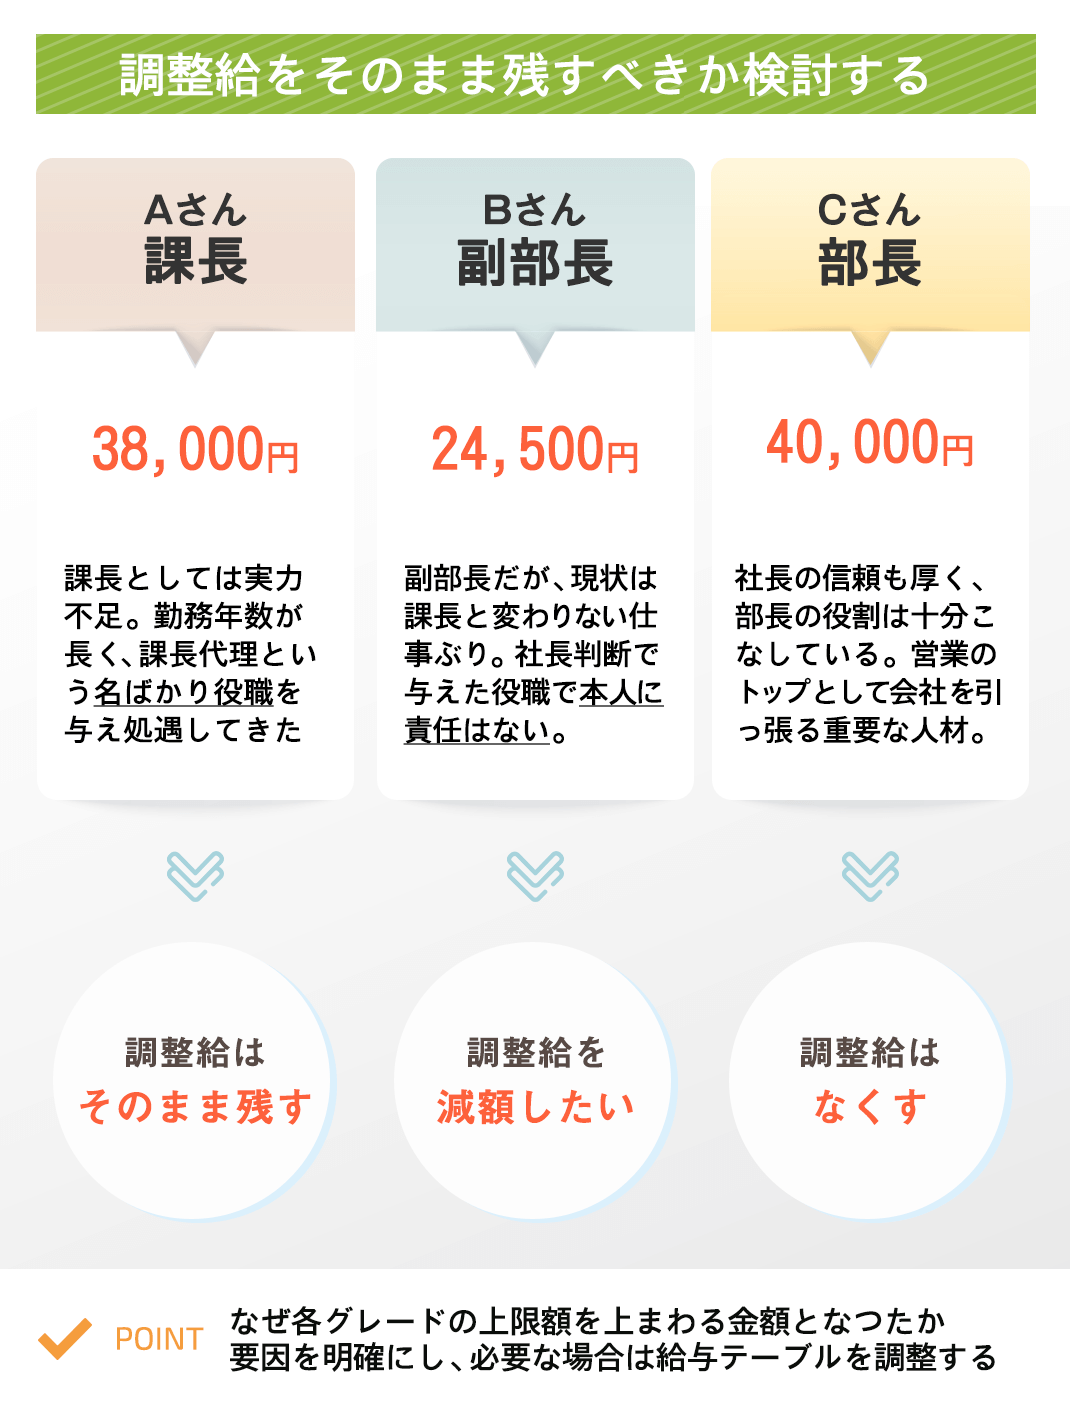
第一に、激変緩和措置としての賃金制度改定です。旧来の年功序列型から役割等級制度・ジョブ型賃金へ移行する際、新制度の評価テーブルに当てはめると給与が大幅に下がってしまうベテラン社員が発生します。労働者の生活破綻を防ぎ、移行ショックを和らげる目的で、旧給与との差額分を数年間の期限付きで「調整給」として補填する手法が広く用いられます。
第二に、中途採用(キャリア採用)時の前職年収保障です。自社の規定給与テーブルでは月給30万円が上限の役職であっても、優秀な即戦力を獲得するために前職水準の40万円を提示したい場合、基本給30万円+調整給10万円として契約を結ぶ実務慣行が存在します。
第三に、企業の合併・買収(M&A)に伴う給与テーブルの統合です。異なる賃金水準を持つ2社が統合する際、即座に全員の給与を一律化することは労務トラブルを招くため、暫定措置として調整給を活用し、数年をかけて均一化を図ります。
ここで最も意識すべきは、基本給と調整給の法的な安定性の違いです。基本給は労働者の能力や職務価値の中核として一度設定されると極めて強固な保護を受けますが、調整給は「特定の事態を調整するための付加的賃金」という性格を帯びているため、あらかじめ規程された条件や期間の満了によって消滅・減額される潜在的リスクを内包しています。
残業代・ボーナス・退職金へのリアルな影響|知らなきゃ損する賃金算定の真実
「総支給額が変わらないのであれば、基本給の内訳がどうであれ問題ない」と考えるのは非常に危険です。給与の内訳が基本給から調整給へシフトしている場合、残業代、ボーナス、退職金の3つの出口において、手取り金額に大きな格差が生じる可能性があります。
まず残業代(割増賃金)の計算についてです。労働基準法第37条および同法施行規則第21条では、残業代の算定基礎から除外できる手当を厳格に限定しています。除外できるのは「家族手当」「通勤手当」「別居手当」「子女教育手当」「住宅手当」「臨時に支払われた賃金」「1ヶ月を超える期間ごとに支払われる賃金」の限定列挙された7種類のみです。したがって、名称が「調整給」であっても、労働の対価として毎月定額支給されている以上、残業代の算定基礎から外すことは明白な労働基準法違反となります。
一方で、深刻な落とし穴となるのがボーナス(賞与)と退職金の算定式です。法律上の厳格な規制がある割増賃金とは異なり、賞与や退職金の算出方法は各企業の就業規則に委ねられています。多くの日本企業では「基本給×所定月数」という計算式を採用しているため、月給の総額が同じ35万円であっても、基本給の比率によって以下のような致命的な差が生じます。
| 賃金項目・待遇 | パターンA(基本給高・調整給なし) | パターンB(基本給低・調整給あり) | 編集部の分析と法意 |
|---|---|---|---|
| 月額固定給の内訳 | 基本給:35万円 調整給:0円 | 基本給:25万円 調整給:10万円 | 月間の額面総額は35万円で同額。見た目の月収は変わらない。 |
| 残業代単価(時給換算) | 約2,734円 / 時間 (月160時間労働時) | 約2,734円 / 時間 (調整給も含めて算定) | 労働基準法に基づき同一。調整給を除外して計算している会社は違法。 |
| 年間賞与(年4ヶ月分) | 140万円 (基本給35万円×4ヶ月) | 100万円 (基本給25万円×4ヶ月) | 年40万円の損失。調整給が賞与算定から除外される典型的な事例。 |
| 退職金への影響度 | 基本給基準で満額反映 | 基本給連動なら大幅減額 | 勤続年数連動係数をかける基本給が低いため、退職金総額に数百万円の差が生じる。 |
表の通り、毎月の額面支給額が全く同じであっても、基本給が低く抑えられて調整給が嵩上げされている場合、年間賞与だけで40万円もの格差が発生します。さらに、退職金制度が「退職時の基本給×勤続年数テーブル」に連動している会社の場合、生涯賃金の差は数百万円単位へと拡大します。求人票や内定通知書を確認する際は、「提示年収の総額」だけでなく「基本給と各種手当の比率」を精査しなければならない理由がここにあります。
【実態検証】「昇給したのに総支給が変わらない?」現場の生々しい声と相殺トラブル
SNSや大手転職口コミプラットフォーム、労働相談窓口に寄せられる調整給のトラブルの中で、最も相談件数が多いのが「定期昇給と調整給の相殺(そうさい)」問題です。現場の労働者が直面する生々しい現実を取材・検証すると、極めて不条理な給与構造が浮かび上がってきます。
「人事考課で最高ランクを獲得し、基本給が月額8,000円アップしたと通知された。しかし翌月の給与明細を確認すると、基本給が8,000円増えた一方で、調整給がジャスト8,000円減額されており、総支給額が1円も増えていなかった。会社に問い合わせると『調整給がゼロになるまで昇給分と相殺される規程になっている』と冷淡に告げられた」
大手IT企業から中堅メーカーへ転職した30代エンジニアの手記には、当時の失望が生々しく綴られています。この「昇給・調整給相殺スキーム」は、中途採用時に高待遇で迎え入れられた社員や、賃金改定で激変緩和措置を受けている社員に対して頻繁に適用されます。
企業側の論理としては、「本来の社内評価基準を上回る分を暫定的に支払っていたのだから、本人の等級が上がって基本給が追いついた分だけ調整枠を削るのは当然の清算である」という主張です。しかし、評価されて成果を出した労働者側から見れば、「実質的な昇給凍結」に等しく、深刻なモチベーション低下や早期離職の引き金となっています。
さらに近年見逃せないのが、派遣社員における調整給の取り扱いです。労働者派遣法改正に伴う「同一労働同一賃金」の導入により、派遣会社は「労使協定方式」を採用し、厚生労働省が公表する同種の業務に従事する一般労働者の賃金水準と同等以上を支払う義務を負っています。この基準額をクリアするために、あるいは地域ごとの物価指数差を微調整するために、基本時給とは別に「調整給(時給調整分)」を設定する派遣会社が急増しました。
しかし、派遣労働の現場からは「案件が変わるたびに調整給が一方的に削られ、トータルの時給が急激に下がった」「交通費別途支給に伴い、その分が調整給から差し引かれて実質手取りが減った」といった不満が噴出しています。人材ビジネス業界の構造改革の中で、調整給が「雇用調整の都合の良い安全弁」として悪用されている実態は看過できません。
一般に知られていない盲点とネットの誤解|「調整給付金」との混同と減額・廃止の違法性
インターネット上のQ&AコミュニティやSNSを観察していると、調整給に関して2つの重大な誤解や盲点が蔓延していることが分かります。読者が不利益を被らないよう、法律論と制度論の双方から事実関係を整理します。
第1の誤解は、「会社は調整給ならいつでも自由にカットできる」という思い込みです。
確かに調整給は一時的な手当として導入されることが多いものの、法的には毎月継続して支払われる「賃金の一部」です。労働契約法第9条では「使用者は、労働者と合意することなく、就業規則を変更することにより、労働者の不利益に労働条件を変更することはできない」と定められています。たとえ就業規則を変更する場合でも、同法第10条に規定される「高度の合理性」が求められます。
過去の主要判例(みちのく銀行事件など最高裁判決)に照らしても、以下の要素を満たさない一方的な調整給の減額や廃止は、就業規則の不利益変更として違法・無効と判断される可能性が極めて高いのが実情です。
- 高度な経営上の必要性(倒産危機の回避など止むを得ない事情があるか)
- 労働者が受ける不利益の程度(生活を著しく脅かすような大幅カットではないか)
- 代償措置や激変緩和措置の存在(いきなりゼロにするのではなく段階的な移行措置があるか)
- 労働組合や従業員代表との誠実な協議プロセスの有無
中途採用時に「前職保証として向こう3年間は調整給を維持する」と個別に労働契約を交わしていた場合、会社が経営悪化などを理由に一方的に期間途中で廃止することは、明白な契約違反となります。
第2の盲点は、2026年最新の税制・公的施策である「調整給付金」との混同です。
直近の検索トレンドにおいて、「調整給」を調べるユーザーの中に、国や自治体による「定額減税補足給付金(調整給付金)」と給与手当を同一視しているケースが目立ちます。定額減税において所得税や住民税から税額控除しきれない世帯に対して自治体から直接支給される「調整給付金」は、公的な福祉・税制上の支援策であり、給与明細に記載される民間企業の「調整給」とは制度的・法的に全く無関係の別物です。給与明細の内訳を調べる際は、公的支援のニュースと混同しないよう冷静な切り分けが必要です。
【プロの結論】人事労務・労働社会学から読み解くリスクと今後の労働者の自衛策
人事労務コンサルティングや組織社会学の視点から調整給の本質を解剖すると、この手当は「企業が将来の固定費負担を先送りし、名目上の体裁を保つための巧妙な防波堤」であると結論づけられます。
日本型雇用の解雇規制の下では、基本給を一度上げてしまうと、業績が急速に悪化した場合でも引き下げることが極めて困難です。そのため経営層は、基本給を低く抑えつつ、手当という「外郭構造」に賃金を逃がすことで、不況時には手当の改定や相殺を通じて総人件費を圧縮できる余力を残そうとします。この構造的リスクを理解した上で、労働者は自らのキャリアを守るための明確な判断基準を持たなければなりません。
調整給を受け入れる際の判断基準:向いている人・慎重になるべき人
給与明細に調整給が含まれている、あるいは転職提示額に調整給が含まれている場合、以下の基準に照らし合わせて自身のキャリアリスクを測定してください。
【リスクが低く、受け入れを前向きに捉えて良い人】
- 成果報酬やインセンティブ比率が高い職種:外資系や営業職などで、短期間で基本給のレンジを一気に飛び越える高いパフォーマンスを出せる自信がある場合。
- 期限と相殺条件が契約書に明記されている場合:「2年間の激変緩和措置であり、期間終了後は新等級に自動統合される」といった透明なロードマップがある場合。
- 退職金制度が前払い方式や企業型DC(確定拠出年金)の場合:基本給の多寡が将来の退職給付に直接連動しない仕組みが整っている場合。
【極めて慎重になるべき人・雇用側に改善要求を出すべき人】
- 年功序列型の退職金や賞与比率が高い伝統的企業に勤務する人:基本給が低く抑えられていることによる年間賞与や退職金の損失額が、調整給の額面メリットを上回ってしまうリスクが高い。
- 相殺ルールが就業規則に明示されていない場合:成果を出して昇給しても調整給がサイレントで削られ、実質的な昇給ゼロが恒常化するリスクを抱えている。
- 転職時の提示において調整給の支給期間が「無期限」と曖昧にされている場合:会社の業績悪化時に「手当の廃止」という名目で真っ先に削減ターゲットにされる危険性がある。
自衛のための最大の武器は、「賃金規程の閲覧」と「入社合意書の書面化」です。自身の調整給がどのような根拠規程に基づいて支給されているのか、減額されるトリガーは何なのかを賃金規程で確認し、疑問点があれば社内の人事部門や労働組合、あるいは外部の労働基準監督署へ早期に事実関係を照会する姿勢が求められます。
【調整 給 と は】に関するよくある質問(FAQ)
Q1:給与明細に突然「調整給」という項目が入ってきましたが、会社に何か問題があるのでしょうか?
A1:直ちに会社が経営危機にあるとは限りません。多くは人事評価制度の刷新、ジョブ型雇用への移行、役職定年などに伴う「激変緩和措置」として、給与が前年より急激に下がることを防ぐ目的で一時的に導入されます。ただし、将来的に段階的減額が予定されているケースが多いため、まずは社内の賃金規程改定に関する公式通知を確認してください。
Q2:調整給は残業代の計算から除外しても問題ない手当ですか?
A2:労働基準法上、明確に違法です。残業代の算定基礎から除外できるのは家族手当や通勤手当など法に定められた7種類の手当のみです。調整給がいかに暫定的な手当であっても除外手当には該当しないため、残業代の基礎単価に含めて計算されていなければ、未払い残業代として会社に過去分を請求することができます。
Q3:業績不振を理由に、会社が来月から調整給を全額カットすると通告してきました。法的に受け入れなければいけませんか?
A3:一方的な全額カットを受け入れる法的な義務はありません。調整給の廃止や減額は労働契約法上の「労働条件の不利益変更」に該当し、労働者の明確な合意、または就業規則変更における極めて高度な合理性が必要です。合意書に安易にサインせず、労働組合や弁護士、労働基準監督署の総合労働相談コーナーへ速やかに相談してください。
Q4:自治体の「調整給付金」の案内が届きましたが、毎月の給与明細にある調整給と関係がありますか?
A4:一切関係ありません。自治体の調整給付金は、国の定額減税(所得税・住民税控除)において引ききれなかった額を住民に給付する公的な税制補足措置です。会社の給与明細にある「調整給」は雇用主が支払う賃金の手当であり、全く別個の制度です。
まとめ:今後の動向と失敗しないための判断基準
2026年の労働市場では、雇用の流動化とジョブ型賃金へのシフトが一段と加速しています。その過渡期において、新旧の歪みを隠蔽・調整するための装置として「調整給」は今後も多くの職場で運用され続ける見通しです。
調整給は、短期的には労働者の生活水準を維持してくれるクッションとしての恩恵を持つ反面、賞与や退職金の抑制、昇給との相殺といった「見えないコスト」を労働者側に背負わせる構造的リスクを秘めています。給与明細に印字された数字をただ眺めるのではなく、その額面が「将来にわたって保証された基本給」なのか、「いつか剥がれ落ちる調整給」なのかを見極めるリテラシーこそが、理不尽な不利益から自身の生活とキャリアを守る最大の防壁となります。 (出典: 調整 給 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。