分割払いとリボ払いの違いを徹底比較!月々同額に潜む罠と真実
日常の買い物や高額商品の購入時、クレジットカードのレジ精算や決済画面で提示される「分割払い」と「リボ払い」。どちらも「手元の現金を減らさずに、毎月の負担を抑えて支払う仕組み」として一見似通った選択肢に映ります。しかし、金融工学や実務の現場から見れば、この2つは似て非なる別物であり、根本的な契約構造から手数料の累積ペースまでまったく異なる性質を持っています。
家計相談の現場では、「毎月1万円ずつ返済しているはずなのに、明細を見たら元金がほとんど減っていない」「気付かないうちに利用枠の上限に達していた」といった切実な声が後を絶ちません。表面的な月々の支払額の低さに惑わされ、仕組みの差異を理解しないまま利用を続けると、知らないうちに莫大な金利手数料を負担する危険があります。損をしないための判断基準と、安全な使い分けの鉄則を詳しく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「支払回数(期間)」を指定する契約であり、リボ払いは毎月の「支払金額」を指定する契約という根本的な違いがある。
- 要点2:リボ払いに多く採用される「残高スライド方式」は、元金の減りが極めて遅く、追加利用によって返済期間が長期化しやすい構造的欠陥を抱えている。
- 要点3:2回払いなら手数料無料で利用できる分割払いに対し、リボ払いは初回から年利15.0%前後の手数料が発生するため、計画的な一括・繰り上げ返済の知識が必須となる。
【決定的な構造差】分割払いとリボ払いの違いを根本から解剖する
店頭やECサイトの決済画面で何気なく選ばれる支払い方法ですが、両者の本質的な違いは「終わり(ゴール)を先に決めるか」「毎月の出金額(ペース)を固定するか」という設計思想の違いに集約されます。
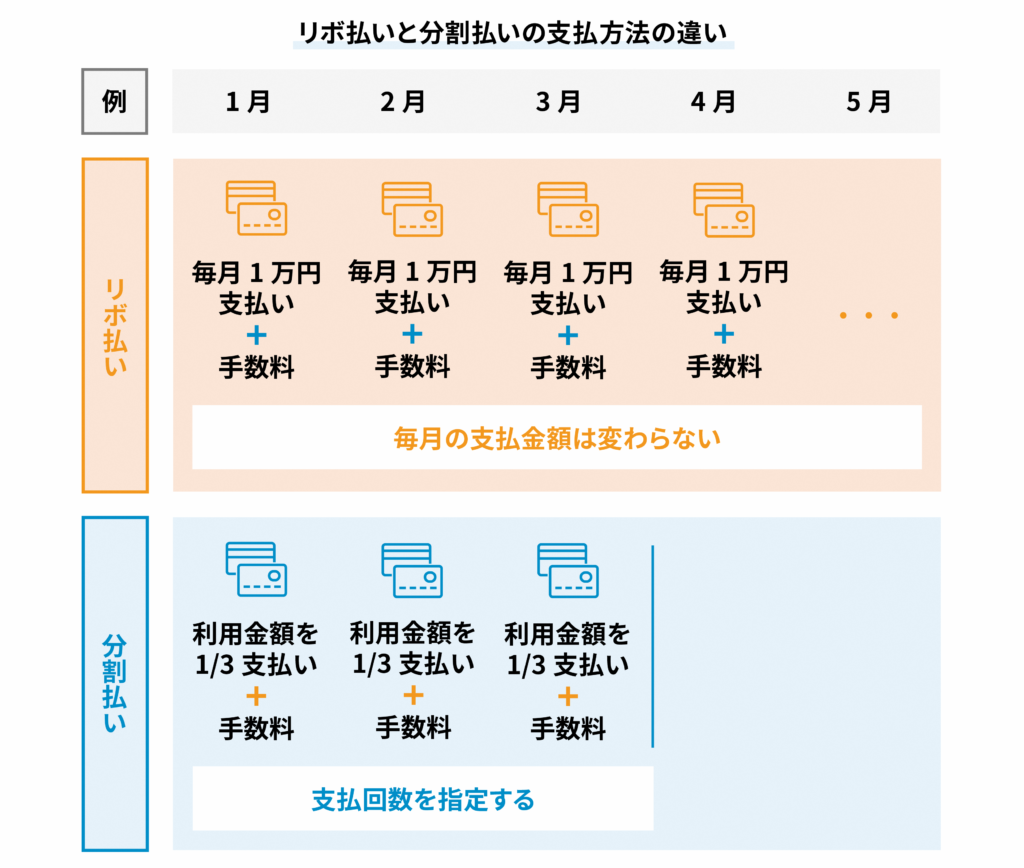
分割払いは、「3回」「6回」「12回」「24回」といった具合に支払い回数をあらかじめ確定させる契約です。購入した商品の代金と手数料の合算額が指定回数で均等に割り振られるため、完済する期日が契約の瞬間にカレンダー上で明確になります。さらに見逃せない利点として、多くのカード会社において分割払い 2回払い 手数料無料というルールが適用される点が挙げられます。高額な買い物を2回に分散させてキャッシュフローを維持しつつ、金利負担をゼロに抑えるといった賢い使い方が制度上担保されています。
一方のリボ払い(リボルビング払い)は、購入代金や利用件数にかかわらず、毎月の支払金額を一定(例:1万円+手数料など)に固定する仕組みです。いくら買い物を重ねても翌月の引き落とし額が跳ね上がらないため、一見すると家計管理が楽になるように錯覚しがちです。しかし、ゴールである「支払回数」は固定されておらず、利用残高が膨らめば膨らむほど、完済までの期間は自動的に後退し続けます。月々の負担が一定に見えても、背後では元本と金利手数料のバランスが劇的に変化している点こそが、リボ払いの最大の落とし穴です。
手数料と返済総額のシミュレーション比較|月々同額の裏に潜む衝撃の格差
「分割払い リボ払い 手数料 比較」を検討する際、最も注視すべきは実質年率 利息計算 シミュレーションによる具体的な数字の差異です。一般的なクレジットカードの手数料率は、分割払いでおよそ年12.0%〜15.0%程度(支払回数に応じて変動)、リボ払いでは実質年率15.0%〜18.0%に設定されています。名目上の年率にはわずかな差しかないように見えますが、返済方式の違いによって最終的な支払総額には大きな開きが生まれます。
例えば、最新のパソコンや家具の購入を想定し、「30万円」の買い物をした場合を比較検証します。クレジットカード 分割 手数料 計算では、支払回数が決まっているため、元金が規則正しく減少していきます。これに対し、リボ払いで「毎月1万円の元金返済+手数料」という設定にした場合、完済までの道のりは全く異なる様相を呈します。
| 項目 | 分割払い(12回) | 分割払い(24回) | リボ払い(元金1万円コース) |
|---|---|---|---|
| 利用元金 | 300,000円 | 300,000円 | 300,000円 |
| 適用手数料率(実質年率) | 年12.0%(標準値) | 年15.0%(標準値) | 年15.0%(法定上限水準) |
| 初月の支払目安 | 約26,600円 | 約14,500円 | 約13,750円(手数料3,750円含む) |
| 完済までの期間 | 12か月(1年) | 24か月(2年) | 30か月(2年半) |
| 手数料(金利)総額 | 約19,800円 | 約49,000円 | 約58,125円 |
| 編集部の評価 | 短期完済で手数料を抑制可能 | 計画性はあるが金利負担は中程度 | 追加利用すると完済不能リスク急増 |
同じ30万円を利用した場合でも、12回分割とリボ払いでは手数料負担に約3倍(4万円近い差額)の開きが生じます。月々の支払いを低く抑えようとすればするほど、残高に対する利息が毎日加算され、結果として支払総額が跳ね上がる構造が数値データからも明白です。
なぜリボ払いは「やばい」「終わらない」と言われるのか?負債が雪だるま化するカラクリ
ネット上の掲示板やSNSで頻繁に「リボ払い 仕組み やばい 理由」や「リボ払い 終わらない 理由」が議論される背景には、カード各社が採用している返済計算のカラクリがあります。その主犯格と言えるのがリボ払い 残高スライド方式です。
残高スライド方式とは、利用残高の多寡に応じて、毎月の最低返済額(ミニマムペイメント)が自動的に変動するシステムです。例えば「残高10万円以下は毎月5,000円、20万円以下は1万円」といった設定がなされます。この仕組みの恐ろしい点は、残高が減るにつれて月々の返済額も勝手に引き下げられる点にあります。返済額が下がれば一見家計が楽になったように感じられますが、返済額の内訳における「元金返済分」が極端に縮小し、利息ばかりを支払い続ける状態が長引くことになります。
さらに深刻なのが、「元利定額方式」と呼ばれる計算手法です。仮に毎月1万円を支払う設定にしていても、年利15.0%の手数料が先に差し引かれます。残高が30万円ある段階では、初月の手数料だけで約3,750円が消え、元金に充当されるのはわずか6,250円に過ぎません。「毎月しっかり1万円を支払っている」という心理的達成感とは裏腹に、借入元金は牛歩のようにしか減らないのです。
この返済期間の最中に、「月々の支払額が増えないから」と数万円の衣類や旅費を追加決済してしまうと、減りかけていた元本が瞬時に元の水準へと巻き戻ります。こうして「返済しているのに残高が一向に減らない」という負のスパイラルが完成します。

【実態検証】利用者の生の声と現場目線で見えたリアル
公的機関や消費生活センターに寄せられる相談事例、そしてネット上のリアルな手記を調査すると、利用者が陥る典型的なパターンが浮かび上がってきます。
特に多発しているのが、入会時やアプリのプロモーションにおける「ポイント進呈キャンペーン」を契機としたトラブルです。「リボ設定で5,000ポイントプレゼント」といった文句に惹かれ、デフォルトの支払方法を自動的に全額リボ払いにする「自動リボ(リボ宣言)」に登録したまま放置してしまうケースです。知恵袋やコミュニティ掲示板には次のような切実な告白が数多く記録されています。
「明細をWebでしか確認していなかったため、毎月の請求額が1万5千円で一定なのを『支出を上手に抑えられている』と完全に思い込んでいた。2年後にアプリを開いたら、枠いっぱいの80万円まで残高が膨らんでおり、支払った総額のうち約20万円が単なる利息だったと知って愕然とした」
また、家計の急場をしのぐために利用されるクレジットカード 支払方法 変更(いわゆる「あとからリボ」や「あとから分割」)にも重大な現場リスクが存在します。急な出費がかさんだ月に一括払いをリボ変更することで目先の資金ショートは回避できますが、これを常態化させた結果、ショッピング枠 限度額 影響が生活全体に波及する事例です。
リボ残高が枠の上限(限度額)に張り付くと、日常の公共料金の引き落としが不能になるだけでなく、個人信用情報機関(CICやJICC)の信用情報に長期間の多額債務が記録され続けます。これにより、住宅ローンや自動車ローンの事前審査に突如として落選するという、人生設計を狂わせる実被害に直面する利用者が後を絶ちません。
一般に知られていない盲点とネットの誤解|「分割払い=安心」ではない現実
リボ払いの危険性が強調される一方で、ネット上には「分割払いなら回数が決まっているから100%安全」という安易な言説も散見されます。しかし、ここにも見落としてはならない財務上の盲点が潜んでいます。
「分割払い リボ払い どっちが得」という問いに対して、単純な金利負担の観点から言えば、計画通りに支払いが完了する分割払いに軍配が上がります。しかし、分割払いを複数の商品で同時並行して利用した場合、家計への打撃はリボ払い以上に急速かつ致命的なものになり得ます。
リボ払いは毎月の支払額が一定であるのに対し、分割払いは買い物を追加するたびに「指定回数分の月額支払い」が純粋に積み上がっていきます。例えば、月々8,000円の10回払いを1件抱えている状態で、新たに月々12,000円の分割払いを追加すれば、翌月の請求額は一気に20,000円へ跳ね上がります。これを3件、4件と重複させれば、固定費のように家計を圧迫し、給与受取口座からの引き落とし不能(デフォルト)を招く直接的な引き金となります。
また、分割払いであっても24回や36回といった超長期の回数を設定した場合、商品そのものの耐用年数を支払期間が上回ってしまうリスクが生じます。「すでに故障して手元にないスマートフォンの分割手数料を払い続けている」という状態は、心理的にも極めて大きな浪費感をもたらします。

泥沼から脱出する処方箋|リボ払いの一括返済と繰り上げ返済の実践術
もし現在すでにリボ払いの残高を抱えている場合、最優先すべき金銭的自衛策は「手数料が発生し続ける時間を物理的に断ち切る」ことです。そのための具体策がリボ払い 一括返済 メリットの最大活用と、機動的な繰り上げ返済です。
リボ払いの手数料は、日割り計算で毎日発生しています。したがって、手元にボーナスや余剰資金ができた段階で、1日でも早く元金を圧縮することが確実な利回りを生む資産防衛策となります。具体的なリボ払い 繰り上げ返済 方法には、以下の3つのルートが存在します。
第一に、カード会社の会員専用Webサイトからの手続きです。現在の主要カード会社のポータル画面では、「今月のお支払額の増額」や「指定口座からの即時振込(Pay-easy等)」によって、千円単位・1万円単位で元本返済を追加できます。第二に、提携銀行やコンビニの提携ATMにカードを挿入し、直接現金を入金して返済する方法です。第三に、カード裏面に記載されたカスタマーセンターへ電話連絡し、指定の銀行口座へ残高全額を直接振り込む「一括返済」の手続きです。
余剰資金があるにもかかわらず「なんとなくリボ払いを毎月払い続けている」状態は、年利15%という極めて高金利のマイナス運用を自ら放置していることと同義です。少しでも残高を前倒しで削ることが、将来支払うはずだった数万円単位の手数料を確定的に消滅させる唯一の防衛策です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学の研究では、人間は「将来支払う痛みを過小評価し、現在の消費による快楽を過大評価する」という現在バイアス(Present Bias)を本質的に抱えていることが知られています。キャッシュレス決済によって紙幣を手放す痛みが希薄化し、負債の存在がデジタル画面の裏へと不可視化される環境下では、支払方法の厳格な選別が不可欠です。
金融リテラシーの観点から導き出される、分割払い・リボ払いの明確な利用基準は以下の通りです。
【分割払いを選択すべき人・活用できる条件】
・数か月後にまとまった資金が入る目処が立っており、手数料が無料となる「2回払い」で収まる場合
・仕事に必要な機材や資格取得など、将来の収入増や生活の質向上に直結する高額商品であり、完済までの月々のキャッシュフローが完全に試算できている場合
・同時に走らせる分割契約を「最大2件以内」に厳格にコントロールできる自己管理能力がある場合
【リボ払い・分割払いを絶対に避けるべき人の条件】
・生活費の不足(食費や光熱費の補填)のためにカードの分割やリボを使おうとしている場合(=構造的な家計赤字であり、債務整理や生活費の見直しが先決)
・カード会社から届く利用明細やWebアプリの残高内訳を毎月細かく確認する習慣がない場合
・「月々の支払額が安くなるから」という理由だけで、手数料の総額や適用年率を確認せずに決済方法を変更しようとしている場合
【分割払い リボ 払い 違い】に関するよくある質問(FAQ)
Q1:分割払いで指定した支払回数を、後から変更することは可能ですか?
A1:原則として、一度確定した分割払いの「回数(期間)」を途中で延ばしたり縮めたりすることは多くのカード会社で対応していません。ただし、ボーナス月などに残りの元金をまとめて支払う「一括繰り上げ返済」を受け付けているカード会社は多数存在します。また、分割払いを途中でリボ払いに切り替える変更は受け付けているケースが多いですが、金利負担が増加するため極めて慎重な判断が求められます。
Q2:リボ払いで毎月しっかり支払っているのに、ショッピング枠が使えなくなったのはなぜですか?
A2:リボ払いの月々の返済額の多くが利息に充当され、利用元本がほとんど減っていない状態で新たな買い物を続けた結果、カードの「ショッピング利用限度額」の上限に到達してしまったことが原因です。カードの利用可能枠は「限度額 - 未払いの利用残高」で計算されるため、元本が減らない限り枠は回復しません。枠を空けるには繰り上げ返済を行う必要があります。
Q3:分割払いの手数料を完全にゼロ(無料)にして支払いを分ける方法はありますか?
A3:多くの主要クレジットカード会社では、「2回払い」および「ボーナス一括払い」の手数料が無料に設定されています。高額な商品を購入する際、当月の支出を半分に分散させたい場合は、3回以上の分割ではなく「2回払い」を指定することで、金利手数料を1円も払わずにキャッシュフローの負荷を軽減することが可能です(※一部の提携カードや加盟店を除く)。
Q4:入会時に勝手にリボ払いになっていた場合、解除する方法はありますか?
A4:カード各社の公式Webポータルやスマートフォンアプリ内の「登録情報・支払設定」画面から、自動リボ設定(登録型リボ)の解除手続きが可能です。解除を行ったうえで、現在残っているリボ利用残高を一括返済または繰り上げ返済することで、翌月以降の支払いを通常の「1回払い」へと完全に復帰させることができます。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済の多様化が進む現代において、決済の利便性と債務管理のリスクは表裏一体の関係にあります。分割払いとリボ払いは、どちらも「支払いを先延ばしにする金融サービス」ですが、その本質は「計画的な期間の確定(分割払い)」と「底なし沼化しやすい金額の固定(リボ払い)」という、まったく異なる論理で動いています。
手数料無料の「2回払い」を賢く活用して手元の流動性を維持するのは有効なマネー戦略ですが、漫然とリボ払いに頼る行為は、自らの将来の可処分所得を削り続けることに他なりません。毎月の引き落とし額という目先の数字だけに目を奪われることなく、「支払総額」「完済期日」「適用年率」の3要素を常に把握し、自らの手でコントロールできる範囲内でのみカード決済を利用することが、健全な個人財務を守る絶対的な防壁となります。 (出典: 分割払い リボ 払い 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。