ペット保険は必要か?「貯金で十分」の落とし穴と後悔しない選択基準
犬や猫を家族として迎え入れた際、多くの飼い主が直面するのが「ペット保険に加入すべきか、それとも不要か」という現実的な問いです。人間のような公的医療保険制度が存在しないペットの世界では、治療費の全額が飼い主の自己負担となる自由診療が基本。CTやMRI検査、腹腔鏡手術といった高度獣医療が一般化した2026年現在、一度の手術や入院で数十万円規模の請求書を手渡される事態は珍しくありません。
その一方で、SNSやWEBコミュニティ上では「保険料は掛け捨てになるから損」「毎月5,000円ずつ専用口座に貯金したほうが堅実」という「貯金最強論」も根強く語られています。愛犬・愛猫が予期せぬ病気や大怪我に見舞われた際、金銭的な理由で治療を諦めず、かつ家計を破綻させないためにはどちらの道を選ぶべきなのか。動物病院の現場実態や契約者のリアルな手記、客観的な統計データを基に、その境界線を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「貯金で十分」論が破綻する最大の原因は、貯蓄が未形成な若年期の誤飲・骨折事故と、10歳以降のシニア期に集中する高額な慢性疾患リスクの二極化にあります。
- 要点2:契約者が後悔する主因は保険そのものの欠陥ではなく、免責金額・支払限度日数・加齢に伴う保険料上昇カーブを把握していなかった契約内容のミスマッチです。
- 要点3:窓口精算の手軽さを取るか通販型の保険料の安さを取るかにかかわらず、家計のペット専用予備資金が100万円未満であれば保険加入が極めて有効な命の防波堤となります。
【2026年検証】「貯金で十分」という噂の真相|ペット保険が必要か不要かを分ける決定打
ペット保険不要論を唱える人々の論拠は極めて明快です。「仮に月々4,000円の保険料を15年間支払うと累計支払額は約72万円に達する。それなら毎月同額を積み立て、病気をしなければ手元にお金を残したほうが合理的だ」という計算式です。数学的・家計管理的な観点から見れば、この主張は一見筋が通っているように思えます。
しかし、取材に応じた都内の救急動物病院に勤務する獣医師は、この「貯金論」が現場であっけなく破綻する光景を幾度も目撃してきたと証言します。
「病気や事故は、飼い主の口座にお金が貯まるのを待ってはくれません。子犬や子猫を迎えてわずか数カ月、まだ貯金が数万円しか蓄えられていない生後半年〜1歳のタイミングで、異物の誤飲による緊急開腹手術やソファからの落下による骨折が起き、いきなり30万〜40万円の請求が発生します。そこで貯金派の資金計画は一気に狂ってしまうのです」
確率論としてのリスクヘッジであるペット保険と貯金の比較において見落とされがちなのは、「時間軸のズレ」です。貯金は時間をかけて初めて大きな防壁となりますが、保険は加入完了したその瞬間から数百万円規模の補償限度額という防壁を展開します。すでに100万〜200万円単位の「ペット専用医療資金」を即座に動かせる資産家世帯でない限り、「貯金だけで十分」という言説は極めてハイリスクな賭けになりかねません。
ペット治療費の相場と手術費用|犬猫の入院治療費が跳ね上がる構造
日本獣医師会が公表している診療料金の実態調査や大手動物病院グループの開示データを見ると、近年の獣医療費の上昇傾向が鮮明に浮かび上がります。自由診療であるため各動物病院が自由に価格を設定できますが、高度な医療機器の導入や医薬品の高騰に伴い、ペット治療費の相場と手術費用は年々上昇しています。
とりわけ飼い主への経済的打撃が大きいのは、事前予測が極めて難しい突発的な外科手術と、長期にわたる入院治療です。以下の表は、動物病院で実際に発生する代表的な高額傷病の治療費相場と、保険適用時の自己負担額を整理したデータ比較です。
| 症例・傷病名 | 一般的な治療・手術内容 | 治療費相場(全額自己負担) | 70%補償保険適用時の実質負担 |
|---|---|---|---|
| 異物誤飲(開腹手術) | レントゲン・エコー・全身麻酔下での開腹手術+入院3〜5日 | 約250,000円〜400,000円 | 約75,000円〜120,000円 |
| 椎間板ヘルニア | MRI検査・脊髄減圧手術+リハビリ入院7〜10日 | 約350,000円〜550,000円 | 約105,000円〜165,000円 |
| 悪性腫瘍(がん治療) | 病理検査・腫瘍切除手術・抗がん剤投与・通院管理 | 約400,000円〜1,000,000円超 | 約120,000円〜300,000円(限度額内) |
| 猫の慢性腎臓病 | 定期血液検査・週2〜3回の皮下点滴・投薬(生涯継続) | 月額20,000円〜40,000円(年間30万円超) | 月額6,000円〜12,000円 |
多くの飼い主が頭を抱えるのが犬猫の入院治療費の実態です。人間と異なり、動物の入院には24時間の生体モニタリングや看護管理費が加算され、1泊あたり1万〜2万5,000円の基本入院費がかかります。そこに投薬、静脈点滴、処置費用が重なるため、1週間の入院だけで20万円近くまで跳ね上がることが珍しくありません。
ここで重要な選択肢となるのが、通院補償と手術補償の必要性の見極めです。「手術だけカバーできれば十分」と手術特化型プランを選んだ結果、猫に極めて多い腎不全や犬のアトピー性皮膚炎のように「手術はしないが毎月高額な通院費が延々と発生する疾患」に直面し、保険の恩恵を受けられず悲鳴を上げるケースが後を絶ちません。
【実態検証】ペット保険で後悔した真相と現場告白|「いらない」と言われる真の理由
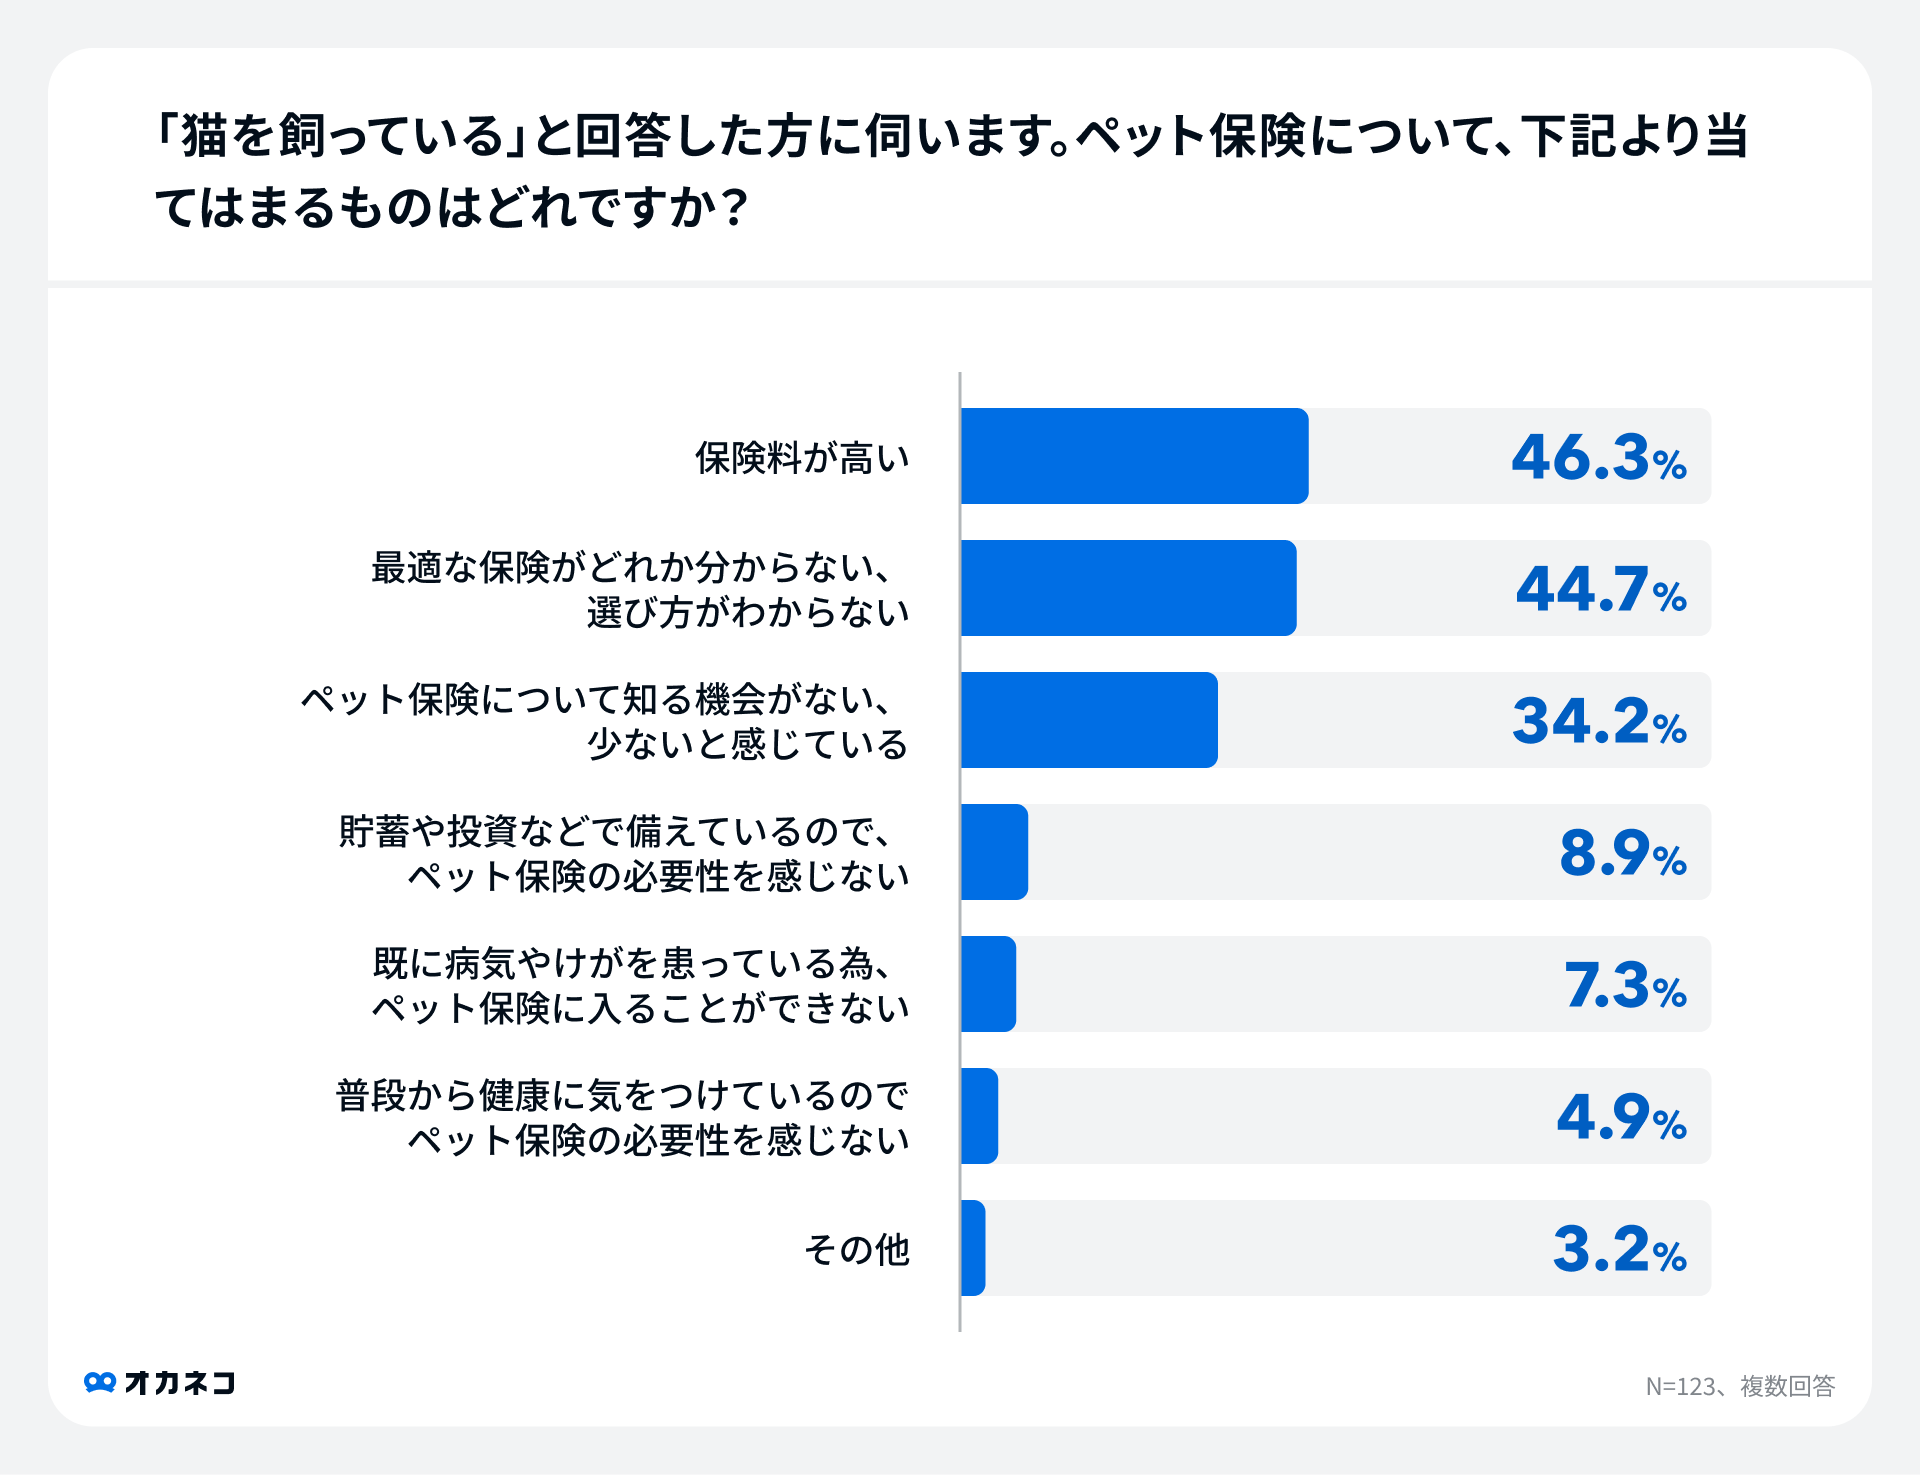
ネット上の掲示板やSNS、知恵袋などで「ペット保険なんて入るんじゃなかった」と吐露する人々の声を集約すると、そこには制度への誤解や事前の確認不足が浮き彫りになります。ペット保険で後悔した真相は、主に以下の3つの構造的要因に分類されます。
第一に、「いざ請求したら補償対象外だった」という契約時の認識不足です。予防接種や避妊・去勢手術、歯石除去などの予防的処置が保険対象外であることは知られていますが、実は「膝蓋骨脱臼(パテラ)」や「歯科治療(歯周病・抜歯)」、「特定の先天性疾患」を免責事項としている保険会社が存在します。これを確認せずに加入し、保険金が支払われなかった飼い主が「詐欺的な保険だ」と不満を募らせる構図が定着しているのです。
第二に、1日あたりの「支払限度額」や「免責金額」の存在です。例えば70%補償プランであっても「1日の通院支払限度額は1万円まで」という規定がある場合、1回の通院で3万円かかっても支払われるのは1万円にとどまります。この上限規定を理解していないと、実質的な自己負担の重さに直面した際、強い失望感を抱くことになります。
第三にして最大の後悔要因が、高齢ペットの医療費リスクと保険料の急激な値上げカーブです。0歳の頃は月々2,000円台だった保険料が、8歳、10歳、12歳とシニア期を迎えるにつれて段階的に高騰し、月額1万円を超える設定になる商品が主流です。定年退職を迎えて家計収入が減少するタイミングとペットの高齢化が重なり、毎月の支払いに耐えかねて契約を解除。その直後に悪性腫瘍や心疾患を発症し、「何のために何年も払い続けてきたのか」と後悔する飼い主の手記は枚挙にいとまがありません。

アニコム損保とアイペットの評判比較|2026年最新ランキングと窓口精算の優位性
業界の2大シェアを占める損害保険会社が、アニコム損保(どうぶつ健保)とアイペット損保(うちの子)です。各種メディアのペット保険2026年最新ランキングでも常に上位を独占し続けるこの2社が熱烈に支持される最大の理由は、利便性の頂点である「窓口精算システム」にあります。
窓口精算対応ペット保険のメリットは、動物病院の受付で人間の健康保険証と同じように保険証カード(または専用アプリのデジタル会員証)を提示するだけで、その場で自己負担割合分(30%や50%)のみの支払いで会計が完了する点です。
一般的な通販型・少短(少額短期保険)プランの場合、一度病院窓口で治療費の全額を立て替えて支払い、自宅に持ち帰った領収書や診療明細書を撮影してWEBから保険金請求手続きを行う必要があります。書類不備による差し戻しや、保険金の入金までに2〜4週間を要する心理的・実務的ストレスを完全に排除できる点において、窓口精算の利便性は圧倒的です。
アニコム損保とアイペットの評判を現場視点で比較すると、それぞれに明確な個性と戦略の差異が見受けられます。
アニコム損保は、年に一度の「腸内フローラ測定」による健康チェックサービスなど、病気予防・早期発見に注力しており、付加価値の高さと対応病院数の多さ(全国約6,800件以上)で群を抜いています。一方のアイペット損保は、若齢期の保険料設定や70%補償の手厚さ、通院から入院・手術までバランスよくカバーする商品設計において、コストパフォーマンスと使い勝手の両立を求める層から極めて高い支持を獲得しています。
対して、近年シェアを伸ばしているSBIいきいき少短やFPC、PS保険などの通信販売型商品は、窓口精算機能を持たない代わりに「シニア期になっても保険料が上がりにくい」「月々の掛金を極限まで抑えられる」という価格競争力で差別化を図っています。利便性を最優先するか、生涯トータルの保険料負担を抑えるかという二者択一が、2026年の選定トレンドとなっています。
【プロの結論】家族心理学から読み解く判断基準|加入すべき人・不要な人の境界線
現代の家族社会学において、犬や猫などのコンパニオンアニマルはもはや「愛玩動物」の枠組みを完全に脱し、法的には物であっても実質的には「子」や「家族の一員」として擬人化されています。この意識の変化こそが、ペット医療における意思決定を複雑にしている根源的な要因です。
かつてのように「寿命だから仕方がない」と自然死を受け入れる文化から、最先端の検査や投薬によって延命が可能な時代へとシフトした結果、飼い主の心には「お金を出せば助けられるかもしれないのに、家計のために治療を諦めるのか」という深刻な自責の念と罪悪感(Guilt)が突きつけられることになります。動物病院の診察室で下される決断は、純粋な経済合理性だけでは割り切れない感情の葛藤を伴うものです。
ペット保険の本質的な価値とは、単に「支払った保険料に対して受け取った保険金が多いか少ないか」という損損得得の金銭計算にとどまりません。突如として宣告される数十万円の治療方針に対して、「お金の心配を理由に躊躇することなく、最善の治療を選択させてあげられた」という、飼い主自身の精神的防衛線(メンタル・バウンダリー)の確保にあるのです。
取材と実態調査に基づき導き出した、ペット保険を契約すべき人と慎重になるべき人の判断基準は以下の通りです。
【ペット保険に入るべき人の特徴】
- 突発的な30万〜50万円の医療費支出が発生した場合に家計が逼迫する世帯:手元の生活防衛資金を削らずに高度治療を選択するための必須セーフティネットとなります。
- 診察室で「費用を気にせず最善の検査と治療をしてください」と即答したい人:治療費の上限を常に気にする精神的負荷から解放されます。
- 特定の好発疾患が多い犬種・猫種と暮らしている人:フレンチブルドッグ(短頭種気道症候群・皮膚疾患)、ミニチュアダックスフンド(椎間板ヘルニア)、大型犬(骨肉腫・胃捻転)、スコティッシュフォールド(骨軟骨異形成症)など、統計的に高額治療の発生率が高い品種には強く推奨されます。
【ペット保険への加入を見送るべき人の特徴】
- ペット専用口座に常に100万〜200万円以上の現金を即時拠出できる世帯:保険会社の利益や事務経費が上乗せされていない分、自己資金でプールして支払うほうが生涯コストは低く収まります。
- 毎年の保険料値上げや煩雑な保険金請求手続きに強いストレスを感じる人:掛け捨てに対する損得勘定が先行し、利用しなかった年度に後悔を抱く傾向があります。
- 過度な延命治療を行わず、自然な緩和ケアを主軸にする人生観・終末期観が明確な人:高額な高度外科手術や放射線治療を選択しない方針であれば、高補償の保険に加入する合理性は薄くなります。

【ペット保険は必要か】に関するよくある質問(FAQ)
Q1:ペット保険に加入する最適なタイミングはいつですか?
A1:生後2カ月〜1歳未満の「健康状態に何ら問題がない時期」が最も適しています。ペット保険には過去の既往歴によって「特定部位の不担保(補償対象外)」や「引受拒絶」となる厳格な告知審査が存在します。一度でも皮膚炎や下痢、膝蓋骨の異常などで動物病院を受診してしまうと、その関連部位が生涯補償されなくなるリスクがあるため、初診前の無傷な段階で加入を確定させるのが鉄則です。
Q2:シニア期(10歳以上)を迎えてからでも新規加入できますか?
A2:一般的な保険会社の新規加入可能年齢は「7歳11カ月まで」や「8歳11カ月まで」と設定されているケースが大半です。一部の少額短期保険では10歳以上でも新規加入可能な商品が存在しますが、保険料が月額数万円単位と非常に高額になる上、すでに発症している慢性疾患は補償対象外となります。高齢期からの加入は費用対効果が急激に悪化するため、若年期から継続加入しておくか、自前の貯蓄で備える姿勢への切り替えが現実的です。
Q3:通院補償を外して「入院・手術特化型」にするのはアリですか?
A3:家計の固定費を最小限に抑えつつ、破滅的な高額請求だけを防ぐ戦略としては極めて合理的です。月々の保険料を通院補償付きプランの半額〜3分の1程度に抑えられるため、「数千円〜1万円程度の日常的な通院費は全額貯蓄から支払い、数十万円が飛ぶ開腹手術や骨折固定手術だけを保険でヘッジする」と割り切れる飼い主には非常に推奨できる選択肢です。
Q4:万が一、保険会社が倒産した場合はどうなりますか?
A4:損害保険会社(アニコムやアイペットなど)であれば「損害保険契約者保護機構」の対象となり、万が一破綻した場合でも一定の契約者保護が図られます。一方で「少額短期保険業者」は同機構の対象外となるため、経営破綻時に保険契約の承継や補償が受けられないリスクが存在します。会社規模や財務健全性(ソルベンシー・マージン比率)のチェックも選定基準の一つとなります。
まとめ:愛犬・愛猫との暮らしを守る「後悔しない防衛策」の選び方
ペット保険が必要か不要かという議論に、万人に共通する唯一の正解は存在しません。それは「愛犬・愛猫の医療リスクを保険会社に転嫁して平準化された保険料を払うか」、それとも「自身の手元資金で全方位のリスクを引き受けるか」という、各家庭の金融リテラシーとリスク許容度に依存する選択だからです。
最も避けるべき結末は、「貯金で何とかする」と漠然と考えたまま十分な資金をプールできず、重大な局面に立たされた診察室で提示された見積書を見て立ち尽くしてしまうことです。保険に入るのであれば、若く健康なうちに約款と補償範囲を徹底的に精査し、窓口精算の有無やシニア期の保険料上昇までを見据えて選ぶ必要があります。逆に保険に入らないと決断するのであれば、即座にペット専用口座を開設し、何があっても切り崩さない100万円の防衛資金を最優先で積み立てる規律が求められます。
家族の一員である命を預かる責任として、感情論だけに流されず、かつ金銭的理由で後悔を残さないための現実的な備えを講じること。それこそが、2026年の成熟したペット社会を生きるすべての飼い主に求められている確固たる姿勢です。 (出典: ペット 保険 は 必要 か(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。