所得と収入の違いとは?手取りと税金で損しない計算ルール【2026最新】
給与明細や源泉徴収票を手にしたとき、あるいは確定申告の書類を作成する際、「収入」と「所得」という2つの言葉に戸惑った経験はないでしょうか。普段の会話ではどちらも「稼いだお金」として同じ意味で使われがちですが、税務や公的手続きにおいて両者はまったくの別物です。ここを混同して認識していると、本来受けられるはずの税制上の控除を逃したり、予期せぬ増税や社会保険料の負担増に直面したりと、家計に小さくない打撃を被るリスクがあります。
特に2026年現在の日本は、いわゆる「年収の壁」見直し議論や給与所得控除、基礎控除の改定など、税制と社会保障のルールがかつてないスピードで刷新されている渦中にあります。手元に残る「手取り額」を少しでも増やし、制度の不利益を被らないためには、所得と収入の境界線を正確に捉え、その背後にある計算構造を正しく把握しておく姿勢が不可欠です。本稿では、税制改革の最新動向を交えながら、損をしないための実践的な知識をわかりやすく整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は手元に入る総額(額面)であり、「所得」はそこから必要経費や給与所得控除を差し引いた「正味の儲け」を指す。
- 要点2:所得税・住民税や各種控除、社会支援制度の適用可否はすべて「所得」を基準に計算されるため、混同すると税負担で大損する恐れがある。
- 要点3:2026年の最新税制改正の経緯を踏まえ、基礎控除や社会保険の適用要件を把握したうえで手取り額を最適化する視点が欠かせない。
【基本のキ】所得と収入の違いとは?混同すると大損する決定的な理由
「給料日は嬉しいけれど、天引きが多くて実際の振込額を見るとため息が出る」。多くの会社員やアルバイトの方が抱くこの実感こそが、まさに「収入」と「所得」、そして「手取り」の乖離を物語っています。国税庁のガイドラインにおいて、この2つは明確に区別されています。
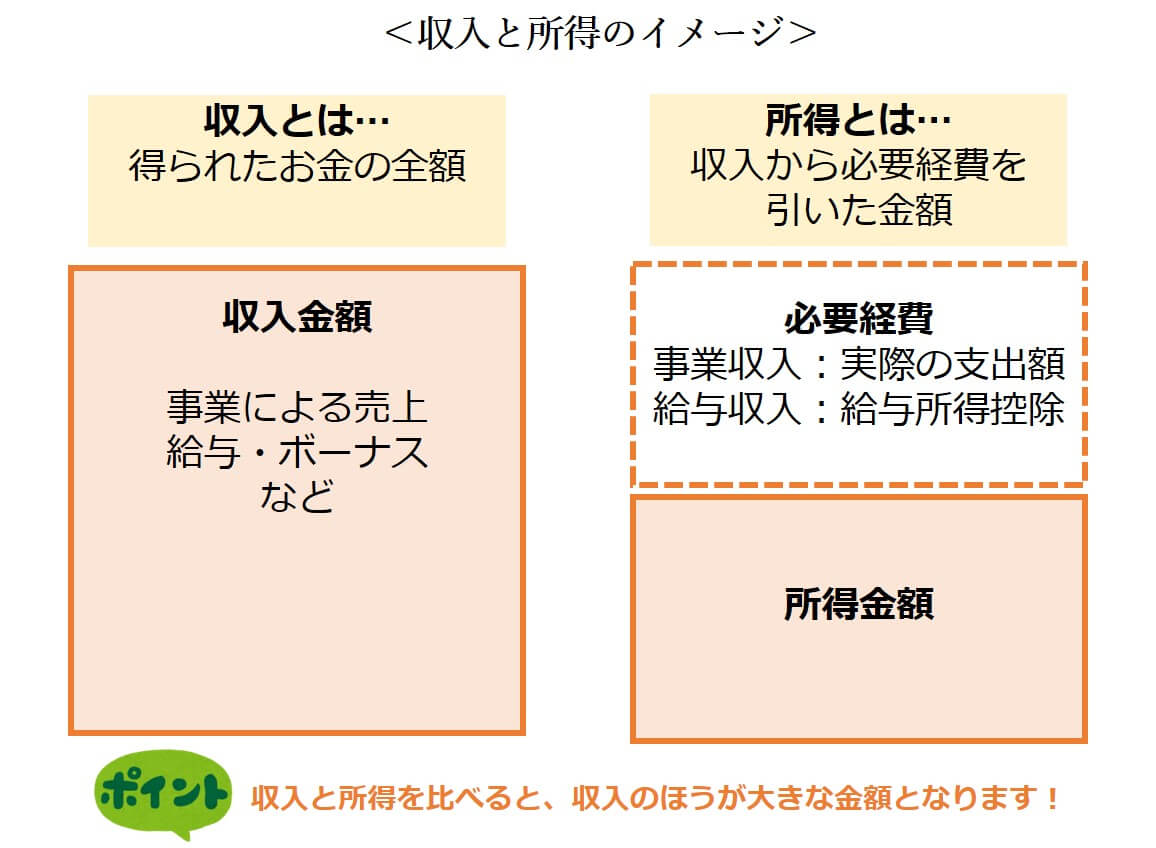
「収入」とは、1年間に入ってきたお金の総総額のことです。会社員であれば基本給や残業手当、ボーナスなどを合算した「額面年収(総支給額)」が該当し、自営業やフリーランスであれば売上高そのものを指します。これに対して、「所得」とは、収入から業務上かかったコスト(経費)を差し引いた「手元に残る儲け」です。会社員には自営業者のような領収書による個別経費の計上が認められていない代わりに、法律で定められた概算経費として「給与所得控除」が差し引かれます。
なぜ、この違いを理解していないと大損につながるのでしょうか。理由は極めて明快で、国や自治体が課す所得税・住民税の計算、配偶者控除などの税額軽減、さらには保育料の決定や公営住宅の入居資格に至るまで、公的制度のほぼすべてが「収入」ではなく「所得」の数値を基準に判定されているからです。たとえば、各種申請書で「所得」を記入すべき欄に「収入(額面金額)」を誤って記載してしまった場合、行政窓口のシステム上は「高所得者」と判定され、受けられるはずの給付金が不支給になったり、控除が適用外になったりするトラブルが後を絶ちません。

額面年収と手取りの違いを完全解剖|手取り額計算のステップと源泉徴収票の見方
手取り額を正しく算出するプロセスは、複雑に見えて実は一本の整然としたレールに乗っています。銀行口座に振り込まれる金額は、額面収入から税金(所得税・住民税)と社会保険料(健康保険・厚生年金・雇用保険・介護保険)が差し引かれた残額です。これを正しく理解するために、手取り額計算の全4ステップを押さえておきましょう。
第1ステップは、額面年収から「給与所得控除」を差し引いて「給与所得」を導き出すことです。第2ステップでは、その給与所得から個人的な事情を考慮する「各種控除」を差し引きます。ここには、国民全員に適用される「基礎控除」をはじめ、支払った保険料が全額差し引かれる「社会保険料控除」、生命保険料控除や扶養控除などが含まれます。こうして控除を差し引いた後に残る金額が、真の課税対象となる「課税所得金額」です。
第3ステップで、この課税所得金額に所定の税率を掛けて所得税と住民税の計算を行います。日本の所得税は5%から45%まで段階的に上がる累進課税方式を採用しており、住民税は原則として一律約10%です。そして最終の第4ステップで、額面年収から算出された税金と社会保険料を天引きすることで、最終的な「手取り額」が確定します。
この一連の流れを一目で確認できる書類が、毎年12月頃に勤務先から交付される「源泉徴収票」です。源泉徴収票の見方には明確な勘所があります。「支払金額」と書かれている欄があなたの1年間の総収入(額面年収)であり、その右隣にある「給与所得控除後の金額」こそがあなたの所得です。さらに隣の「所得控除の額の合計額」を差し引き、算出された「源泉徴収税額」が最終的に納めた年間所得税額を示しています。手取り額そのものは源泉徴収票に印字されていませんが、支払金額から社会保険料等の金額と源泉徴収税額、そして住民税(別送される決定通知書に記載)を引くことで、正確な年間手取り額を導き出すことが可能です。
【比較データ】年収別に見る「収入・所得・手取り額」のリアル相場
それでは、実際の額面年収ごとに、給与所得控除や手取り額はどのように変化するのでしょうか。単身者(扶養家族なし)をモデルケースとして、標準的な数値を下表に整理しました。
| 項目(額面年収) | 詳細・数値データ(給与所得控除 / 給与所得) | 一般的な基準・相場(手取り額目安) | 編集部の見解・評価 |
|---|---|---|---|
| 年収300万円 | 控除額:98万円 給与所得:202万円 | 約235万〜242万円 (額面の約78〜80%) | 税負担率は比較的緩やかだが、社会保険料の固定比率(約14〜15%)が家計の実質的な重荷になりやすい。 |
| 年収500万円 | 控除額:144万円 給与所得:356万円 | 約385万〜395万円 (額面の約77〜79%) | 所得税率が10%ゾーンへ上昇。各種所得控除(ふるさと納税やiDeCoなど)の節税効果が顕著に現れ始める分岐点。 |
| 年収700万円 | 控除額:180万円 給与所得:520万円 | 約520万〜535万円 (額面の約74〜76%) | 所得税率が20%に達し、手取り割合の低下が加速。児童手当や高校授業料無償化などの所得制限ラインに強く抵触し始める。 |
| 年収1,000万円 | 控除額:195万円(上限頭打ち) 給与所得:805万円 | 約710万〜730万円 (額面の約71〜73%) | 給与所得控除が上限(195万円)で固定されるため、昇給分への課税が直撃。額面が200万円増えても手取りは約110万円しか増えない逆風期。 |
データを見れば一目瞭然であるように、年収が上がるにつれて「給与所得控除」の割合は段階的に縮小し、年収850万円を超えると上限(195万円)で頭打ちになります。その結果、高年収層ほど収入に対する課税所得の比率が高まり、累進課税と相まって手取り率が目減りしていく構造が読み取れます。
【実態検証】確定申告と年末調整の現場から見えたリアルな混乱と相談者の肉声
税務署の相談窓口や街の税理士相談会に足を運ぶと、毎年2月から3月にかけて書類を握りしめた市民による切実な相談が相次いでいます。現場のベテラン税理士は次のように証言します。
「相談に来られる方のうち、驚くほど多くの方が『副業の売上が50万円あったから、確定申告で税金が跳ね上がるのではないか』と怯えていらっしゃいます。しかし、詳しく帳簿を精査してみると、パソコン代や通信費などの必要経費が40万円かかっており、実際の雑所得は10万円に過ぎないケースが珍しくありません。給与所得以外の所得が20万円以下であれば原則として確定申告は不要(所得税の場合)であるにもかかわらず、収入と所得の区別がついていないために無用なパニックに陥っているのです」
ネット上のコミュニティ(SNSや知恵袋など)でも、毎年のように同様の悲鳴が散見されます。
「会社から年末調整の書類が配られたが、『配偶者の合計所得金額の見積額』に妻のパート年収(120万円)をそのまま書いてしまい、控除が受けられないと総務から差し戻された」
「フリマアプリで不用品を売った売上高を通帳の入金ベースでそのまま所得だと勘違いし、扶養から外れると思い込んでシフトを大幅に減らしてしまった」
会社員が行う「年末調整」は勤務先が税金を再計算してくれる仕組みですが、各種控除の申告書に記入するのは従業員本人です。自営業者が「確定申告」で個人事業主の必要経費を自ら積み上げて所得を圧縮するのと同様に、会社員であっても基礎控除と各種控除の申請ルールを自律的に理解していなければ、本来払う必要のない税金を過剰に納めることになりかねません。
一般に知られていない盲点とネットの誤解|配偶者控除の年収の壁と税制の罠
所得と収入の混同が最も顕著な混乱を引き起こしている領域が、パートやアルバイトの就労調整で話題となる「配偶者控除の年収の壁」です。ネット上では長年「103万円を超えたら税金で大損をする」という言説がまことしやかに語られていますが、ここには大きな誤解と制度の盲点が潜んでいます。
まず押さえるべきは、「103万円」という数字は収入基準であり、所得基準に直すと「48万円」であるという事実です。内訳は、最低保障される給与所得控除55万円に、基礎控除48万円を足した合計が103万円になります。パート収入が103万円を超えた瞬間に発生する所得税は、103万円を超えた部分に対してのみ課税されるため、たとえば年収が105万円になったとしても、課税対象は差額の2万円に過ぎず、税額は年間わずか1,000円程度です。「税金が発生するから手取りが減る」という言説は、税務の仕組み上あり得ません。
本当に警戒すべきなのは、税金ではなく社会保険料(健康保険・厚生年金)が課される壁です。勤務先の従業員規模や労働条件によって生じる「106万円の壁」や「130万円の壁」を越えると、扶養を外れて自身で社会保険料を納める義務が生じます。年間約15万〜16万円規模の保険料負担が突如として発生するため、このゾーンでは一時的に額面収入の増加を手取りの減少が上回る「逆転現象(働き損)」が現実化します。税制上の壁(所得の多寡)と社会保険の壁(収入および労働時間)をごちゃ混ぜにして議論することこそが、家計防衛における最大の落とし穴です。

2026年最新税制改正の経緯と私たちの手取りに迫る地殻変動
こうした「年収の壁」をめぐる国民的議論は、2024年秋の衆院選を契機に急速に加速し、2025年から2026年にかけて税制抜本改革の大きなうねりとなりました。その中核にあったのが、1995年以来およそ30年間にわたって据え置かれてきた「103万円の壁」の引き上げ論争です。
与野党間の協議資料や政府税制調査会の報告書によると、長引くインフレと最低賃金の大幅な引き上げに伴い、「学生アルバイトや主婦層が年末に就業調整を余儀なくされ、深刻な人手不足を助長している」という現場の危機感が引き金となりました。基礎控除の水準見直しや、給与所得控除の最低保障額の引き上げ調整が焦点となり、所得税の非課税枠を現行水準から段階的に引き上げる方向で制度設計が進められてきた経緯があります。
一方で、財務省や厚生労働省側からは、基礎控除の引き上げに伴う地方税・国税の巨額な減収懸念や、社会保険制度における「厚生年金の適用拡大(企業規模要件の撤廃に向けた法改正スケジュール)」との整合性が強く指摘されてきました。税の壁を引き上げたとしても、社会保険の加入対象が週20時間以上労働の短時間労働者へと全面的に広がる流れは止まりません。2026年を生きる私たちにとって、「税制上の所得をいかに抑えるか」という局所的な視点だけでなく、「社会保険料控除を活用して将来の年金給付を手厚くしつつ、トータルの手取りをどう設計するか」という総合的な家計マネジメントへの転換が求められています。
【プロの結論】制度的リテラシー格差が家計を分ける|損する人・得する人の判断基準
家計社会学や行動経済学の観点から見ると、多くの生活者が「額面年収(収入)」という単一の数字に過度にとらわれる「アンカー効果」に縛られています。額面の多寡に一喜一憂するあまり、税制や社会保険というフィルターを通った後の「真の実効手取り」を見失ってしまう現象です。今、私たちが身につけるべきは、制度の仕組みを味方につけるリテラシーに他なりません。どのような人が得をし、どのような人が損をしてしまうのか、その明確な境界線を示します。
【制度を味方につけて手取りを最大化できる人】
・収入と所得の違いを理解し、自身の源泉徴収票から「課税所得金額」を把握している人
・社会保険料控除、生命保険料控除、iDeCo(小規模企業共済等掛金控除)、ふるさと納税(寄附金控除)をフル活用して所得控除を積み増している人
・パート就労において、社会保険の壁(106万・130万)を超える場合は、中途半端な就労にとどまらず「年収160万円以上」を目指して一気に稼ぎ切る覚悟を持てる人
【制度の罠に嵌まり実質的に損をしやすい人】
・手取り額が減る原因をすべて「税金」のせいだと誤解し、社会保険料の負担構造を無視している人
・「103万円を少しでも超えたら損をする」というネットの古い言説を信じ込み、不要なシフト制限で世帯収入の総額を自ら縮小させている人
・副業の「売上(収入)」と「所得」を同一視し、正当な経費計上を怠って余分な住民税や所得税を払い続けている人
【所得と収入の違い】に関するよくある質問(FAQ)
Q1:履歴書や住宅ローンの審査書類に書くべきなのは「収入」と「所得」のどちらですか?
A1:提出先の指定によりますが、一般的な履歴書やクレジットカード、住宅ローンの事前審査などで「年収」を問われた場合は、税金や保険料が引かれる前の「総支給額(額面収入)」を記入するのが通例です。ただし、住宅ローンの本審査や公営住宅の入居申し込みなど、公的証明書(課税証明書・住民税決定通知書)を添付する厳格な手続きでは「総所得金額」の記入を求められるケースが多くあります。欄外の注意書きを必ず確認し、「支払金額」か「所得金額」かを使い分けてください。
Q2:アルバイトやパートを掛け持ち(ダブルワーク)している場合、所得はどう計算しますか?
A2:2カ所以上から給与を受け取っている場合、それぞれの職場の「収入(支払金額)」をすべて合算した総収入を算出し、その合算額に対してひとつの「給与所得控除」を適用して所得を計算します。給与所得控除を職場ごとに二重取りすることはできません。メインの勤務先で年末調整を行った後、もう一方の源泉徴収票を合算して自ら確定申告を行う必要があります。
Q3:個人事業主(フリーランス)と会社員で「所得」の計算はどう違いますか?
A3:会社員は収入から法律で定められた一律の「給与所得控除」を差し引いて所得を求めますが、個人事業主は事業収入(売上)から実際に事業活動で使った「必要経費」の実費を差し引いて事業所得を算出します。個人事業主は領収書や帳簿の管理が必須となる反面、事業に必要な経費を実態に応じて積み上げられる自由度があります。
Q4:源泉徴収票に「手取り額」がそのまま記載されていないのはなぜですか?
A4:源泉徴収票は「国税庁が所得税の徴収実績を把握・証明するための書類」だからです。手取り額の計算には、各自治体が個別に決定する「住民税」や、会社独自の福利厚生費・組合費の天引きなどが関係するため、国の税務管轄である源泉徴収票には所得税と社会保険料の情報までしか記載されません。正確な手取りを確認したい場合は、12月支給分の「給与明細」に記載されている銀行振込額を確認するのが最も確実です。
まとめ:今後の動向と失敗しないための判断基準
「収入」はあなたが社会から生み出した対価の総量であり、「所得」はその対価からルールに基づいて計算された税と社会保障の物差しです。この決定的な違いを理解することは、複雑化する日本の公的制度の中で、自分と家族の生活防衛を果たすための第一歩と言えます。
2026年以降も、最低賃金の改定や社会保険の適用拡大、各種税制控除の再編など、私たちの家計を取り巻く制度環境はめまぐるしく変化し続けます。額面の数字だけに惑わされず、給与所得控除後の所得や課税所得金額をしっかりと見極めること。そして、控除の仕組みを賢く活用しながら、世帯全体としての手取り最大化を目指すこと。確かな知識に裏打ちされた合理的な判断基準を持つことこそが、激動の時代において最も確実な経済的アドバンテージとなるはずです。 (出典: 所得 と 収入 の 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。