住民税納税通知書はいつ届く?届かない理由や損しない見方をプロが徹底解説
毎年5月から6月にかけて、自治体から順次発送される「住民税納税通知書」。前年の所得をもとに確定した住民税額や納付スケジュールを知らせる重要な書類ですが、時期が来ても手元に届かず「なぜ届かないのか」「何か手続きを忘れていたのでは」と不安を募らせる方は少なくありません。
特に自営業・フリーランスの方と会社員の方とでは届くルートや時期が異なり、ふるさと納税の控除確認や副業の税金処理など、見落とすと家計に直結する落とし穴も潜んでいます。手元に届く正確なスケジュールから届かない原因、紛失時の対処法まで、知っておくべき最新の重要ポイントを分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:自営業などの普通徴収は6月上旬~中旬に自宅へ届き、会社員の特別徴収は5月~6月に会社経由で配られる。
- 要点2:届かない主な原因は「前年の所得が非課税ライン」「未申告・遅延」「住所変更漏れ」「会社での配布遅れ」。
- 要点3:ふるさと納税の控除漏れ確認や副業の普通徴収切り替えなど、届いた直後のチェックが不可欠。
【発送スケジュール】住民税納税通知書はいつ届く?自営業と会社員の違い
住民税の徴収方法には「普通徴収」と「特別徴収」の2種類があり、どちらに該当するかによって手元に届くタイミングと受け取り方が大きく異なります。
自営業やフリーランス、無職の方などが対象となる普通徴収の場合、発送時期は毎年6月上旬から中旬頃が一般的です。自治体によって数日のズレはあるものの、6月第1週〜第2週にかけて住民票のある自宅住所へ納付書とともに直接郵送されます。年4回(通常は6月・8月・10月・翌年1月)に分けて納付するか、一括で納める形を取ります。
一方、会社員や公務員など給与所得者の大半が該当する特別徴収の場合、5月中旬から下旬頃に自治体から勤務先企業へまとめて送付されます。その後、会社の給与担当部署を通じて5月下旬から6月の給与明細配布時などに各従業員へ手渡しまたは社内配布される流れです。特別徴収では、年税額を6月から翌年5月までの12分割にして毎月の給与から天引きされます。
手元に届かないのはなぜ?住民税納税通知書が届かない主な原因と対処法
6月中旬を過ぎても手元に届かない場合、いくつかの明確な理由が考えられます。慌てて市役所へ駆け込む前に、まずは自身が以下のケースに当てはまっていないか確認してみましょう。
最も多いのが「前年の所得が低く、非課税世帯になっている」ケースです。住民税には所得割と均等割がありますが、学生や前年中の所得が自治体の定める基準額以下の場合は課税されません。非課税であれば納付すべき税金が発生しないため、そもそも通知書自体が発行・発送されない自治体が大半です。
会社員の場合によくあるのが「会社側での配布遅れや保管」です。自治体から企業には5月中に届いていても、社内での仕分けや給与明細との同封作業の都合で、従業員の手元に渡るのが6月の給与支払日直前になるケースは珍しくありません。
その他、引っ越し後に住民票の転居手続きが遅れたり郵便局への転居届を出していなかったりする場合や、確定申告を期限直前・期限後に行ったために自治体の税額計算処理が遅れている場合も発送がずれ込みます。心当たりがない場合は、1月1日時点で住民票を置いていた市区町村の課税課(市民税課・住民税担当窓口)へ問い合わせると、現在の処理状況を教えてもらえます。
住民税納税通知書の見方と計算方法|ふるさと納税の控除漏れをチェック
手元に届いた通知書は、納付金額だけを見て引き出しにしまい込んではいけません。記載されている計算内訳を正しく確認することで、過払いや控除漏れを防ぐことができます。
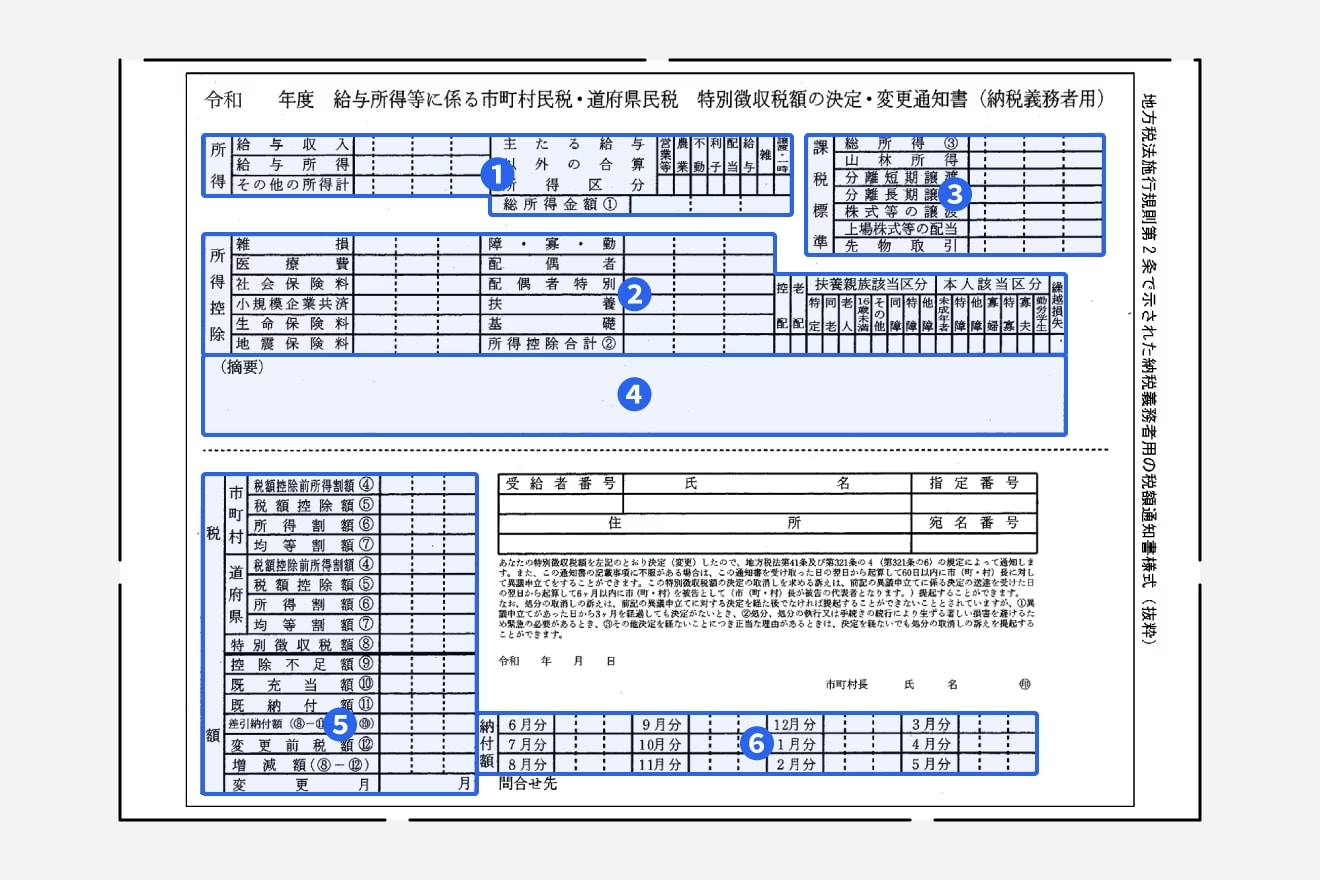
住民税の税額は、主に「所得割(前年の所得に応じて約10%課税)」と「均等割(地域住民として一律に負担する定額)」の合計で構成されます。通知書の左側または上段に「総所得金額」「所得控除額の合計」が記載され、それらを差し引いた課税標準額に税率を掛け、各種税額控除を差し引いたものが最終的な納税額となります。
特に注視したいのがふるさと納税を行った方の税額控除額です。ワンストップ特例制度を利用した場合は住民税から全額控除され、確定申告を行った場合は所得税の還付と住民税の控除に分かれて反映されます。通知書の「税額控除額」欄(自治体によっては「寄附金税額控除」などの内訳欄)を確認し、自己負担額の2,000円を除いた寄附金額が正しく控除されているかを必ず計算・照合してください。もし反映されていない場合、ワンストップ申請書の不備や確定申告時の寄附金控除の記入漏れが疑われるため、速やかな修正申告や自治体窓口への相談が必要です。
「住民税決定通知書」や「課税証明書」との違いを整理
税金関連の手続きでは似たような名称の書類が複数登場し、混乱を招きがちです。それぞれの役割と違いを整理しておきましょう。
まず「住民税納税通知書」と「住民税決定通知書」の違いですが、実質的にはほぼ同じ性質のものです。普通徴収で納付書と一緒に届くものを「納税通知書」、会社員が給与天引きのために受け取る横長の細長い書類を「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定・変更通知書」と呼ぶのが一般的です。自治体によっては両者を統合して「納税通知書兼決定通知書」と表記している場合もあります。
一方で「課税証明書(所得・課税証明書)」は、自治体の窓口やコンビニ交付サービス等で有料発行してもらう公的な証明書類です。住宅ローンの審査、賃貸住宅の契約、保育園の入所申請などで「前年の所得と納税額の公的証明」を求められた際は、納税通知書そのものではなく、最新年度の課税証明書を取得して提出するのが通例です。
住民税納税通知書を紛失した場合の再発行手続きと注意点
自宅で保管中に通知書を失くしてしまったり、納付書を汚損してしまったりした場合の対応には注意が必要です。
金融機関やコンビニで支払うための「納付書」は、市区町村の窓口や電話連絡によって即時または数日で再発行が可能です。支払い期限が過ぎてしまった場合でも、新しい納付書を発行してもらえば問題なく納税できます。
ただし、「納税通知書そのもの(税額決定の内訳が書かれた通知原本)」は再発行できない自治体が多いという点に留意してください。税法上、通知書は「賦課決定の通知」という法的な効力を持つ行政処分書類であるため、一度送達された原本を二重発行しない運用が基本となっています。過去の税額や所得の内訳を証明したい場合は、再発行の代わりに自治体で「課税証明書」を取得することで同等の証明として活用できます。
会社に副業がバレるのを防ぐ!普通徴収への切り替え手順
副業を解禁する企業が増えた一方で、就業規則の兼ね合いから会社に知られたくないと考える方も依然として多く存在します。副業が会社に知られる最大のきっかけは、本業の給与から天引きされる住民税額が不自然に跳ね上がることです。
副業収入(雑所得や事業所得など)がある場合、確定申告書の第二表にある「住民税・事業税に関する事項」において、住民税の徴収方法を「自分で納付(普通徴収)」にチェックを入れる必要があります。これにより、本業分の住民税はこれまで通り給与から天引きされ、副業分の住民税通知書と納付書だけが自宅へ届くようになります。
ただし、副業がアルバイトやパートなどの「給与所得」である場合、自治体のルールにより自動的に本業の給与と合算されて特別徴収へ回されてしまう自治体が増えています。副業バレを確実に回避したい場合は、確定申告後に管轄自治体の課税課へ電話を入れ、「副業分の所得は普通徴収として個別に納付書を送ってほしい」旨を直接確認・念押ししておくのが確実な自衛策です。
【2026年最新】住民税にまつわる税制改正と押さえておくべきポイント
2026年度の住民税をめぐっては、近年の税制改正に伴う諸制度の移行や見直しが定着フェーズに入っています。通知書を開いた際に前年と金額や表記が異なって見える要因として、以下の点を押さえておきましょう。
国税として導入され住民税均等割と併せて年額1,000円が課税される「森林環境税」の徴収が継続して明記されているほか、子育て世帯に対する各種控除の見直しや扶養控除の要件整理など、世帯状況に応じた細かな税額変動が生じやすくなっています。
また、過去に実施された特別控除や一時的な減税措置の終了・精算に伴い、「昨年よりも手取りが減った」「控除額が減っている」と感じるケースもあります。通知書を受け取ったら、単に合計納付額だけを見るのではなく、各所得控除や税額控除の適用状況が前年とどう変わったかを丁寧に見比べることが肝要です。
【住民税納税通知書】に関するよくある質問(FAQ)
Q1:会社員ですが、自宅に納付書付きの住民税納税通知書が届きました。なぜですか?
A1:転職したばかりで特別徴収の引き継ぎが間に合っていなかったり、退職後に一時的に普通徴収へ切り替わっていたりする可能性があります。また、副業などの確定申告で「自分で納付」を選択した場合も自宅に届きます。本業の給与から天引きしたい場合は、勤務先の給与担当者へ書類を提出して特別徴収への切り替え手続きを依頼してください。
Q2:住民税の納付期限を過ぎてしまった場合はどうすればいいですか?
A2:期限を過ぎた納付書でもコンビニや金融機関の窓口でそのまま納付できる場合がありますが、バーコードが読み取れなくなるケースもあります。放置すると延滞金が発生したり督促状が届いたりするため、早急に納付書裏面に記載された問い合わせ窓口へ連絡し、新しい納付書を発行してもらいましょう。
Q3:引っ越しをした場合、住民税はどの自治体に納めることになりますか?
A3:住民税は「その年の1月1日時点で住民票があった自治体」に1年分を全額納めるルールです。例えば年明けの3月にA市からB市へ引っ越した場合でも、その年度の住民税納税通知書は1月1日に住んでいたA市から届き、A市へ納税することになります。
まとめ:通知書が届いたら内容を即確認し適切な納税を
住民税納税通知書は、単なる支払いの請求書ではなく、前年の収入状況や適用された控除がすべて集約された個人財務の通信簿といえます。6月前後に届く書類をしっかりチェックすることで、ふるさと納税の控除漏れや副業の取り扱いミスを未然に防ぐことができます。
自営業の方は納期限ごとのスケジュール管理を徹底し、会社員の方は給与明細とともに配布される決定通知書の内容に目を通す習慣をつけましょう。万が一内容に疑義がある場合や届かない場合は、放置せず早めに自治体の窓口へ問い合わせることが安心への近道です。 (出典: 住民 税 納税 通知 書(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。