間接税とは?直接税との違いや消費税・酒税の仕組みを徹底解説
スーパーのレシートに並ぶ消費税の表記、ガソリンスタンドの給油メーター、仕事帰りに買う缶ビール。私たちが日々の暮らしで何気なく支払っている代金の中には、実に多くの税金が含まれています。これら「買い物の代金に上乗せして支払う税金」の総称が間接税です。
給与明細から直接引かれる所得税や住民税とは何が違うのか、なぜ国は間接税を重視するのか。2026年現在の最新の税制動向も踏まえながら、家計に直結する間接税の仕組みや具体的な税目、押さえておきたいメリット・デメリットを分かりやすく整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:間接税は「税金を負担する人(担税者)」と「国や自治体に納める人(納税義務者)」が異なる税金。
- 要点2:消費税だけでなく、酒税・たばこ税・ガソリン税・入湯税など日常生活の幅広い場面に存在する。
- 要点3:景気に左右されにくく安定した財源になる一方、低所得者ほど負担割合が重くなる「逆進性」が最大の課題。
【基礎知識】間接税とは?「担税者」と「納税義務者」の違いから読み解く
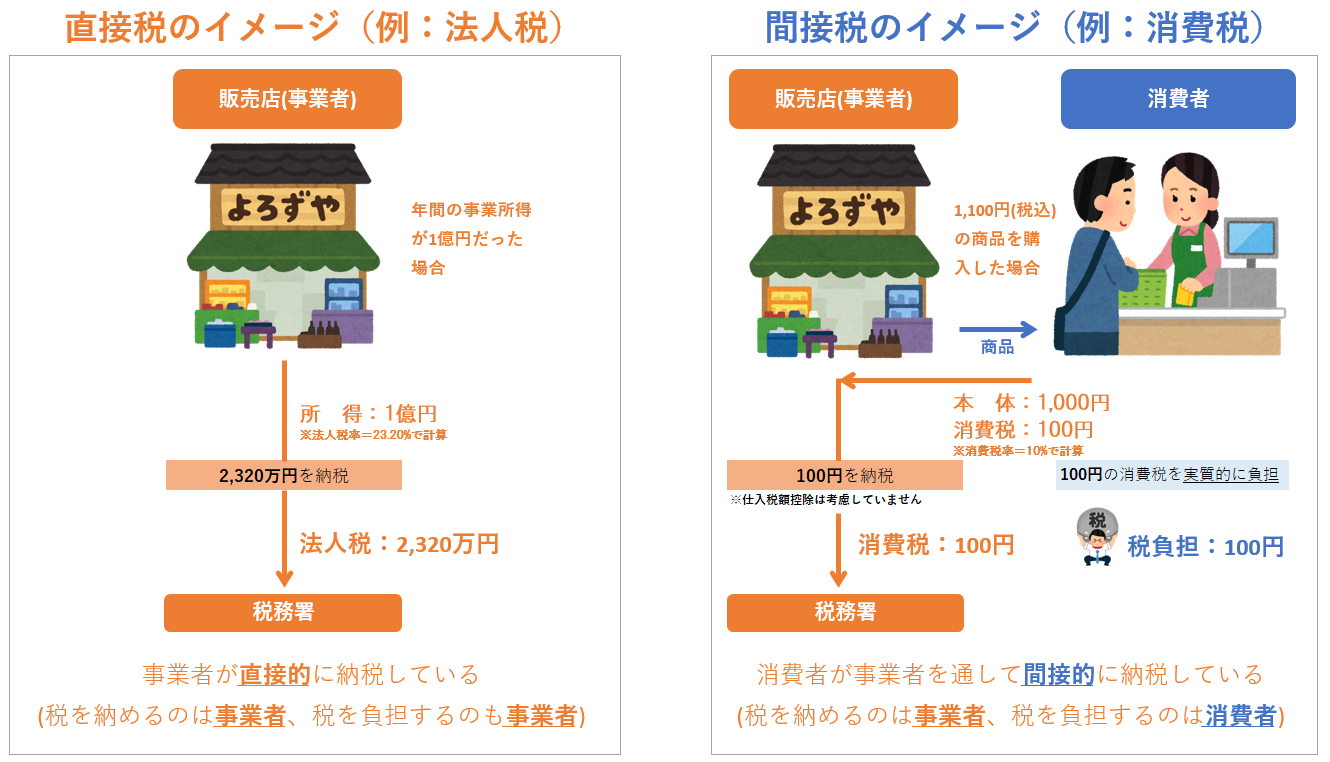
間接税を理解するうえで最も基本となるのが、「税金を実際に負担する人(担税者)」と「国や自治体に税金を納める人(納税義務者)」が一致しないという点です。
例えばコンビニでお弁当を買う場面を考えてみましょう。本体価格500円に消費税(10%)の50円を加えた550円をレジで支払うのは一般の消費者です。このとき、税金を負担している消費者が「担税者」にあたります。しかし、消費者が自ら税務署へ行き50円を納付するわけではありません。代金と一緒に消費税を預かったコンビニ(事業者)が、後からまとめて国に納付します。この事業者が「納税義務者」です。
このように、税の負担が商品の価格を通じて間接的に移動(転嫁)される仕組みを持つため「間接税」と呼ばれます。事業者の会計処理では、事業に関連する各種の税金や公的な負担金を総称して租税公課として処理しますが、間接税はその中でも売買取引の現場で広く扱われる代表格です。
【身近な具体例】消費税から酒税・ガソリン税・入湯税まで!間接税の種類一覧
間接税は消費税だけに留まりません。納付先が「国」である国税と、「都道府県や市区町村」である地方税の双方に、多種多様な間接税が存在します。
生活の中で頻繁に接する代表的な間接税を整理しました。
【国税に分類される主な間接税】
・消費税:商品やサービスの購入全般に広く公平に課される税金。
・酒税:ビールや日本酒、ウイスキーなどの酒類に課される税金。品目ごとの税率見直しが進められてきた。
・たばこ税(国たばこ税+たばこ特別税):紙巻たばこや加熱式たばこに課される税金。
・揮発油税および地方揮発油税(通称:ガソリン税):給油時のガソリン本体価格に含まれる税金。
・印紙税:一定額以上の領収書や契約書などの課税文書に貼付して納める税金。
【地方税に分類される主な間接税】
・地方消費税:国税の消費税と一体で徴収され、自治体の財源となる税金。
・地方たばこ税:都道府県および市区町村に納められるたばこ税。
・ゴルフ場利用税:ゴルフ場の利用客がプレー料金とともに納める地方税。
・入湯税:温泉街の宿泊施設や温浴施設を利用した際に、環境保全や消防施設整備のために課される市町村税。
普段は何気なく支払っているホテル代やレジャー料金にも、目的を持った間接税が組み込まれています。
直接税との違いは?所得税・住民税と比較してわかる税の仕組み
税金を体系的に把握するには、直接税との対比が欠かせません。直接税とは、「税金を負担する人」と「納める人」が同一である税金を指します。
サラリーマンの給与から天引きされる所得税(国税)や住民税(地方税)、企業が利益に対して支払う法人税、不動産を所有する人に課される固定資産税などが直接税の代表です。これらは個人の年収や資産額、企業の収益力といった「担税力(税を負担する経済的能力)」に応じて税率が設定されます。
直接税と間接税の違いを整理すると、以下の対比が明確になります。
・直接税:所得や資産が多い人ほど高い税率を適用する「累進課税」が取り入れやすく、富の再分配機能が強く働く。
・間接税:年齢や年収に関係なく、モノやサービスを購入した瞬間に一律の割合で負担する。
どちらか一方だけに偏ると税収の安定性や公平性が崩れるため、日本をはじめとする主要国では両者をバランスよく組み合わせる税体系が構築されています。
間接税のメリット・デメリット|安定財源と「逆進性」の課題
間接税には、国家運営上の大きな利点がある一方で、社会的な議論を呼ぶ構造的デメリットも抱えています。
【間接税の主なメリット】
1. 景気変動に強く税収が安定する:不況時でも日用品や食料品の消費はゼロにならないため、法人税や所得税のように税収が急激に落ち込みにくい特徴があります。
2. 脱税や徴収漏れが起きにくい:価格に税金が自動的に上乗せされているため、確実な徴収が可能です。
3. 広く浅く負担を分かち合える:現役世代の勤労者だけでなく、年金受給者や訪日外国人観光客など、消費を行うすべての人から公平に徴収できます。
【間接税のデメリットと逆進性の問題点】
間接税最大の弱点と指摘されるのが「逆進性(ぎゃくしんせい)」です。
例えば同じ10%の消費税を負担する場合、月収100万円の高所得者にとっての5,000円の税負担は収入の0.5%に過ぎませんが、月収15万円の低所得者にとっては約3.3%に相当します。所得が低い人ほど、収入に占める間接税の負担割合が重くなってしまう現象を逆進性と呼びます。
日本ではこの緩和策として、飲食料品などに適用される「軽減税率(8%)」の導入や各種給付金施策が講じられていますが、制度の複雑化という新たなコストも生んでいます。
【2026年最新動向】酒税の一本化完了と税制改正の注目トピックス
間接税を取り巻く環境は、毎年の税制改正によって常にアップデートされています。特に2026年は、長年にわたり段階的に進められてきた「酒税改革の最終段階」を迎える節目の年です。
かつてビール、発泡酒、新ジャンル(いわゆる第3のビール)で大きく分かれていた税率は、段階的な統合を経て350mlあたり54.25円への一本化が完了します。従来の「新ジャンル」に課されていた税率は引き上げられ、本物の「ビール」にかかる税率は引き下げられたことで、店頭の価格差が縮まり、飲料メーカーの商品開発や消費者の購買動向にも明確な変化が現れています。
さらに、防衛財源確保に向けたたばこ税の引き上げ論議や、電気自動車(EV)普及に伴うガソリン税収減少への対応策(走行距離課税の検討など)、デジタル化によるインボイス制度の定着状況など、間接税をめぐる最新の議論からは目が離せません。
【間接税とは】に関するよくある質問(FAQ)
Q1:レシートに記載されている消費税は、お店の利益になっているのですか?
A1:お店の利益にはなりません。事業者は顧客から預かった消費税から、仕入れ時に自分が支払った消費税を差し引いた差額を計算し、定期的に国や自治体へ納付しています。
Q2:ガソリン税が「二重課税」と言われるのはなぜですか?
A2:ガソリンの販売価格は「本体価格+ガソリン税(揮発油税等)」で構成されており、その合計金額に対してさらに消費税(10%)が課されているためです。税金に対してさらに税金がかかる構造として、以前から見直しを求める声が存在します。
Q3:なぜ所得税だけで賄わず、間接税を増やす傾向にあるのですか?
A3:少子高齢化によって働く現役世代の人口が減少しているためです。現役世代の所得税だけに頼ると過度な負担がかかるため、社会保障費を支える安定財源として、世代を問わず広く負担できる消費税などの間接税が重視されています。
まとめ|間接税の仕組みを理解して日々の支出と税を見直そう
間接税は、私たちが意識することなく生活のあらゆるシーンで支払っている非常に身近な税金です。税金を直接納めている感覚が薄れがちだからこそ、自分が購入するモノにどのような税金がいくら含まれ、どのように社会のインフラや福祉に役立てられているのかを把握することは大切です。
酒税の一本化をはじめとする税制のアップデートは、日々の買い物や家計の管理にもダイレクトに影響を及ぼします。税金の仕組みを正しく知ることは、社会の動きを読み解き、賢い生活設計を立てるための確固たる第一歩となります。 (出典: 間接 税 と は(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。