二人暮らしの生活費は月25万で足りない?最新の平均内訳と貯金黄金比率
パートナーとの同棲や新婚生活をスタートさせる際、誰もが直面するのが「毎月の生活費はいったい幾ら必要なのか」という現実的な問題です。特に物価高や光熱費の改定が続く2026年現在、かつて「二人暮らしなら月20万〜25万円あれば十分」と言われていた目安は大きく崩れつつあります。
「月25万円の予算で組んでいたのに、毎月なぜか赤字になる」「思うように貯金が増えない」と頭を抱えるカップルは後を絶ちません。本稿では、総務省の家計調査をはじめとする最新の公的データと独自取材をもとに、二人暮らしにおける生活費のリアルな内訳や年代別の相場、そして将来の不安を払拭する家計管理の鉄則を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の二人暮らしの平均生活費は住居費を含めると月額約30万〜33万円が実相であり、月25万円予算では予備費や交際費の不足で赤字に陥りやすい。
- 要点2:貯金ゼロを防ぐ家計の黄金比率は「固定費50%・変動費30%・貯蓄20%」。20代・30代ともに手取り合計に応じた目標設定が不可欠となる。
- 要点3:トラブルを防ぐ最新の管理法は単純な完全折半ではなく、「手取り比率に応じた傾斜配分」と「共通口座・家計簿アプリの併用」が主流。
【2026年最新】二人暮らしの生活費平均と内訳実態|月25万円で足りない決定的な理由
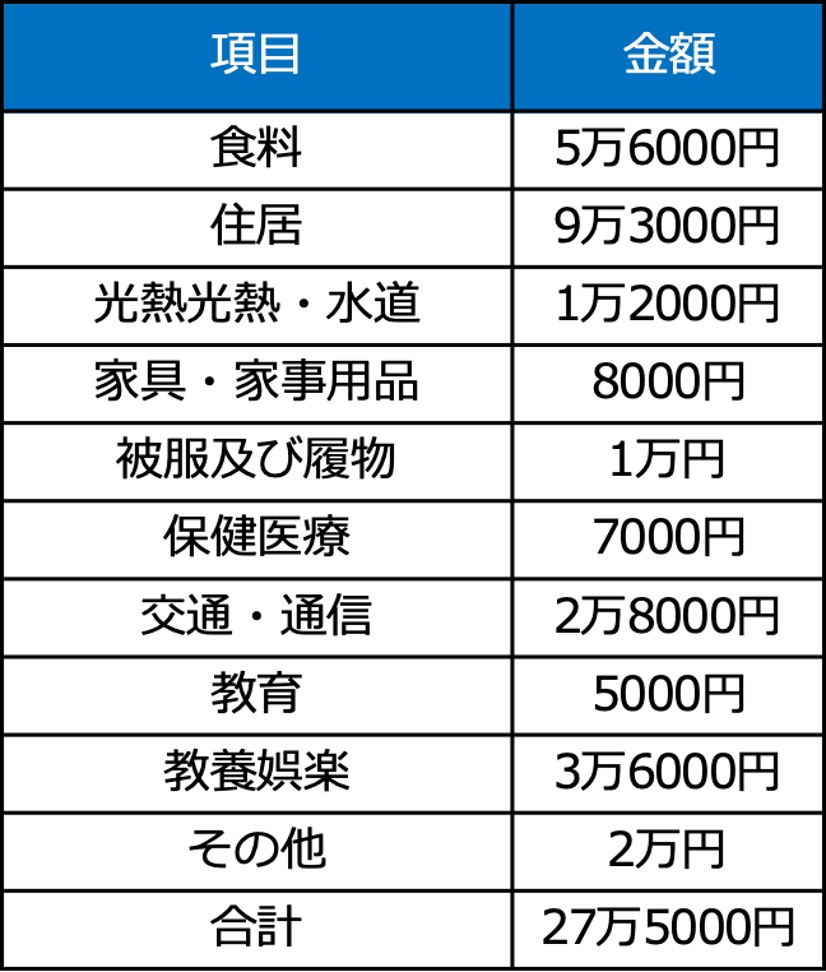
総務省統計局が発表する家計調査(二人以上の世帯・勤労者世帯)の最新動向を分析すると、住居費を除いた基礎的生活費だけでも平均して約24万〜26万円に達しています。ここに賃貸住宅の家賃(首都圏で約9万〜12万円、地方都市で約6万〜8万円)を加算すると、実際の総支出は30万〜35万円前後に上るのが実情です。
では、なぜ「月25万円」の予算設定では生活が破綻しやすいのでしょうか。取材で見えてきた最大の落とし穴は、「突発的な特別費」と「物価上昇に伴う固定費の底上げ」を見落としている点にあります。
家計簿アプリのシミュレーション上では「家賃8万円、食費5万円、光熱費2万円、通信・日用品2万円、娯楽3万円、保険・雑費2万円=合計22万円」と収まっているように見えても、実際には友人の結婚式や家電の買い替え、旅行代、医療費、季節ごとの被服費といった特別出費が年間数十万円規模で発生します。これらを月割りで計上していない場合、月25万円の枠は瞬く間にオーバーしてしまいます。
年代別のリアルな収支差|20代・30代の手取り額と貯金毎月の目安
二人暮らしの家計事情は、20代と30代で大きく様変わりします。収入水準やライフステージの違いが、手取り額と貯蓄ペースに直結するためです。
【20代カップルの収支モデル】
20代の場合、二人の手取り合計額は35万〜45万円程度がボリュームゾーンです。キャリア形成初期のため手取りは控えめですが、固定費を抑えやすい時期でもあります。このステージでは、毎月の手取りの15〜20%(約5万〜8万円)を貯蓄・投資へ回すのが健全な目安となります。
【30代夫婦・カップルの収支モデル】
30代になると昇給やキャリアアップにより、共働き世帯の手取り合計は50万〜65万円以上に伸びるケースが増加します。一方で、将来のマイホーム購入や出産・育児資金を見据える必要があるため、毎月の貯金目安は手取りの20〜30%(約10万〜15万円以上)へと引き上げる設計が求められます。
食費と光熱費の内訳相場|インフレ下で抑えるべきリアルな基準値
生活費の中で特に家計を圧迫しやすいのが食費と水道光熱費です。2026年現在の一般的な内訳相場を押さえておきましょう。
食費の平均目安:月6万〜8万円
外食を週1〜2回程度楽しみつつ、平日は自炊を中心とした場合、大人二人の食費は1日あたり約2,000〜2,500円、月額6万〜7万円前後に落ち着きます。完全自炊を徹底すれば5万円台前半まで圧縮可能ですが、過度な節約は生活の満足度を著しく下げる原因になるため、無理のない水準設定が肝心です。
水道光熱費の平均目安:月2万〜2.5万円
電気代・ガス代・水道代の内訳は、季節要因によって大きく変動します。エアコンを多用する夏期や暖房需要が高まる冬期は、電気・ガス代だけで2万5,000円〜3万円近くまで跳ね上がることも珍しくありません。年間平均で見ると、電気約1万2,000円、ガス約6,000円、水道約5,000円の計2万3,000円前後が標準値となります。
貯金ゼロを防ぐ「固定費の理想比率」と手取り別シミュレーション
貯蓄を確実に積み上げるためには、支出全体のバランスを視覚化するルール作りが不可欠です。最も推奨されるフレームワークが、手取り収入を「固定費50%:変動費30%:貯蓄・投資20%」に配分する黄金比率です。
手取り合計に応じた具体的な配分シミュレーションは以下の通りです。
■ 手取り合計40万円の場合(20代共働き標準)
・固定費(50%/20万円):家賃11万円、水道光熱費2.2万円、通信費1.5万円、保険・サブスク5.3万円
・変動費(30%/12万円):食費6.5万円、日用品1.5万円、交際・娯楽費4万円
・貯蓄・投資(20%/8万円):新NISAや普通預金へ確実に先取り
■ 手取り合計55万円の場合(30代共働き標準)
・固定費(50%/27.5万円):家賃15万円、水道光熱費2.5万円、通信・車関連・保険10万円
・変動費(30%/16.5万円):食費8万円、日用品2万円、交際・旅行積立6.5万円
・貯蓄・投資(20%/11万円):教育資金・住宅頭金積立+資産形成
不満や揉め事をゼロにする「同棲生活費の折半方法」と2026年最新家計管理ルール
生活費の分担方法は、パートナー間の関係性を左右する極めてデリケートな問題です。かつて主流だった「完全折半(50:50)」は、二人の収入格差がある場合に不満が蓄積しやすいデメリットがありました。
現在支持を集めている最新の家計管理ルールは、「収入に応じた傾斜配分」と「共有口座・キャッシュレス連携」の組み合わせです。
例えば、パートナーAの手取りが30万円、パートナーBの手取りが20万円(合計50万円)の場合、負担比率を「3対2」に設定します。共通の生活費口座を1つ開設し、毎月Aが18万円、Bが12万円を入金。家賃や光熱費、食費の決済はすべてこの口座に紐づいた家族カードや決済アプリから支払う仕組みです。残った個人のお金は自由に使って良いルールにすることで、家計の透明性と個人の自由を両立できます。
ストレスなく年間50万円浮かせる!プロ直伝の二人暮らし生活費節約術
日々の生活水準を落とさずに支出を削るには、少額の節約を積み重ねるよりも「固定費の構造改革」にメスを入れるのが鉄則です。
1. 通信費とサブスクの完全最適化
大手キャリアから格安SIM・オンライン専用プランへの乗り換えにより、一人あたり月3,000円以下、二人で月1万円以上の削減が可能です。また、重複して契約しがちな動画配信や音楽配信サービスはファミリープランへ一本化するか、利用頻度を見直して整理します。
2. ふるさと納税を生活防衛策として活用
米や調味料、トイレットペーパーなどの必需品をふるさと納税の返礼品で賄うことで、年間の日用品・食費支出を実質的に数万円単位で浮かせることができます。
3. 保険と電力・ガス会社の定期的な見直し
賃貸契約時の火災保険を自前で割安なプランに切り替えることや、電力・ガスのセット割プランを最新の料金体系と比較・再検討することで、年間の固定費を無理なく削り落とせます。
【二人暮らしの生活費】に関するよくある質問(FAQ)
Q1:手取り合計が月30万円の場合、二人暮らしは可能ですか?
A1:十分に可能です。ただし家賃を7万〜8万円前後に抑え、外食頻度をコントロールする必要があります。固定費比率を抑えれば月3万〜4万円程度の貯蓄も維持できます。
Q2:貯金用口座と生活費口座は分けるべきですか?
A2:絶対に分けることを推奨します。給料日に貯蓄分を自動引き落としで先取りし、残った金額だけで生活費をやりくりする「先取り貯蓄システム」を構築することが失敗を防ぐ唯一の近道です。
Q3:同棲を始める際の初期費用はどのくらい準備すべきですか?
A3:賃貸初期費用(家賃の4〜5ヶ月分)、引越し費用、二人用の家具・家電購入費を合わせると、一般的に80万〜120万円前後が相場となります。生活防衛資金とは別に用意しておくのが安心です。
まとめ:二人で描く未来のために「共有と対話」の仕組み化を
二人暮らしの生活費管理において最も大切なのは、単に支出を切り詰めることではなく、「何にお金を使い、何のために貯蓄するのか」という価値観をパートナー同士で定期的にすり合わせることです。
月25万円で足りないと感じたとしても、それは決して浪費ばかりが原因ではなく、現在の経済状況における構造的な要因が大きいと言えます。まずは現在の収支を包み隠さず可視化し、黄金比率を目安にしながら、二人にとって心地よい家計のバランスを見つけ出してみてはいかがでしょうか。 (出典: 二 人 暮らし 生活費(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。