産休手当とは?いつもらえるか・計算方法と育休の差【2026年最新】
妊娠が判明した喜びに包まれる一方、現実問題として多くのプレママ・共働き世帯の頭をよぎるのが「産休中の生活費はどうなるのか」という切実な不安です。休業によって給与がストップする期間を公的に支える柱が、通称「産休手当」と呼ばれるセーフティネットですが、その実態を正確に把握できている人は決して多くありません。
「給与の何割が振り込まれるのか」「いつもらえるのか」「申請で1日でもミスをすると全額もらえなくなる落とし穴があるのか」――。2026年現在の社会保険制度および法改正の最新状況を踏まえ、育休手当との決定的な違いから手取り額のリアル、知らなきゃ大損する受給要件の盲点まで、現場の取材データとともに徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:産休手当の正式名称は健康保険から支給される「出産手当金」であり、支給額は月給(標準報酬月額)の日額の3分の2(約67%)だが、社会保険料免除と非課税措置により手取り感覚は約8割を維持できる。
- 要点2:最初の振込時期は「産後2〜3ヶ月後」が一般的であり、休業突入から数ヶ月間は完全な無収入期間が発生するため事前のキャッシュフロー対策が必須となる。
- 要点3:パート・契約社員でも社保加入者なら対象となる一方、退職日の出勤ミスなど制度の知られざる盲点によって受給資格を喪失するトラブルが多発している。
産休手当(出産手当金)とは一体どんな制度?支給条件と基本ルール
日常会話では「産休手当」と総称されますが、法律上の正式名称は健康保険法に基づく「出産手当金」です。これは、出産のために会社を休み、その間に給与の支払いを受けられない被保険者とその家族の生活を保障するために支給される公的給付を指します。
まず押さえるべき大前提は、産休手当の支給元が「雇用保険」ではなく「勤務先が加入している健康保険組合(協会けんぽ、組合健保、共済組合など)」であるという点です。したがって、受給するための最重要条件は「勤務先の健康保険の被保険者本人(本人名義の保険証を持つ会社員・公務員など)」であることです。国民健康保険に加入している自営業・フリーランスや、配偶者の扶養に入っているパートタイマーは原則として対象外となります。
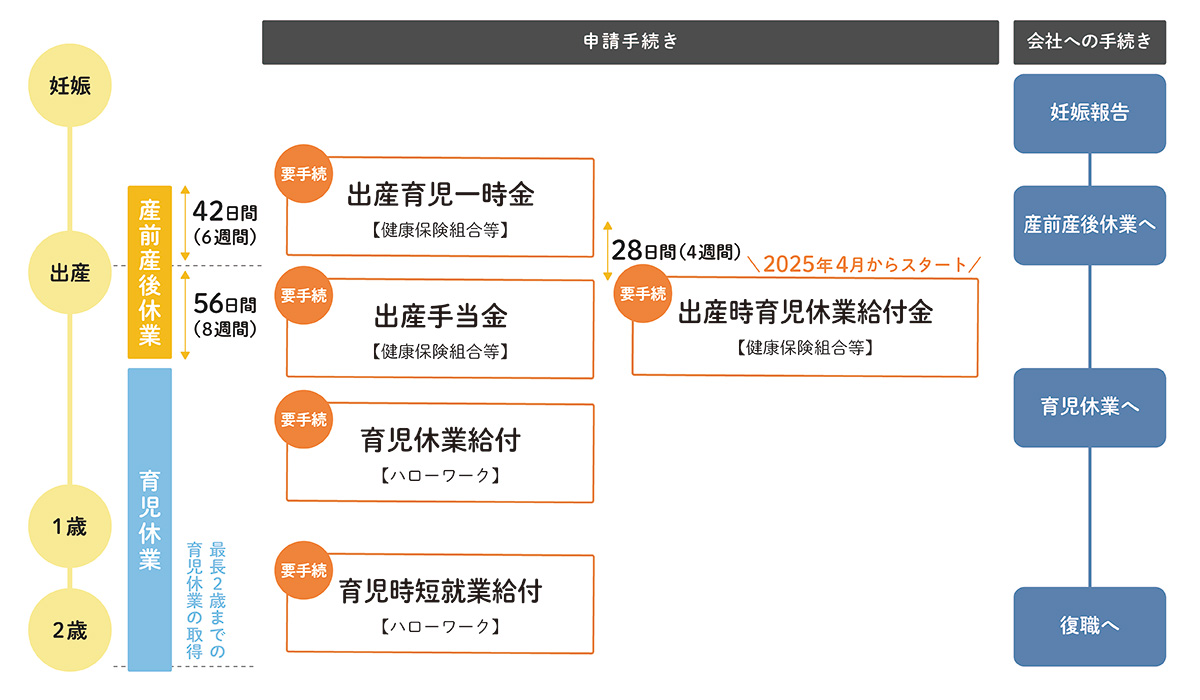
対象となる休業期間は労働基準法が定める「産前産後休業期間」と連動しています。具体的には、出産日(実際の出産が予定日より遅れた場合は予定日)以前42日(多胎妊娠の場合は98日)から、出産の翌日以後56日目までの範囲です。この期間中に仕事を休み、給与が支払われない、あるいは手当の額を下回る一部支給にとどまる場合に、休んだ日数分の日当が支給される仕組みになっています。
【いつもらえる?】初振込は産後2〜3ヶ月後|気になる支給時期と申請の流れ
現場の妊婦や新米ママから最も多く寄せられる切実な疑問が、「手当のお金はいつ自分の口座に振り込まれるのか」という支給タイミングの問題です。結論から言うと、産休手当が実際に口座へ入金されるのは「出産からおよそ2ヶ月〜3ヶ月後」となります。
産前休業に入ってすぐに支給されるわけではない点に最大の注意が必要です。産休手当は、産後56日間の産後休業が完全に終了した後に、病院と勤務先が証明書を記入し、健康保険組合へ申請書を提出して初めて審査が行われるためです。
申請から受給までのリアルなタイムラインは以下の通りです。
①休業前:勤務先の人事・労務担当者から「健康保険出産手当金支給申請書」を受け取る。
②出産時:入院先の産婦人科・助産院へ申請書を持参し、「医師・助産師の証明欄」に出生証明を記入してもらう(文書料として数千円程度かかる場合あり)。
③産後休業終了後(産後56日以降):勤務先へ申請書を提出。事業主が「休業および賃金不支給の証明欄」を記入。
④健康保険組合へ提出・審査:事業主経由で協会けんぽ等へ提出。審査期間は約2週間〜1ヶ月。
⑤支給決定・振込:指定口座へ一括で入金され、「支給決定通知書」が自宅へ届く。
予定日通りに出産した場合でも、産休に入ってから手当が手元に入るまで「最低でも3ヶ月から4ヶ月程度の無収入期間」が確実に生じます。このキャッシュフローの空白期間を知らずに貯金を枯渇させてしまうケースが後を絶たないため、手元資金の準備は妊娠中期から計画的に進めておく必要があります。
産休手当の計算方法と「給与の何割が手元に残るのか」の真相
産休手当で支給される金額は、単純な基本給や額面給与ではなく、社会保険の基準である「標準報酬月額」を基礎として厳密に算出されます。具体的な法定計算式は以下の通りです。
【1日あたりの支給額】= 支給開始日以前の継続した12ヶ月間の各月の標準報酬月額を平均した額 ÷ 30日 × 3分の2(67%)
標準報酬月額とは、毎月の基本給に残業代、通勤手当、各種役職手当などを合算した報酬月額を、一定の等級(健康保険は全50等級)に当てはめた区切りの金額です。直近1年間の平均月額報酬が30万円であれば、標準報酬月額は30万円となります。
「額面の3分の2(約67%)しかもらえないなら、生活が厳しくなるのでは」と不安に感じる方も少なくありません。しかし、ここには知っておくべき決定的な制度上の優遇措置が存在します。それが「産休中の社会保険料免除」と「所得税・住民税の非課税措置」です。
通常、給与からは健康保険料、厚生年金保険料、雇用保険料、所得税、住民税が差し引かれ、額面の約80〜85%が手取りとなります。ところが、産前産後休業期間中は、事業主が年金事務所等へ届け出を行うことで健康保険料と厚生年金保険料が全額免除されます(将来の年金受給額を計算する際は、保険料を満額納めたものとして扱われます)。さらに、出産手当金として受け取る給付金は非課税所得となるため、所得税もかかりません。
その結果、手取りベースで比較すると、「休業前の実質手取り額の約80〜85%」という非常に高い水準の生活原資が手元に残ることになります。額面上の「3分の2」という数字以上に、手取り感覚としては手厚い保護が受けられるのが実態です。

育児休業給付金や出産育児一時金との決定的な違い【制度比較表】
妊娠・出産期に支給される公的手当には、出産手当金のほかに「出産育児一時金」や「育児休業給付金(いわゆる育休手当)」があります。これらは支給の目的、財源、管轄省庁がまったく異なります。混乱しやすい3大制度の差異を一覧表に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 出産育児一時金 | 原則1児につき50万円(産科医療補償制度対象外は48.8万円) | 分娩費用の直接支払制度により窓口相殺が主流 | 出産自体の高額な医療費を直接カバーする措置。国民健康保険加入者も一律対象。 |
| 産休手当(出産手当金) | 標準報酬日額の3分の2(約67%)× 産前産後休業日数(原則98日間) | 月給30万円の場合、約65万〜70万円程度が一括支給 | 健康保険被保険者のみの休業補償。非課税+社保免除で手取り約8割が担保される。 |
| 育休手当(育児休業給付金) | 休業前賃金の67%(半年経過後は50%)。最新法改正で手取り10割支援も創設 | 産後休業終了翌日から子が1歳(最大2歳)に達するまで | 管轄はハローワーク(雇用保険)。2026年現在は両親ともに育休取得時の給付拡充が定着。 |
2026年現在、少子化対策の抜本強化を目的とした一連の法改正により、雇用保険から支給される育児休業給付金については、両親ともに一定期間以上の育休を取得した場合に手取り10割相当を支援する「出生後休業支援給付」などの施策が社会に浸透しています。しかし、産前産後休業を支える「出産手当金」はあくまで健康保険制度であり、育休給付とは財源も窓口も完全に別物であるという点を混同してはなりません。
【実態検証】「口座残高が尽きかけた」利用者の生の声と入金ラグの罠
大手SNSや知恵袋、子育てコミュニティの投稿を綿密にリサーチすると、毎年必ずと言っていいほど噴出しているのが「産休手当の入金が遅すぎて生活費がショートした」という阿鼻叫喚の声です。
都内のIT企業に勤務し、第1子を出産した30代女性は当時の緊迫した状況を次のように証言しています。
「産休に入ればすぐ手当が振り込まれると思い込んでいました。ところが産前6週間プラス産後8週間の休業が終わるまで申請すらできず、病院の証明書の受け取りや会社の総務の手続き待ちで、結局お金が入ったのは出産から3ヶ月半後。育児用品の出費や出産費用の持ち出しが重なり、通帳の残高が数万円まで減って生きた心地がしませんでした」
ネット上の口コミでも「総務の担当者が産休手続きに不慣れで申請が1ヶ月放置されていた」「産院の退院時に診断書を頼み忘れて書類集めに手間取った」といった事務的な遅延リスクが多数報告されています。
こうした入金ラグを回避するための実務的なテクニックとして、「産前分」と「産後分」に分けて申請書を提出する分割申請という手法が存在します。産前休業が終わった段階で一度申請を行えば、産後休業の途中で産前42日分の手当を先に受け取ることが可能です。ただし、病院の文書発行料が2回分発生する点や、勤務先の労務担当者に2回の手続き負荷をかけることになるため、会社の合意と事前のすり合わせが欠かせません。

一般に知られていない落とし穴|パート・契約社員と退職後の受給要件
制度の認知度が高まる一方で、条件の勘違いによる「もらい損ね」の事故が頻発しているのが、非正規雇用の方の受給条件と退職時のルールです。
まず、パートや契約社員であっても、勤務先で健康保険(社会保険)に加入していれば、正社員とまったく同等の権利として産休手当を受給できます。週所定労働時間20時間以上などを満たして勤務先の保険証を持っているなら、「パートだからもらえない」という言説は完全な誤解です。気後れすることなく会社側に手続きを依頼しなければなりません。
極めて危険なのが、妊娠を機に仕事を辞めるケースにおける「退職後の出産手当金受給要件」です。退職後であっても、以下の2つの要件を同時に満たしていれば、休業期間終了まで手当を受け取り続けることができます。
①被保険者期間の継続要件:退職日までに継続して1年以上の被保険者期間(健康保険の加入期間)があること。
②資格喪失時の労務不能要件:退職日時点で、産前休業期間(出産予定日の前42日以内)に入っており、かつ労務不能の状態であること。
ここで数多くの退職者を絶望させてきた最大の落とし穴が、「退職日の当日に出勤してしまうこと」です。
退職日にデスクの片付けや同僚への最後の挨拶、引き継ぎ作業のために数時間だけでも会社へ出勤し、タイムカードを切ったり給与が発生したりしてしまうと、法律上「その日は労務可能であった(働ける状態だった)」と判断されます。その結果、要件②を満たせなくなり、翌日以降の産休手当の受給資格がすべて消滅するという極めて冷酷なルールが存在します。有給消化を利用して退職日を完全に「休業」の状態にしておくことが、受給資格を守るための絶対防衛ラインです。
失敗しない健康保険組合への申請手続きとスムーズな受け取りステップ
トラブルなく最短で給付金を受け取るためには、タイムスケジュールに沿った正確なアクションが求められます。受給までの具体的な進行マニュアルを以下にまとめました。
【妊娠7ヶ月〜8ヶ月頃】:会社への事前相談
社内の人事労務担当者に産休取得の意思を伝え、産前産後休業届の提出と同時に「健康保険出産手当金支給申請書」の用紙を取り寄せます。同時に「産休中の社会保険料免除」の手続きを会社側で確実に進めてもらうよう念押ししておきましょう。
【入院・出産直後】:病院での証明取得
申請書の中面にある「医師・助産師が証明するところ」を出産した医療機関の受付に提出します。退院時に記載してもらえる産院もあれば、産後1ヶ月健診時に返却される病院もあるため、入院時に文書窓口へ作成日数の目安を確認しておくのが確実です。
【産後56日経過後】:勤務先へ書類送付
医師の証明印が押された申請書を勤務先の担当部署へ郵送します。会社側が休業期間中の出勤簿や賃金台帳の写しを添付し、管轄の健康保険組合(協会けんぽ等)へ提出します。
【出産予定日からのズレによる日数加算の確認】:
出産予定日より実際の出産が遅れた場合、その遅れた日数分(予定日から実出産日までの日数)もすべて産前休業として手当の支給対象日数にカウントされます。例えば出産が5日遅れた場合、支給対象は「42日 + 5日 + 56日 = 103日分」に増額されます。逆に予定日より早く産まれた場合は、早まった日数分だけ産前期間が短縮されます。
【プロの結論】経済的自立を守る家計防衛策とキャリア選択の判断基準
社会構造が共働き前提へとシフトした2026年において、産休・育休に関する給付制度は単なる「補助金」ではなく、働く女性の経済的自立とキャリア継続を支える生命線です。制度の活用にあたって、おすすめできる人と慎重になるべき人の判断基準は明確に分かれます。
【制度活用で最大の恩恵を受けられる人】
・社会保険に加入しており、出産後も職場復帰を前提としている人
・産後数ヶ月間の手元生活資金(生活費3〜4ヶ月分)を別口座で確保できている人
・会社の総務・労務担当者と密に連絡を取り、能動的に書類手続きを進められる人
【受給にあたって細心の注意・再考が必要な人】
・手元貯蓄に余裕がなく、休業直後からの生活費を手当に頼ろうとしている人(分割申請の早期打診が必要)
・産前産後休業のタイミングで勢いのまま退職を考えている人(退職日の設定ミスで数十万円規模の給付を失うリスク大)
・夫の扶養内での短時間パート勤務者(自身名義の社保がない場合は受給できないため、一時金と夫の健保の扶養控除を軸に家計を再編する必要あり)
行政や法制度は「知っている人だけを助け、知らずに手続きを怠った人には救済を与えない」という厳格な側面を持っています。手当の構造を論理的に理解し、受給までの資金計画を盤石にしておくことこそが、精神的なゆとりを持って新しい命を迎えるための最大の防壁となります。
【産休手当とは】に関するよくある質問(FAQ)
Q1:出産予定日よりも実際の出産が早まった場合や遅れた場合、手当の金額はどう変動しますか?
A1:出産が予定日より遅れた場合は、遅れた日数分だけ産前休業の日数が増加し、手当の総額も日割りで増額されます。一方、予定日より早く産まれた場合は、短縮された日数分だけ産前期間が減るため、手当の総額は減少します。ただし、産後休業の56日間については出産日翌日からの固定となるため変動しません。
Q2:夫の扶養に入ってパートをしている場合でも、産休手当は受け取れますか?
A2:受け取れません。出産手当金はご自身が勤務先の「健康保険の被保険者本人」として加入していることが必須条件です。扶養に入っている場合は被扶養者となるため対象外です。ただし、出産そのものに対する給付である「出産育児一時金(原則50万円)」については、夫側の健康保険から家族出産育児一時金として全額支給されます。
Q3:産休手当を受け取った後、事情が変わって育休を取らずに退職した場合、手当を返還する必要はありますか?
A3:返還する必要はありません。産休手当は「過去の休業期間に対する所得補償」として正当に受給する権利があるため、結果として職場復帰できずに退職することになった場合でも、一度支給された手当を国や保険組合に返す義務は一切生じません。
Q4:産前産後休業の期間中に、在宅ワークや副業で収入を得た場合はどうなりますか?
A4:勤務先から給与が支払われた場合や、休業中に一定以上の労務を行って収入を得た場合、手当の金額が減額されるか、全額不支給となる可能性があります。出産手当金は「労務に服することができない期間の所得補償」であるため、実態として仕事をこなして対価を得ていると判断されると制度の趣旨から外れるためです。休業中の就労は原則として避けるのが賢明です。
まとめ:制度を味方に安心の出産・育児を迎えるために
産休手当(出産手当金)は、母体の回復と新生児の命を守る休業期間において、働く女性が経済的に困窮することのないよう設計された強力な権利です。月給の約3分の2という数字に社会保険料の全額免除と非課税措置が加わることで、実質手取り約8割が維持される手厚い仕組みとなっています。
しかし、最初の入金が出産から2〜3ヶ月後になるという「資金繰りの空白期間」や、退職時の退職日出勤トラップなど、事前に把握していなければ防げない落とし穴も確実に存在します。2026年の最新の社会保障制度を正しく理解し、会社の人事担当者や産院と綿密に連携を取りながら、万全の態勢で出産という人生の大きな節目を迎えてください。 (出典: 産休 手当 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。