国の教育ローン金利は高い?民間比較と優遇制度の真相【2026年最新】
日本政策金融公庫が扱う「国の教育ローン(教育一般貸付)」は、高校や大学などへ進学する子どもを持つ家庭にとって頼れる公的融資として長く定着してきました。しかし、日本銀行の金融政策修正や市場金利の変動を背景に、融資条件や利率環境は大きな転換点を迎えています。「国の制度なのに民間の銀行より金利が高いのではないか」「母子家庭向けの優遇を受けないと損をするのか」といった疑問や戸惑いの声が、教育資金の工面に奔走する保護者の間で急速に広がっています。
公的融資であるがゆえの厳格な年収制限や、固定金利という仕組みが持つ強みとリスク。さらには民間金融機関の教育ローンや日本学生支援機構(JASSO)の奨学金との決定的な違いまで、現場の実態データをもとにその全貌を解き明かします。教育費のピークを控える親世代が直面する資金繰りの真実を、FPや家計取材の視点から紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年7月改定により国の教育ローン金利は年4.05%(固定金利・保証料別)となり、長期固定ゆえに民間の変動金利の表面利率より高く見える現象が生じている。
- 要点2:ひとり親家庭や年収200万円以内の世帯には手厚い金利優遇(引き下げ)や保証料軽減が用意されており、属性次第で民間を圧倒する有利な条件へと逆転する。
- 要点3:審査では年収の高さよりも「直近の支払実績・信用情報」が厳格に問われるため、公的融資だから誰でも通るという誤解は禁物であり、奨学金との併用を含めた出口戦略が必須となる。
【2026年最新金利】国の教育ローンが年4.05%へ改定|引き上げの背景と現在地
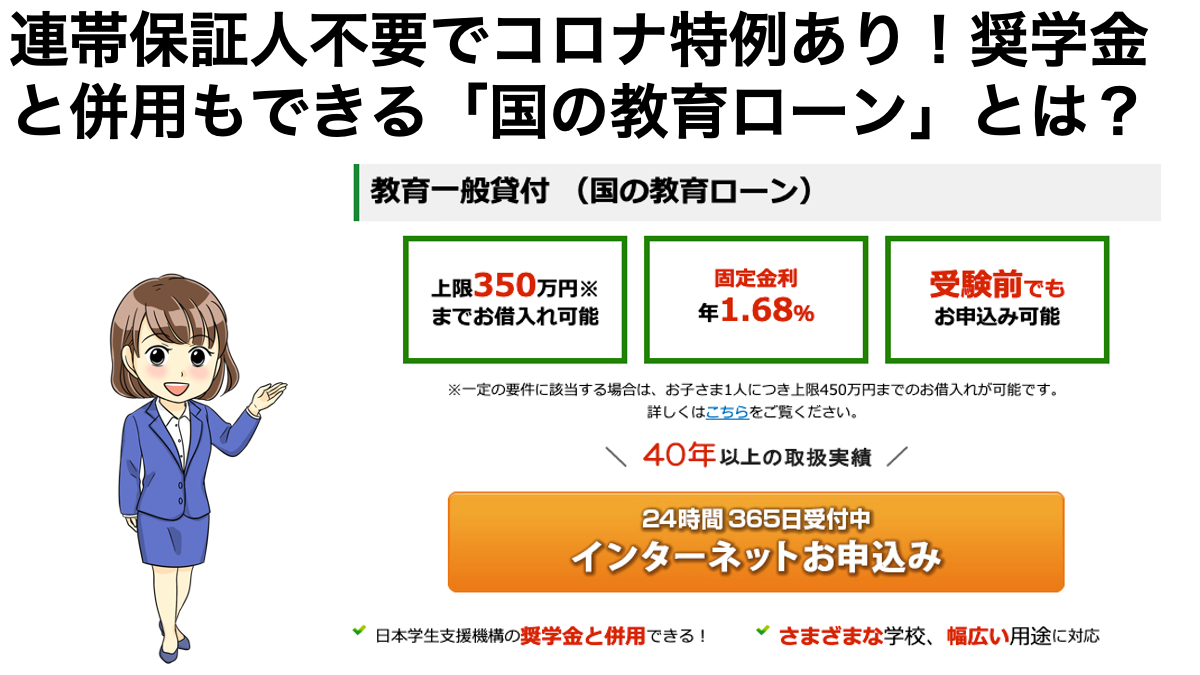
日本政策金融公庫の公式発表資料によると、教育一般貸付(国の教育ローン)の金利は2026年(令和8年)7月1日付で年4.05%(固定金利・保証料別)へと改定されました。かつて超低金利時代に1%台後半から2%前後で推移していた時期を知る保護者からは、ネット上や相談窓口で「予想以上に高くなっている」「公的融資なのに引き上げピッチが早い」と困惑の声が上がっています。
この金利改定の根底にあるのは、国内の長期金利の上昇トレンドです。国の教育ローンは「固定金利」を採用しており、資金調達の原資となる財政投融資の金利水準や長期国債利回りに連動して機動的に見直されます。民間銀行の住宅ローンや教育ローンで主力となっている「変動金利」とは異なり、借入時点で完済までの返済額が1円単位で確定する設計をとっているため、先々の金利上昇リスクを公庫側が織り込んだ結果としての年4.05%という水準です。
金利の数字だけを見れば負担感が増した印象を与えますが、完済まで最長16年から19年にも及ぶ超長期返済において、将来的なインフレや追加利上げの影響を一切受けないという安心料を含んだプライシングとも評価できます。進学を控えた家庭にとっては、目先の金利水準を嘆くよりも、固定金利がもたらす家計防衛の機能を正しく把握することが第一歩となります。
「民間銀行より高い」噂の真相を検証|固定金利と変動金利に潜む決定的な罠
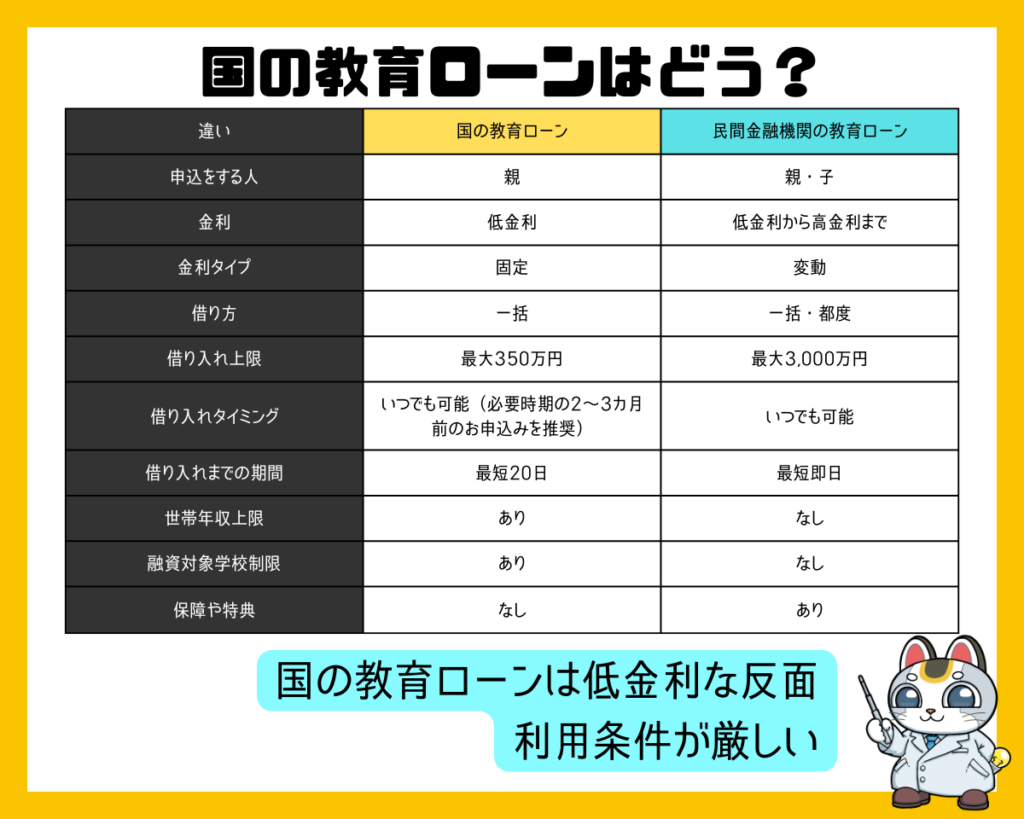
保護者向けのコミュニティやSNS上では、「国の教育ローンは民間銀行より金利が高いから申し込む価値がない」という言説が散見されます。この噂が生じる最大の原因は、民間銀行の教育ローンが前面に打ち出している「変動金利の最優遇利率」と、国の教育ローンの「固定金利」を単純比較している点にあります。
メガバンクや地方銀行、ネット銀行が展開する無担保教育ローンの多くは、年2%台から3%台前半の変動金利をアピールしています。さらに、給与振込口座の指定や住宅ローンの併用、クレジットカードの契約といった「優遇条件」をすべて満たした場合の最低金利を広告の主役に据えているケースが目立ちます。一方、国の教育ローンは一律の固定金利(年4.05%)を掲げているため、広告の表面的な数字だけを眺めると、民間の方が格安に見えてしまうカラクリが存在します。
しかし、民間の変動金利は半年ごとの見直しで上昇するリスクを常に抱えており、優遇条件から外れたり審査結果次第では年4%後半から7%超の上限金利が適用されることも珍しくありません。さらに見落とされがちなのが「保証料」の扱いです。民間ローンの多くは金利に保証料が含まれている(保証料込み)一方で、国の教育ローンは融資額から一括で保証料が差し引かれるか、連帯保証人を立てる仕組みです。実質的な総返済額で比較しなければ、本当の損得は見えてきません。
| 融資制度・商品 | 適用金利(2026年基準) | 金利タイプ・保証料 | 編集部の見解・評価 |
|---|---|---|---|
| 国の教育ローン (日本政策金融公庫) | 年4.05% (特定世帯は優遇あり) | 完全固定金利 保証料別(または連帯保証人) | 将来の利上げリスクを完全に遮断。低所得世帯やひとり親世帯なら実質最安クラスへ化ける。 |
| メガバンク・大手銀行 (無担保教育ローン) | 年2.5%~4.5%程度 (最優遇適用時) | 変動金利が主流 保証料込みが多い | 高年収層かつ自行での取引実績が豊富な家庭には有利。将来の金利上昇局面では総返済額逆転のリスクあり。 |
| JASSO 奨学金 (第二種・有利子) | 年0.8%~1.8%前後 (貸与終了時に決定) | 利率固定または見直し方式 人的保証または機関保証 | 学生本人が返済債務を負う前提。金利自体は圧倒的に低いが、入学前の初期費用(入学金等)には充当できない。 |
見落とし厳禁の「金利優遇制度」|ひとり親家庭や世帯年収に応じた負担軽減策
国の教育ローンを語る上で絶対に外してはならないのが、公的金融機関ならではの手厚い金利優遇制度(特例措置)の存在です。民間の教育ローンは年収が高く勤続年数が長い「信用力の高い層」に低金利を提示しますが、公庫はその逆で、経済的に支援を必要とする世帯に対して金利の引き下げや返済条件の緩和を実施しています。
具体的には、母子家庭や父子家庭といったひとり親家庭(母子・父子家庭)、あるいは交通遺児家庭、世帯年収200万円(給与所得以外は所得132万円)以内の低所得世帯、さらには扶養する子どもが3人以上いて世帯年収が500万円以内の世帯に対して、通常金利から明確な引き下げが適用されます。さらに、返済期間も通常の上限16年から最長19年(在学期間を含む)まで延長が認められるため、月々の支払負担を極限まで抑える設計が可能です。
加えて、公益財団法人教育資金融資保証基金を利用する場合の「保証料目安」についても、優遇対象世帯は一般の約3分の2から半額程度に減額される特例が組み込まれています。連帯保証人(別世帯で一定の収入がある進導者など)を立てられる場合は保証料そのものが0円で済むため、民間銀行で借りるよりもトータルコストが劇的に安くなるケースが多々あります。
なお、国の教育ローンには申し込める「世帯年収上限」が厳格に定められています。扶養する子どもの人数に応じて上限額が設定されており、子ども1人の場合は世帯年収790万円(給与所得者以外は所得600万円)、子ども2人なら890万円、子ども3人なら990万円が基本ラインです。ただし、自宅外通学や海外留学、親の学び直し(リスキリング)費用などの特定要件に該当すれば、子ども1人でも年収上限が990万円まで緩和される特例措置が存在するため、事前の要件照会が欠かせません。

【返済シミュレーション】借入額別・月々の返済額と総返済額のリアル
金利年4.05%という固定金利下で実際に資金を借り入れた場合、家計にはどれほどの返済負担が発生するのでしょうか。一般的な大学進学時の借入希望額として多い200万円、ならびに融資上限額(原則)である350万円を借り入れたケースで試算を行います。
借入額200万円を返済期間10年(120回払い・元利均等返済・保証料別途)で借り入れた場合、毎月の返済額は約20,290円となります。10年間の総返済額は約2,434,800円となり、利息負担分は約43万5,000円です。もし返済期間を15年(180回払い)に延ばしたとすれば、月々の返済額は約14,840円まで下がりますが、利息総額は約67万1,000円へと膨らみます。
融資上限の350万円を満額借り入れた場合は、さらにシビアな現実が浮き彫りになります。返済期間15年(180回払い)で年4.05%の場合、月々の返済額は約25,970円、総返済額は約4,674,600円に達し、支払う利息だけでも約117万円を超える計算です。これに教育資金融資保証基金の保証料(融資額や返済年数に応じて数万円から十数万円)が差し引かれるため、口座に着金する実額はさらに目減りします。
ここで多くの家庭が選択しがちなのが「在学中の元金据え置き(利息のみの返済)」です。在学中の4年間は利息だけを支払い、卒業後に本格的な元金返済を開始する仕組みですが、これは返済総額を確実に跳ね上げる諸刃の剣です。据置期間中も年4.05%の利息はフルにかかり続けるため、安易な据置設定は卒業後の家計、あるいは子どもの社会人スタートを大きく圧迫する要因となります。
【実態検証】審査基準と落ちた理由|知恵袋やSNSに溢れる「公庫審査落ち」の共通点
インターネット上の掲示板や知恵袋、SNSを定点観測していると、「公的融資だから誰でも受かると思っていたのに審査に落ちた」「年収400万円で借入希望額150万円なのに否決された」という悲痛な投稿が後を絶ちません。国の教育ローンはセーフティネットの役割を帯びているものの、慈善事業ではなく融資事業であり、返済原資が公金である以上、審査基準は極めてシビアです。
取材データや融資現場の証言から浮かび上がる「審査に落ちる決定的理由」は、年収の絶対額ではありません。最たる要因は「過去6カ月から1年以内の公共料金・通信費・クレジットカードの支払い遅延」です。日本政策金融公庫の審査では、通帳原本の提出(直近6カ月分の引き落とし履歴チェック)が義務付けられています。ここで電気代、水道代、家賃、スマートフォンの端末代割賦金などの引き落とし口座で残高不足や再振替の履歴が複数回見つかると、それだけで信用力に致命的な疑問符がつきます。
さらに、個人信用情報機関(CIC、JICCなど)に登録されている他社借入情報も徹底的に精査されます。消費者金融のカードローン残高やリボ払いの残債はもちろん、近年急増しているのが「後払い決済サービスの滞納」です。年収に対する年間の総返済負担率(他社借入を含む)が公庫の内規基準(概ね30%〜35%以内)を超えている場合、減額回答や門前払いの否決通知が届くことになります。
もう一つの重大な盲点が「融資実行までのタイムラグ」です。国の教育ローンはWeb申込みから審査結果の連絡、契約書類の郵送、そして実際の着金までに通常で2週間から1カ月、受験・合格発表が集中する11月から3月の繁忙期には2カ月近くを要することもあります。大学の入学金や前期授業料の納付締切日に着金が間に合わず、結局民間の高金利なフリーローンや消費者金融で一時しのぎをして家計を破綻させるケースが多発しているのが現場の実情です。
【プロの結論】親子間の心理的バウンダリーと破綻しない教育投資の判断基準
教育費の工面というテーマは、純粋な家計経済の枠組みを超えて、根深い家族社会学や心理学的な問題を孕んでいます。日本社会には長年、「親たるもの、自らの生活を犠牲にしてでも子どもの望む学歴を用意しなければならない」という強烈な規範意識が存在してきました。かつての高度経済成長期や受験戦争期に形成されたこの親規範は、教育虐待や親子の共依存(コ・ディペンデンシー)の温床となりやすい側面を持っています。
ファイナンシャルプランナーとしての現場取材でも、「老後資金の貯蓄を取り崩し、年4%超の教育ローンを満額借りてまで私立大学に進学させた結果、親が定年後に住宅ローンと教育ローンの二重苦で自己破産に追い込まれる」という悲惨な事例が跡を絶ちません。子どもへの愛情から出た融資借入が、結果として親自身の老後を破綻させ、最終的に子どもへ介護や生活扶助の重荷を背負わせるという本末転倒な構図です。
いま求められているのは、親子間における健全な「心理的バウンダリー(境界線)」の設定です。親がすべてを背負い込んで教育ローンを組むのではなく、「親が拠出できる限界額」を率直に共有し、不足分は学生本人が自立の一歩としてJASSOの給付型奨学金や第二種奨学金(有利子貸与型)を活用する、あるいは授業料減免制度や特待生制度を目指すといった役割分担が不可欠です。奨学金の返済義務を学生自身が背負うことは、自らの学びに対するコスト意識と責任感を育てる教育的側面も持ち合わせています。
以上の観点を踏まえ、国の教育ローンを「今すぐ選ぶべき人」と「慎重に回避すべき人」の境界線を整理します。
- 国の教育ローンを選ぶべき人:
- ひとり親世帯や年収200万円台など、明確な金利優遇措置の恩恵を受けられる世帯
- 長期返済において金利上昇リスクを完全にゼロ化し、固定支出を固定化したい堅実志向の家庭
- 合格発表直後の入学金や敷金など、学生本人の奨学金(入学後貸与)では間に合わない初期費用を用立てたい保護者
- 子どもの人数が2人以上おり、民間銀行の年収要件や取引条件を満たすのが難しい家庭
- 他の手段(民間変動や奨学金)を検討すべき人:
- 上場企業勤務や公務員などで世帯年収が高く、民間銀行の最優遇変動金利(2%台前半など)を確実に引き出せる家庭
- 返済期間を3〜5年程度の極めて短期間で計画しており、金利上昇リスクに十分耐えられる資産的余裕がある層
- 親自身の老後資金がすでに枯渇しており、定年後の返済原資が年金しか見込めない世帯(本人の奨学金や公的支援制度を最優先すべき)
- 納付期限まで2週間を切っており、公庫の厳格な書類審査を待つ時間的猶予がない家庭
【国の教育ローン金利】に関するよくある質問(FAQ)
Q1:民間銀行の教育ローンと国の教育ローンは、どちらを先に申し込むべきですか?
A1:借入条件を比較・確保するためにも、原則として「国の教育ローン」を先に、遅くとも受験シーズンの2〜3カ月前に申し込むのが鉄則です。公庫は合格発表前であっても「志望校確定」の段階で申し込みが可能であり、審査通過後に融資を辞退しても違約金や手数料は一切発生しません。公庫の審査結果や提示された金利を確認した上で、民間銀行の仮審査結果と天秤にかけ、最終的な実行口座を決めるのが最もリスクの低い立ち回りです。
Q2:国の教育ローンと日本学生支援機構(JASSO)の奨学金は併用できますか?
A2:完全に併用可能です。むしろ、現実の進学現場では最も標準的な併用パターンと言えます。国の教育ローンは「親名義」で借り入れ、入学手続き時の入学金や初年度前期の授業料、アパートの敷金・礼金といった初期一括払いに充当します。一方でJASSOの奨学金は「学生本人名義」となり、入学後の毎月の生活費や後期以降の授業料に充てて卒業後に本人が返済していくという、親子間での無理のないリスク分散が成立します。
Q3:日本政策金融公庫の審査に一度落ちてしまった場合、再申し込みは可能ですか?
A3:制度上の再申し込み制限期間はありませんが、否決直後に同一条件で再申請しても通過する可能性は極めて低いです。落ちた原因が「クレジットカードや公共料金の遅延」であれば、遅延を解消した上で少なくとも半年以上のクリーンな入出金実績を作ってから再挑戦する必要があります。「他社借入過多」が理由であれば、不要なクレジットカードの解約やキャッシング枠の整理を行い、借入希望額を当初より減額して申請し直すといった具体的な改善策が不可欠です。
まとめ:金利上昇局面における賢明な資金計画と出口戦略
2026年現在の金融環境において、国の教育ローン金利(年4.05%)という数値は、かつての低金利時代を基準に考えると決して「無条件に安価な救済策」とは言えなくなっています。しかし、長期固定金利が持つ絶対的な安心感や、支援を必要とする世帯に対する金利優遇・保証料軽減の充実度は、利益を追求する民間金融機関には決して真似のできない公的融資ならではの強靭なセーフティネットです。
教育資金の借入において最大の失敗は、制度の仕組みを吟味しないまま「国だから大丈夫」「銀行のCMで低金利と言っていたから」と表面的な情報に流されて契約してしまうことです。親が背負うべき範囲と子ども自身の将来負担、そして家庭の生涯収支を冷静に見極め、奨学金との併用や返済期間のコントロールを組み合わせた、息の長い出口戦略を構築してください。 (出典: 国 の 教育 ローン 金利(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。