世帯分離とは?同居で介護費激減の真相と後悔する落とし穴【2026最新】
団塊の世代すべてが75歳以上の後期高齢者となり、社会保障費の自己負担増や現役世代の保険料負担が限界に達しつつある2026年。親の介護費用や医療費の急増に直面した家庭の間で、現実的な防衛策として急速に関心を集めているのが「世帯分離」です。同じ家に同居したまま住民票上の世帯を分けるこの手続きは、親の介護保険サービス自己負担や施設利用料を劇的に引き下げる切り札として語られるケースが後を絶ちません。
しかし、ネット上の「得する」という甘い言葉だけを信じて窓口へ駆け込み、後から跳ね上がった国民健康保険料や家族手当の打ち切りに直面して頭を抱える家族が後を絶ちません。制度の趣旨を正しく把握しないまま進めれば、役所の窓口で門前払いを食らうばかりか、最悪の場合は法令違反を問われるリスクすら潜んでいます。本稿では、制度本来の仕組みから2026年最新の審査動向、具体的な損得分岐点まで、現場の取材データを交えて客観的に解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:世帯分離は同じ住所で暮らしつつ生計を明確に分ける法的手続きであり、親が住民税非課税世帯化することで介護施設費や自己負担上限額が大幅に軽減される。
- 要点2:国民健康保険料の均等割重複や勤務先の扶養・家族手当喪失など隠れたコストが存在し、事前の試算を怠ると年間数十万円単位で損をする落とし穴がある。
- 要点3:単なる費用削減目的の虚偽申請は過料対象となるため、独立した生計実態の客観的証明と、2026年の制度改正動向を踏まえた冷静な判断が欠かせない。
【基礎知識】世帯分離とは何か?同居のまま世帯を分ける仕組みと2026年最新の動向
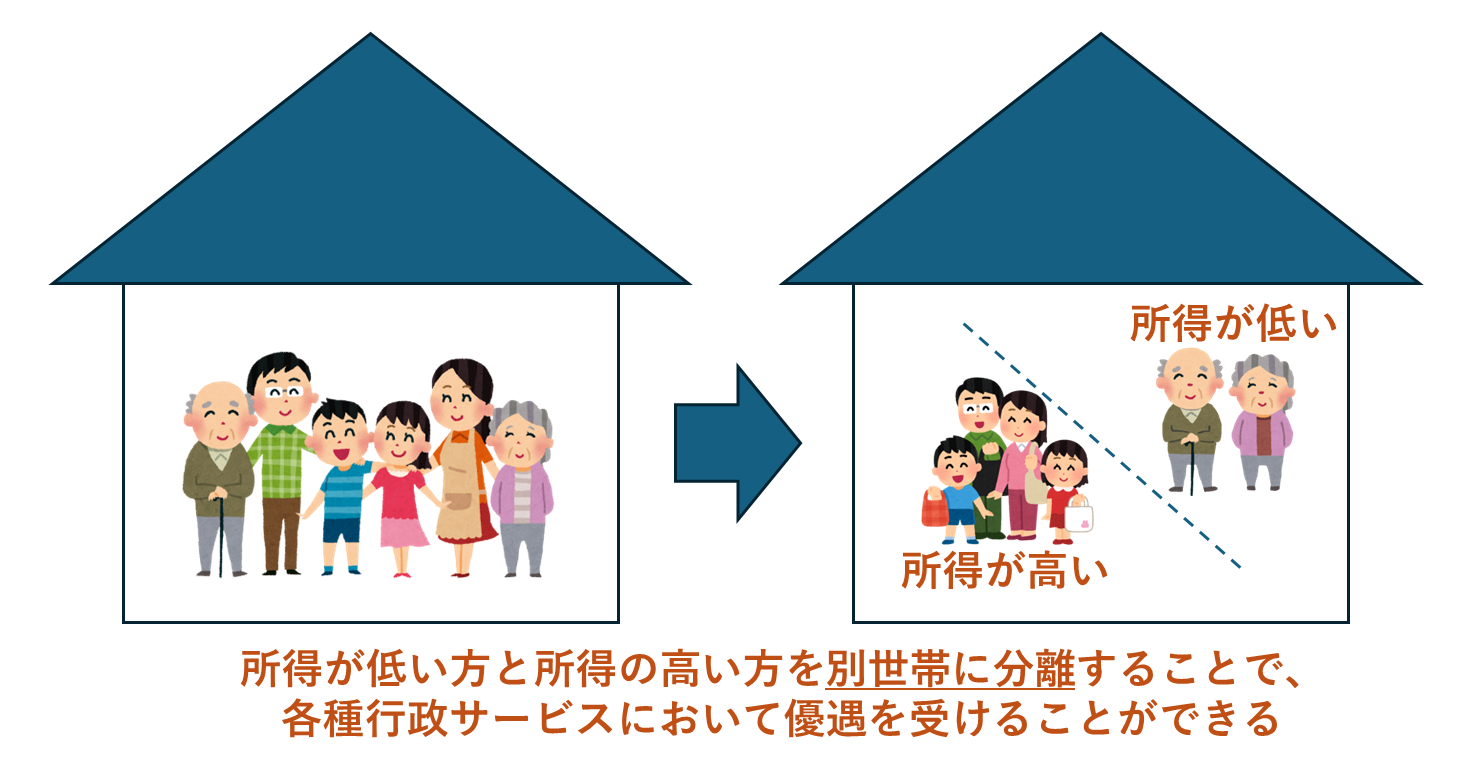
法律上の「世帯」とは、住民基本台帳法において「居住と生計を共にしている者の集まり」と定義されています。つまり、世帯分離とは同じ住所・同一家屋に同居しながら、生計(財布や家計の収支)を別々に営んでいる状態を住民票に反映させる行政手続きを指します。二世帯住宅のように玄関や設備が物理的に分かれていなくても、各人が自立した収入で生活を成り立たせている実態があれば、制度上は別世帯としての登録が可能です。
ここで極めて重要になるのが同居 世帯分離の生計別基準です。行政が判断する中核基準は「日常の生活費を誰の財力で賄っているか」に尽きます。食費、光熱費、日用品費などを親と子がそれぞれの年金や給与から独立して支弁し、家計の財布が完全に二分化されているかどうかが問われます。単に「部屋が分かれている」「気が合わない」といった理由では認められず、互いに経済的な独立関係を保っている事実が前提となります。
折しも世帯分離 2026年最新改正の動向に目を向けると、自治体の窓口審査はかつてない厳格化の局面を迎えています。後期高齢者医療制度における窓口負担2割対象者の拡大や、介護保険制度における高所得層の負担見直しが段階的に進められた結果、公費負担を免れる目的での形式的な世帯分離を警戒する自治体が急増。総務省および厚生労働省の通知に基づき、窓口でのヒアリングや生活実態の確認が全国的に緻密化しています。

【恩恵の全貌】世帯分離で介護保険負担軽減と住民税非課税世帯化を狙える理由
世帯分離がこれほど注目を集める最大の理由は、圧倒的な世帯分離 介護保険負担軽減の効果にあります。日本の社会保障制度は個人の所得だけでなく「世帯全体の課税状況」を基準に給付や負担限度を決定する仕組みが数多く組み込まれているためです。働き盛りの現役世代と同居していると、親自身の年金が少なくても「課税世帯」と判定され、各種の公的負担軽減措置から弾かれてしまいます。
ここで世帯分離を行い、親だけの単独世帯が世帯分離 住民税非課税世帯の条件(単身年金生活者の場合、遺族年金等の非課税収入を除き合計所得が自治体の定める一定基準以下であること)を満たすと、行政上のセーフティネットが一気に機能し始めます。その筆頭が、特別養護老人ホーム(特養)やショートステイ利用時の食費・居住費を劇的に下げる高額介護サービス費 負担限度額認定(補足給付)です。
現役並み所得の家族と同居している場合、特養の居住費・食費は満額の全額自己負担となり、月額13万〜16万円前後の請求に達することも珍しくありません。しかし、親が住民税非課税世帯の認定(第1〜第3段階)を受け、預貯金等の資産要件をクリアできれば、負担限度額認定証が交付されます。これにより食費・居住費が大幅に助成され、月々の施設支払額が6万〜8万円程度へと半減するケースが存在します。さらに高額介護サービス費の月額上限も、一般世帯の44,400円から非課税世帯の上限(段階に応じて15,000円〜24,600円)まで引き下がるため、在宅介護でのデイサービスやショートステイ利用料の自己負担も劇的に抑えられます。
【決定版比較】世帯分離の損得シミュレーションと試算データ
世帯分離によるメリットがある一方で、家計全体で見ると逆に総支出が跳ね上がる逆転現象も日常的に起きています。特に国民健康保険に加入している自営業世帯や、会社の福利厚生の手厚いサラリーマン世帯では綿密な計算が欠かせません。以下に、親(要介護3・年金収入140万円)と子(会社員・年収500万円)が同居する典型的なケースを基にした比較データをまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 高額介護サービス費上限 | 月額44,400円 → 24,600円(非課税区分) | 世帯分離で月最大19,800円軽減 | 在宅介護で限度額上限まで使う家庭には直結する恩恵。 |
| 特養の食費・居住費(補足給付) | 月額約14万円 → 約6.5万円(第3段階適用) | 年間約80万〜90万円の支出抑制 | 施設入所時は最大級の節約要因。資産要件の確認が必須。 |
| 国民健康保険料の推移 | 世帯ごとの均等割・平等割が二重課税 | 年間約3万〜6万円の負担増加 | 子が国保加入者の場合、分離で総保険料が増加する典型例。 |
| 会社の家族手当・世帯主手当 | 「同一世帯」要件により手当支給停止 | 月額1万〜3万円(年間12万〜36万円)消失 | 見落とされがちな最大の落とし穴。社内規程の事前確認が必須。 |
| 税法上の扶養控除への影響 | 生計を一にしていれば分離後も控除継続可能 | 所得税・住民税控除(年間約5万〜10万円) | 住民票と税制の「生計同一」定義の差異を活用可能。 |
上記の世帯分離 国民健康保険料のシミュレーションでも明らかなように、子が自営業やフリーランスで国民健康保険に加入している場合、世帯が2つに分かれることで世帯ごとに基本課税される「平等割」や各人の「均等割」が個別に算出され、合算ベースの保険料が跳ね上がるトラップが存在します。後期高齢者医療制度に加入している75歳以上の親であれば国保の影響は受けませんが、65〜74歳の前期高齢者と同居しているケースでは極めて慎重な試算が求められます。

【落とし穴と後悔】なぜ失敗するのか?思わぬ負担増とネットの誤解を暴く
ネット上の掲示板やSNSでは「世帯分離をしたら介護費が劇的に下がった」という成功談ばかりが拡散されがちですが、その裏で世帯分離 デメリットと後悔を叫ぶ声が絶えません。現場のケアマネジャーやファイナンシャルプランナーが目撃した実際のトラブル事例から、特に深刻な3大落とし穴を検証します。
第1の落とし穴は、勤務先から支給されていた手当の喪失です。民間企業の大半は就業規則において家族手当や扶養手当の支給要件を「住民票上の同一世帯に属していること」と規定しています。世帯分離を行った結果、月2万円の親扶養手当が突如打ち切られ、年間24万円の減収となった事例があります。介護保険サービスの利用が少ない月は、浮いた介護費よりも手当の減少額のほうがはるかに大きくなり、実質的な大赤字に陥るパターンです。
第2の落とし穴は、世帯合算の権利喪失です。同一世帯であれば、家族全員が支払った1年間の医療費を合算して確定申告(医療費控除)を行ったり、同一世帯内の医療保険と介護保険の自己負担を合算して払い戻しを受ける「高額医療合算介護サービス費」を活用したりできます。世帯を分けてしまうとこれらを合算できなくなり、世帯全体での還付金受給権を放棄することになりかねません。
そして第3が、世帯分離 違法性とペナルティの真相を巡る法的リスクです。「同居したまま世帯を分ける行為そのものが違法なのではないか」という疑念を持つ人は少なくありません。結論から言えば、生計が真に分離している限り、世帯分離自体は正当な権利行使であり違法ではありません。
しかし、「生活費も財布も親と完全に一緒であるにもかかわらず、介護費の自己負担を免れるためだけに嘘の理由で世帯分離を届け出る行為」は明確な違法行為です。住民基本台帳法第52条では、虚偽の届出をした者に対して5万円以下の過料を科すと定めています。さらに、実態のない虚偽申請によって行政の給付金や減免措置を不正受給したと判断された場合、過去に遡って差額の全額返還を求められるだけでなく、刑法上の詐欺罪に問われる危険性すらゼロではありません。制度の悪用と正当な権利行使の境界線を履き違えてはなりません。
【役所審査の裏側】世帯分離の手続き・必要書類と通りやすい申請理由の書き方
実際に手続きを進めるにあたって、自治体の市民課窓口でどのような審査が行われるのか、その実情を知っておくことは極めて有益です。自治体にとって世帯分離は住民税非課税世帯を人工的に生み出し、保険給付を増大させる要因となるため、担当窓口は極めて慎重に世帯分離 申請理由と審査の経緯を確認してきます。
まず押さえるべきは世帯分離 役所手続きと必要書類の全体像です。手続きは各市区町村役場の戸籍住民課や市民課の窓口で行います。世帯主本人または同一世帯の家族が申請可能で、代理人の場合は委任状が必須となります。
提出する基本書類は以下の通りです。
- 住民異動届(窓口に備え付け、または自治体ホームページからダウンロード)
- 窓口に来る方の本人確認書類(マイナンバーカード、運転免許証など)
- 国民健康保険証(加入者全員分。世帯分離に伴い保険証が差し替えとなるため)
- 印鑑(認印で可、自治体により不要な場合あり)
- 代理人の場合は委任状および代理人の本人確認書類
最大の難関は窓口でのヒアリングです。自治体によっては「世帯分離申立書」や「生計確認票」の記入を求められます。ここで世帯分離 理由の書き方と例文を誤ると、その場で受付を拒否されるケースが頻発しています。
【絶対に避けるべきNG理由の典型例】
❌「親の介護保険料や特養の費用が高いため、住民税非課税世帯にして安くしたい」
❌「医療費の自己負担を抑えて節約したいから」
これらを理由として口頭や書面で伝えた瞬間、窓口担当者から「経済的メリット目的の世帯分離は認められません」と即座に却下されます。世帯分離は生計実態の変更を反映させる手続きであり、費用の損得を理由にするものではないからです。
【実態に即した適切な記載・申告の例文】
⭕「親が自身の公的年金の範囲内で食費・日用品費・光熱費を自立して支弁しており、日常の家計管理が完全に独立しているため」
⭕「現役世代の就労に伴い生活サイクルが乖離し、それぞれの収入をもとに個別の生計を立てて暮らす実態に移行したため」
窓口では「光熱費の支払いはどう分けているのか」「食事は別々に取っているのか」といった具体的な生活様式を尋ねられます。「電気メーターは1つだが、毎月折半して親の口座から現金を精算している」「食事の買い出しや調理は各自で行っている」など、客観的に生活費の独立が説明できるよう事実を整理しておくことが不可欠です。
【実態検証】介護現場・当事者のリアルな告白と家族社会学から見る教訓
長年介護に関わってきた現場関係者や当事者たちの手記からは、世帯分離という紙一枚の手続きがもたらす人間関係や家計の激変ぶりが生々しく浮かび上がってきます。
大手ネット掲示板やSNSの介護者コミュニティを検証すると、賞賛と苦渋の声が二極化しています。自著や手記で介護破産寸前の危機を告白したある50代男性は、「特養の費用が毎月15万円から7万円を切る水準まで落ち、毎月綱渡りだった親の年金口座にようやく息の根が通った。制度を知らなければ共倒れになっていた」と振り返ります。一方で、「離職して国保に切り替わった途端、親と自分の2世帯分で保険料の請求書が届き、トータルで年間12万円も余計に支払う羽目になった。役所はデメリットを一切教えてくれない」という憤りの声も根強く存在します。
【プロの結論】家族社会学・共依存の視点から見出すべき教訓
社会学や家族心理学の視座に立つと、世帯分離という制度は単なる「節約術」にとどまらず、日本古来の家制度の残滓や家族の共依存関係を見直す契機を内包しています。かつての昭和・平成期には「親の介護は家族全員で犠牲を払って抱え込むべき」という倫理観が支配的であり、それが結果として介護離職や貧困の連鎖を引き起こしてきました。過度な自己犠牲は親と子の健全な心理的バウンダリー(境界線)を破壊し、家庭崩壊すら招きます。
世帯分離を行うことは、「親の人生・親の生計」と「子の人生・子の生計」の間に健全な防波堤を築く行為に他なりません。経済的に過度な依存を断ち切り、公的扶助や社会保険のセーフティネットを正当に使い切る姿勢こそが、結果として家族関係を長続きさせる知恵でもあります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
取材と実例分析から導き出された、世帯分離を選ぶべき人と見送るべき人の明確な判断軸は以下の通りです。
▼世帯分離を直ちに検討すべき家庭:
- 親が要介護認定を受けており、特養や老健などの介護施設への長期入所を予定している、またはすでに入所している家庭。
- 親の年金収入が単独で住民税非課税基準に収まり、なおかつ子の健康保険が社会保険(組合健保・協会けんぽ・共済組合)である家庭。
- 子の勤務先に「同一世帯」を条件とする手厚い家族手当・住宅手当が存在しない家庭。
▼世帯分離を見送る、または極めて慎重になるべき家庭:
- 同居する家族が自営業や農業などで国民健康保険に加入しており、均等割・平等割の重複による増額が介護軽減分を上回る家庭。
- 同居家族の会社の就業規則に、同世帯を条件とする手厚い手当(月数万円規模)が明記されている家庭。
- 在宅介護の利用頻度が極めて低く、月々の介護保険サービスの自己負担が数千円程度にとどまっている家庭。
【世帯 分離 と は】に関するよくある質問(FAQ)
Q1:世帯分離をすると税法上の扶養控除(所得税・住民税)も外れてしまいますか?
A1:外れるとは限りません。住民票上の「世帯」と、税法上の「同一生計配偶者・扶養親族」の基準は法的に別個の概念です。住民票の世帯を分けていても、仕送りや生活費の一定補助を行っているなど「税法上の生計を一にしている」実態があれば、年末調整や確定申告で親を扶養控除の対象とし続けることが法的に可能です。
Q2:持ち家で玄関や台所が1つしかない一般的な一軒家でも世帯分離は認められますか?
A2:認められます。物理的な建物の構造(二世帯住宅仕様や別玄関など)は必須条件ではありません。重要なのは「建物内で別々の生計を営んでいる実態」です。食費や光熱費の明確な分担、財布の管理が独立していることを窓口で論理的・具体的に説明できれば、一般的な一戸建てやマンションでも世帯分離の手続きは受理されます。
Q3:一度世帯分離をした後、元の1つの世帯に戻す(世帯合併)ことは可能ですか?
A3:可能です。将来的に生活状況が変化し、再び生計を一本化して生活を共にすることになった場合は、市区町村役場へ「世帯合併届」を提出すれば元の同一世帯に戻せます。ただし、頻繁な分離と合併を繰り返していると、窓口で実態の偽装を疑われ厳格な調査対象となる可能性があるため、安易な反復は避けるべきです。
まとめ:制度を正しく理解し後悔のない賢い選択を
世帯分離は、過酷さを増す超高齢社会において家族の生活を守るための有効な手段となり得ます。しかし、それは決して「誰でも手軽に得ができる裏技」ではありません。介護保険の軽減効果という光の裏には、国民健康保険料の跳ね上がりや社内手当の喪失、そして虚偽申告に伴う法的責任という影が確実に潜んでいます。
手続きに踏み切る前に、まずは親の介護にかかる毎月の費用実績、子の給与明細にある諸手当の受給要件、そして加入している健康保険の種類を徹底的に洗い出してください。担当のケアマネジャーや自治体の地域包括支援センター、社会保険労務士などの専門家を交えて精緻な年間シミュレーションを行ったうえで、生活実態に見合った正当な手続きを選択することが、失敗や後悔を避ける唯一の道です。 (出典: 世帯 分離 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。