地震保険は必要か?「高すぎて無駄」の真相と後悔しない3つの新基準
相次ぐ大規模地震の警鐘や南海トラフ巨大地震の切迫性が取り沙汰される中、家計の固定費を見直す際やマイホーム購入時に多くの人が突き当たるのが「地震保険は本当に必要なのか」という切実な悩みです。物価高が家計を直撃する現在、毎年数万〜十数万円にのぼる保険料の請求書を前に、「無駄遣いではないか」「いざというときに本当に役立つのか」と加入を躊躇する声は決して少なくありません。
ネット上では「保険料が高すぎる」「全壊しても建て直せないから意味がない」という不要論が根強く飛び交う一方で、公的な加入データを見ると契約件数は右肩上がりを続けています。なぜ批判されながらも加入者が増え続けるのか、その裏には一般にはあまり知られていない「制度本来の目的」と「被災後の過酷な現実」が存在します。机上の空論ではなく、実際の被災現場のデータと制度の構造的欠陥の両面から、後悔しないための判断基準を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:地震保険は「建物を元通りに再建する保険」ではなく、被災後の「二重ローン破綻を防ぎ、生活再建の初速を確保する資金」である。
- 要点2:加入率が全国的に7割前後に達する一方で、補償限度額は火災保険の最大50%・損害認定は4区分に限定されるなどシビアな制約が存在する。
- 要点3:貯蓄額、住宅ローンの残債、建物の構造(戸建て・マンション・賃貸)によって要否の境界線は明確に分かれる。
【2026年最新】「保険料が高すぎる」のに加入率が急増する決定的な理由
「地震保険は保険料が高すぎる」「払うだけ損」という批判的な声がSNSや掲示板で頻繁に聞かれるにもかかわらず、損害保険料率算出機構が発表した最新データによると、火災保険加入者に占める地震保険の付帯率は全国平均で70%に迫る高水準を維持しています。世帯単位の加入率で見ても約35%を超え、過去最高水準を更新し続けているのが実情です。
不満の声と加入率の上昇という一見矛盾する現象の背景には、政府の地震調査委員会による長期評価の更新と、相次ぐ自然災害の教訓があります。特に南海トラフ地震の発生確率が今後30年以内で70〜80%以上とされる中、直下型地震への警戒感も含め、「もはや日本国内に絶対安全な地域など存在しない」という共通認識が定着したことが大きな要因です。
さらに、物価上昇や建築資材の高騰に伴い、地震保険料相場は地域や構造による二極化が進んでいます。東京都や千葉県、静岡県といったリスクが高いと判定される第3等地の木造住宅では年間保険料が4万円〜5万円近くに達するケースがある一方、免震・耐震性能が高い住宅では最大50%の保険料割引が適用されます。固定費としての負担は重いものの、万が一被災した際の自己資金だけでは住宅再建はおろか日常の生活再建すら不可能であるという危機感が、消費者を契約へと向かわせています。

噂の真偽を徹底検証|火災保険との決定的な違いと「補償限度額」の実態
地震保険を検討する上で、最も多くの人が誤解しているのが「火災保険との関係性」と「支払われる保険金の額」です。ネットの口コミや知恵袋などで「家が全壊したのに満額出なかった」「詐欺に近い」といった憤りの声が見られる原因は、制度の設計思想を正しく把握していない点に起因しています。
まず根本的な事実として、地震を原因とする倒壊・地盤沈下・津波はもちろん、地震によって引き起こされた火災や延焼は通常の火災保険では1円も補償されません。地震を起因とする損害をカバーするには、火災保険とセットで地震保険(または損害保険会社の地震特約)を契約する以外の選択肢がありません。
そして最大の落とし穴が、地震保険の補償限度額は主契約である火災保険金額の30%〜50%までと法律で厳格に定められている点です(建物上限5,000万円、家財上限1,000万円)。例えば、3,000万円の火災保険を掛けていたとしても、地震保険で設定できる上限は1,500万円に過ぎません。つまり、地震保険単体で「元の家を全く同じ状態に建て直す」ことは構造上不可能なのです。
損害の認定方法も、実際の修理見積もり額を精査する火災保険とは異なり、国と民間の共同運営という公共的性格から、迅速な一律支払いを目的とした「全損・大半損・小半損・一部損」の4区分判定が採用されています。
- 全損(損害割合50%以上など):保険金額の100%を支払い
- 大半損(損害割合40%以上50%未満):保険金額の60%を支払い
- 小半損(損害割合20%以上40%未満):保険金額の30%を支払い
- 一部損(損害割合3%以上20%未満):保険金額の5%を支払い
「見た目には大きくひび割れて生活できないのに、鑑定結果は一部損の5%判定で数十万円しか出なかった」というトラブルが頻発するのはこのためです。地震保険は「建物の原状回復」ではなく、被災者の当面の生活費や住宅ローンの返済を支える「被災後の生活支援金」であるという割り切りが不可欠となります。
【データ徹底比較】戸建て・マンション・賃貸別の損得ライン
住居形態によって、地震保険の必要性と費用対効果は劇的に変化します。戸建て、分譲マンション、賃貸住宅それぞれの特性とリスクを一覧表に整理しました。
| 住居区分 | リスク構造・損害認定の実情 | 年間保険料相場 | 編集部の必要性判定 |
|---|---|---|---|
| 戸建て(木造中心) | 倒壊・全壊リスクが比較的高い。敷地地盤の崩壊や延焼リスクも直撃し、生活拠点が完全に失われる危険大。 | 約1.8万〜4.5万円 (保険金額1,000万円あたり・地域差大) | 極めて高い(必須級) ※特にローン残債がある場合 |
| 分譲マンション(RC造) | 建物全体の倒壊率は極小だが、配管断裂・共用部損傷が発生。個人が加入する専有部分は「一部損」止まりになりやすい。 | 約8,000円〜1.8万円 (鉄筋コンクリート造割引あり) | 中程度(建物より家財重視) ※管理組合の共用部保険が最重要 |
| 賃貸住宅(入居者) | 建物補償の加入義務はなし。家財補償のみが対象となり、家電・家具の転倒破損への備えとなる。 | 約2,000円〜6,000円 (家財補償200万〜400万円程度) | 個人の貯蓄状況次第 ※不要論が成立しやすい領域 |
戸建て住宅の場合、建物の全壊や傾きによって居住不能になる物理的リスクが圧倒的に高いため、住宅ローンを抱えている世帯にとって地震保険は「破綻回避の命綱」となります。一方で分譲マンションの場合、専有部分が全損判定を受けるケースは極めて稀であり、むしろマンション管理組合として共用部分に地震保険を掛けているかどうかが建物の補修可否を左右します。賃貸住まいで高価な家財や美術品を持たない単身者であれば、月数百円単位の支出とはいえ、賃貸における地震保険不要論が一定の合理性を持つのも頷けます。
【実態検証】被災者の手記とネットの反応・評判に見る生々しい現実
報道機関の取材アーカイブや過去の震災経験者の手記を辿ると、地震保険の存在価値について生々しい実体験が浮かび上がります。
過去の大震災で自宅を失った被災者の手記には、次のような痛切な告白が残されています。
「自宅が跡形もなく崩れ落ち、瓦礫の山を前にして途方に暮れた時、頭をよぎったのは家族の安全と、残された3,200万円の住宅ローンだった。公的な被災者生活再建支援金は最大でも300万円程度。焼け石に水だったが、地震保険から1,500万円が下りたおかげで、ローンの大半を相殺し、破産を免れて賃貸での新生活に踏み出すことができた」(被災者手記より)
一方で、SNSやネット掲示板における評判を検証すると、不満の矛先は「鑑定員の損害査定基準」に集中しています。
「壁一面に深いクラック(亀裂)が入り、基礎部分も欠けてドアが開かなくなったのに、鑑定員が来て『主要構造部の損害割合が基準に達していないため一部損です』と言われ、支払われたのはわずか75万円。補修業者に見積もりを取ったら400万円かかると言われ、保険の無力さを痛感した」(SNS上の口コミ)
「地震保険は意味がないとネットで見て加入していなかったが、近隣の火災延焼で我が家が全焼した。火元に損害賠償を請求しようとしたら『失火責任法』で相手に重大な過失がない限り請求できないと知り、保険に入っていなかったことを骨の髄まで後悔した」(大手掲示板の投稿)
被災直後の現場では、国が定める判定基準の機械的な冷徹さに直面して落胆する人がいる一方で、絶望的な経済的困窮から救出された人も確実に存在します。ネットの評判が真っ二つに分かれるのは、この「損害判定のギャップ」と「二重ローン回避の恩恵」という二面性が理由です。
一般に知られていないハザードマップの盲点と税制メリット
「うちはハザードマップで浸水域にも土砂災害警戒区域にも入っていない高台だから、地震保険はいらない」と判断するのは極めて危険な盲点です。
ハザードマップは主に洪水や津波、特定の土砂災害の予測に基づいて作成されており、活断層の直下型地震による揺れの強さや、地震に伴う同時多発的な火災旋風、液状化現象を完璧に予測しきれるものではありません。事実、近年の震災でも「想定外」の地割れや埋立地以外の予期せぬ液状化によって家屋が傾斜し、住居としての価値を失うケースが相次ぎました。
さらに見落とされがちなのが、国が用意している税制上の優遇措置である地震保険料控除のメリットです。所得税で最高5万円、住民税で最高2.5万円が課税所得から控除されるため、課税所得に応じた所得税・住民税の実質的な節税効果が得られます。年間数万円の保険料を支払っていても、確定申告や年末調整を通じることで実質的な年間負担額は数千円から1万円近く軽減される仕組みになっており、この制度を活用しない手はありません。

【プロの結論】生活再建の心理学から見極める「必要な人・不要な人」
リスク心理学や行動経済学において、人間は「発生確率が極端に低いが壊滅的な被害をもたらすリスク」を過小評価する「正常性バイアス」に囚われがちです。「自分だけは被災しないだろう」「国がなんとかしてくれるはずだ」という認知の歪みが、無保険というギャンブルを選択させます。
しかし、日本における公的支援(被災者生活再建支援法など)は、どんなに甚大な被害でも最大300万円程度しか支給されません。既存の住宅ローンを背負いながら新たな住まいの家賃や建築費を支払う「二重ローン問題」は、被災家庭を容赦なく自己破産や家庭崩壊の危機に追い込みます。地震保険とは、家を直す道具ではなく、一家の破産を防ぎ、被災後の人生をリセットするための「サバイバル資金」なのです。
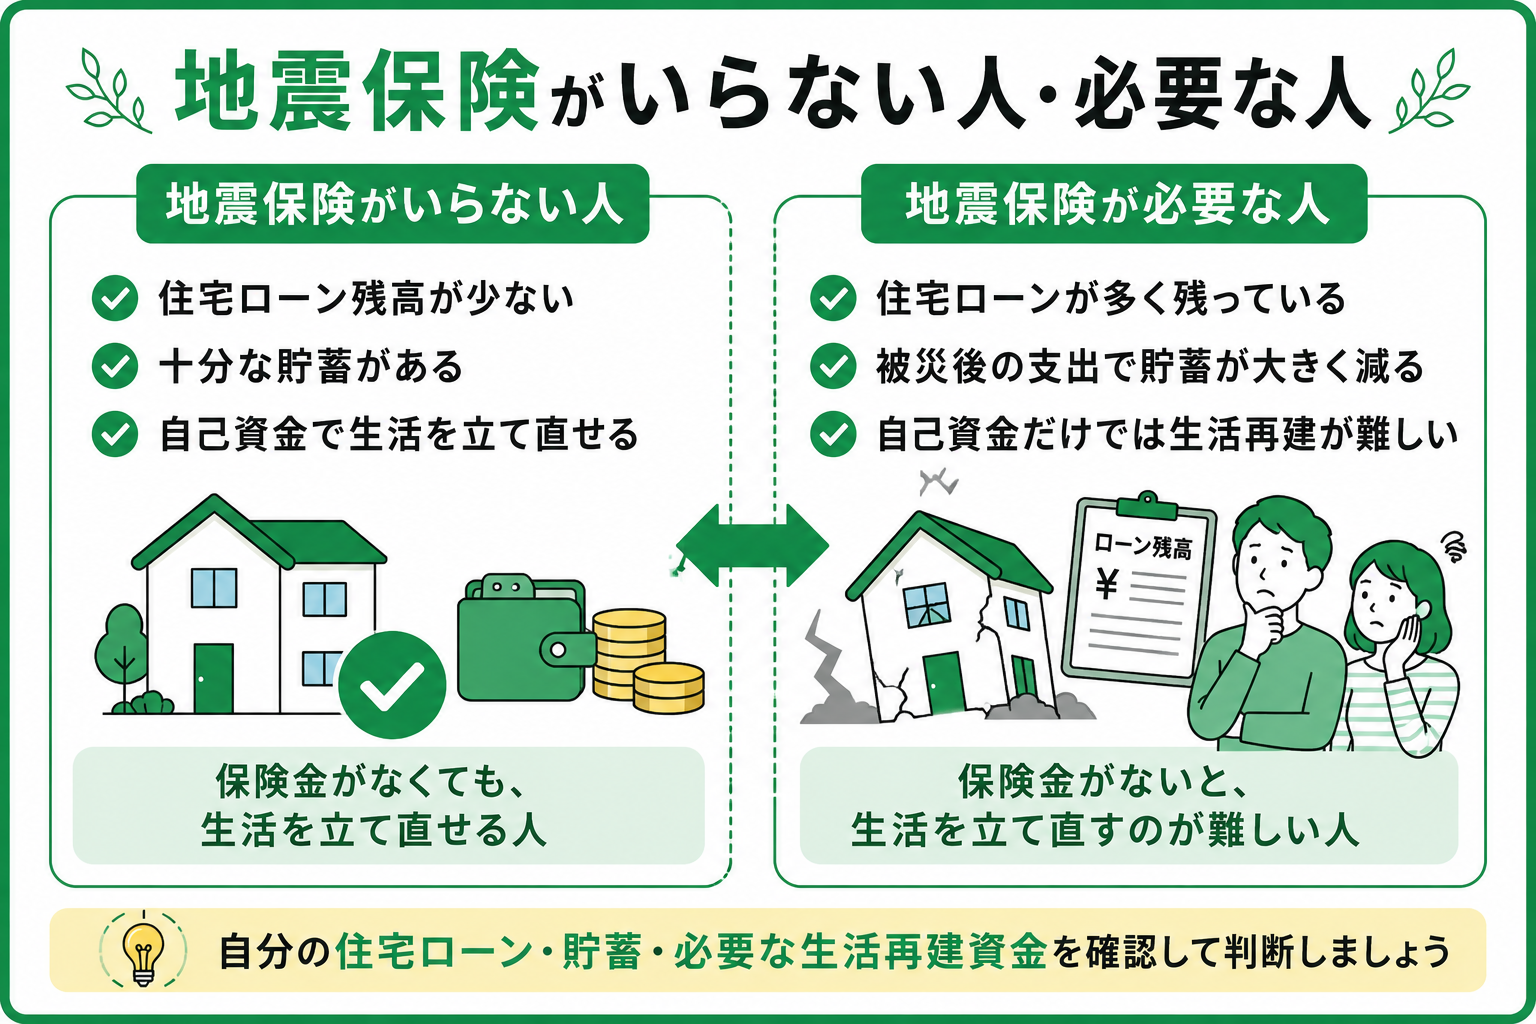
地震保険への加入を強く推奨する人の条件
- 住宅ローンの残債が数千万円単位で残っている世帯(二重ローン破綻を避ける必須の防壁)
- 木造の一戸建てを所有している世帯(損害認定が全損・大半損になりやすく、受取額が大きい)
- 被災時に即座に動かせる流動資産(貯蓄)が1,000万円未満の家庭
- 地盤の軟弱なエリアや木造密集地域に居住している世帯
地震保険の必要性が極めて低い(見送りを検討できる)人の条件
- 住宅ローンがなく、即座に自宅をキャッシュで建て直せる潤沢な預貯金(数千万円以上)がある世帯
- 賃貸暮らしで、失っても生活に支障のない安価な家具家電しか保有していない単身者
- 強固な地盤の上に建つ免震構造の高層マンション上層階で、十分な生活防衛資金を蓄えている世帯
【地震保険は必要か】に関するよくある質問(FAQ)
Q1:地震保険は途中で解約したり、後から追加で加入したりすることはできますか?
A1:いつでも可能です。火災保険の契約期間の途中であっても、後から地震保険を追加付帯することができます。また、解約時には保険期間の残りに応じて未経過保険料が返還されます(解約返戻金)。迷っている場合は、最もリスクが高まる時期や家計の状況に合わせて柔軟に見直すことが現実的な選択肢です。
Q2:民間の損害保険会社が潰れた場合、地震保険金は支払われなくなりますか?
A2:万が一保険会社が破綻しても、地震保険金は全額国と民間によってバックアップされます。地震保険は「地震再保険特別会計」を通じて政府が巨額の再保険を引き受けており、1回の地震で支払われる総支払限度額は十数兆円規模で管理されています。民間単独の保険商品とは異なり、国の信用が担保されているため安心です。
Q3:損害保険会社によって地震保険の保険料や補償内容に違いはありますか?
A3:どの損害保険会社(東京海上日動、損保ジャパン、三井住友海上など)で加入しても、補償内容と保険料は完全に一律で同額です。法律に基づき政府と共同運営されているため、会社間での優劣はありません。ただし、主契約となる火災保険部分の補償内容やサービス、各社独自の上乗せ特約(地震危険等上乗せ特約など)には差があります。
まとめ:今後の動向と失敗しないための判断基準
地震保険をめぐる議論の本質は、「保険料の元が取れるか」という損得勘定ではありません。明日発生するかもしれない巨大地震によって住まいと日常が瞬時に奪われたとき、「自力で経済的に立ち直る手段が残されているか」というサバイバルの問題です。
全壊しても元通りにはならないという制約や、査定をめぐるシビアな判定基準といったデメリットを正しく認識した上で、自らの住宅ローン残債、現在の貯蓄残高、そして住まいの構造を冷静に天秤にかけてください。漠然とした不安から漫然と加入するのではなく、あるいは根拠のない不要論に流されるのでもなく、万が一の破綻シナリオを確実に潰す防波堤として、主体的に選ぎ取ることこそが後悔しない最善の道です。 (出典: 地震 保険 は 必要 か(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。