領収書とレシートの違いは?税務調査で「レシートが有利」な真相を徹底解説
会計の現場や日々のビジネスシーンで、長年信じ込まれてきた「経費精算には手書きの領収書が不可欠」「レシートより領収書のほうが格上」という常識。しかし、2026年現在の税務調査や企業のガバナンス体制において、この認識は完全に逆転しています。手書きの領収書を過信することで、かえって税務署から私的流用を疑われたり、経理部門から再提出を求められたりするトラブルが相次いでいます。
インボイス制度(適格請求書等保存方式)の定着や電子帳簿保存法の完全運用が進んだ今、紙の受領証をめぐる法的な位置づけや現場の実務判断は劇的な変貌を遂げました。なぜ税理士や国税調査官は「手書き領収書よりもレシート」を推奨するのか。知られざる税法上の真実と、ビジネスパーソンが直面する経費精算の落とし穴を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査では「何を購入したか」が完全に可視化されたレシートのほうが圧倒的な立証力を持ち、手書き領収書よりも信頼性が高い。
- 要点2:インボイス制度下では飲食・小売・交通等の特定業種において「宛名なしのレシート(簡易インボイス)」でも法的に問題なく経費処理が可能。
- 要点3:手書き領収書の「お品代」記載は使途不明と判断されるリスクが高く、5万円以上の収入印紙漏れや改ざん疑念など企業防衛上のデメリットが目立つ。
【真相解明】「領収書のほうが安心」は大間違い!税務調査でレシートが推奨される決定的な理由
「手書きの領収書をもらっておけば税務署に突っ込まれない」という思い込みは、昭和から平成にかけて定着した最大のビジネス神話の一つです。実際の税務調査の現場に立ち会う税理士や元国税調査官の手記・証言を検証すると、驚くべき実態が浮かび上がります。調査官が最初に目を光らせるのは、まさに「手書きの領収書」そのものなのです。
税務調査 レシート 有利 理由の核心は、記載情報の圧倒的な客観性と情報量にあります。レジから自動印字されるレシートには、購入日時(秒単位まで記録されるケースも多数)、店舗名、レジ番号、購入した個々の品目名、単価、数量、決済手段(クレジットカード、電子マネー、現金など)が漏れなく記録されます。調査官が確認したい「その支出が真に事業に関連するものか」という証拠能力において、レジスターのシステムから出力される客観的データに勝るものはありません。
一方で手書き領収書には、後述する手書き領収書 改ざんリスクが常に付きまといます。金額の桁を書き足す、白紙の領収書を悪用して架空の数字を書き込むといった不正は、過去の脱税・横領事件において枚挙にいとまがありません。元国税調査官の回顧録や専門誌の取材記録でも、「宛名が『上様』で但し書きが『お品代』の手書き領収書が束になっている事業者は、個人的な買い物を経費に紛れ込ませていないか重点確認の対象になる」と明言されています。
法的な根拠を見ても、レシート 法的効力 税法上の扱いは領収書と全く同等です。所得税法や法人税法において、経費の証明書は「手書きの領収書でなければならない」とは一言も規定されていません。むしろ取引の真実性を客観的に証明できるレシートこそが、税務リスクを最小限に抑える最強の防御壁となります。
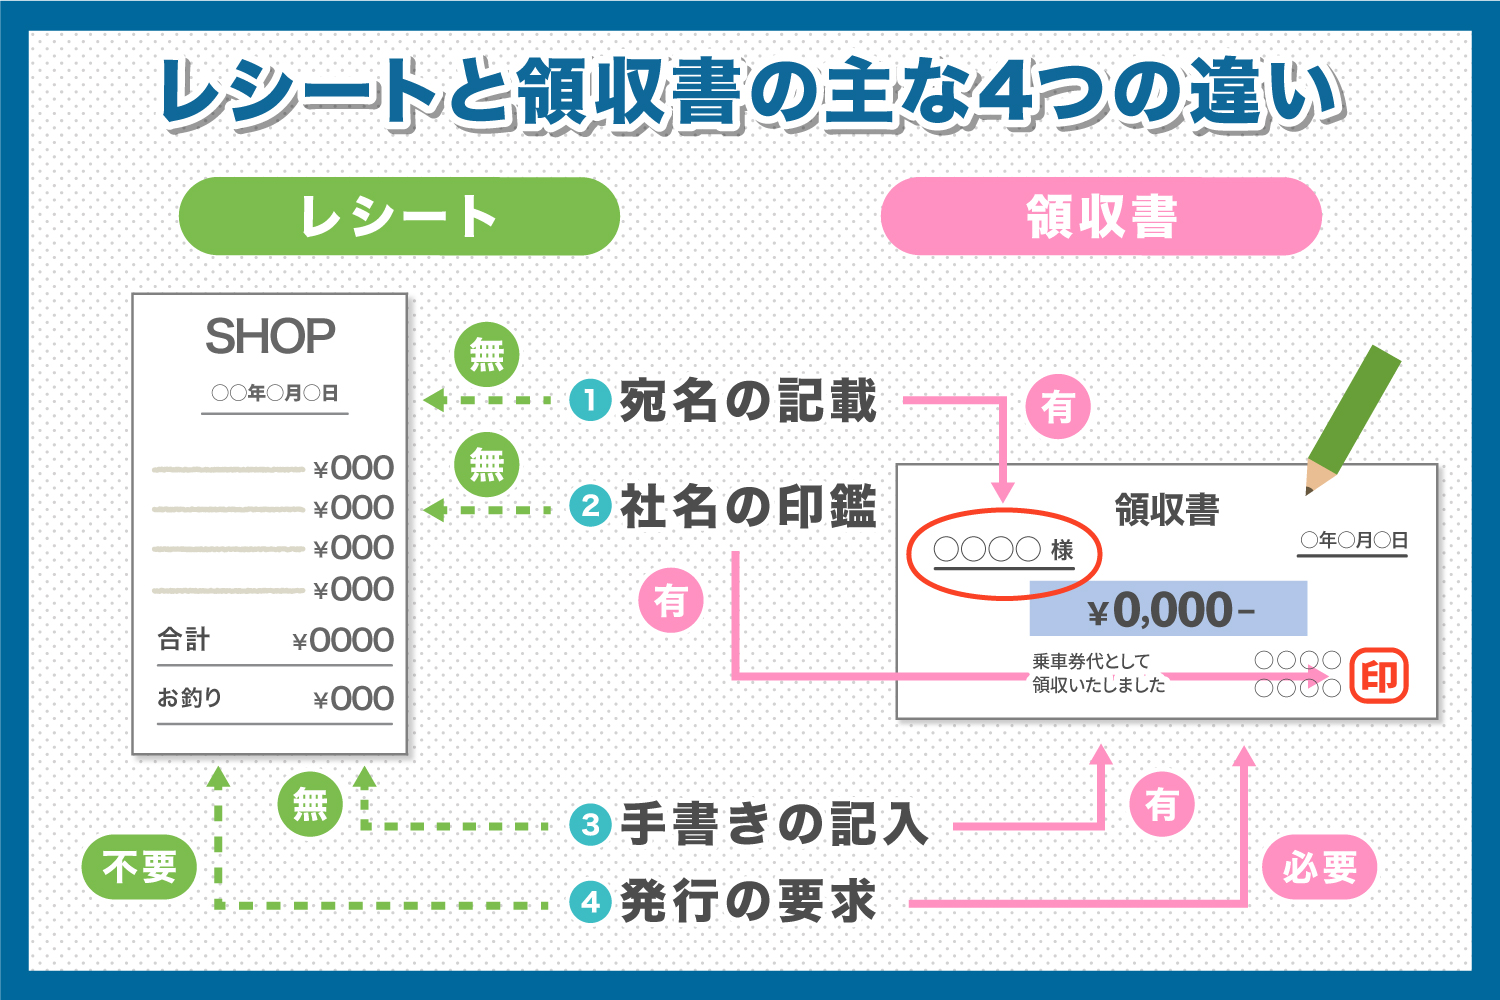
【徹底比較】レシートと領収書の法的効力と記載項目の違い
「レシート」と「領収書」は、日常用語としては区別して使われますが、税法や民法においてはどちらも「金銭の授受があったことを証明する証憑書類(受取証)」に分類されます。しかし、その実用性や法的リスクには明確な差異が存在します。両者の特徴と実務上の評価を客観的データに基づいて整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 購入品目の明細表示 | レシート:全品目を印字 手書き:約9割が「お品代等」と集約 | 税務上は品目の特定が極めて重視される | 文具店やホームセンターでの私物混入を排除できるレシートが圧倒的に有利 |
| 宛名の有無 | レシート:原則なし 手書き:会社名または「上様」 | 小売・飲食・交通等は宛名不要(インボイス特例) | 「上様」手書きよりも、発行日時が緻密なレシートのほうが個人の拾得偽装を防げる |
| 収入印紙の貼付義務 | 紙の受領証で税抜5万円以上の場合に200円〜の印紙税発生 | 印紙税法第8条(受取書)に基づく法的義務 | 手書き発行時の印紙貼り忘れは発行側の過怠税対象。キャッシュレス電子発行なら非課税 |
| インボイス要件の適合 | 登録番号(T+13桁)、税率区分、消費税額の記載が必要 | 適格請求書/適格簡易請求書の法定記載項目 | 手書き領収書は店員の記載漏れが多発。POSレジ自動印字レシートが最も安全 |
| 改ざん・不正の難易度 | レシート:物理的改ざんは極めて困難 手書き:筆跡偽造や追記の余地あり | 内部統制およびコンプライアンス基準 | 企業の内部監査・ガバナンス視点からも手書き受領証は廃止傾向が顕著 |
特に見落とされがちなのが、領収書 収入印紙 5万円以上の規定です。紙で発行される領収書(レシート含む)において、売上代金が税抜5万円を超える場合は印紙税法に基づき収入印紙の貼付が義務付けられています。手書き領収書を急いで書いてもらった際に店舗側が印紙を貼り忘れたとしても、受領側の経費算入そのものが直ちに否定されるわけではありません。しかし、税務調査において取引全体の信ぴょう性を精査される契機となり得ます。
インボイス制度下の新常識|「宛名なしレシート」でも経費で落とせる条件
インボイス制度が完全に定着した現在、ビジネスパーソンが最も混乱しやすいのが「宛名が書かれていないレシートで本当に仕入税額控除が引けるのか」という疑問です。結論から言えば、日常の出張や接待の多くは、宛名のないレシートで法的に全く問題なく処理できます。
国税庁の定めに従うと、不特定多数の顧客に対して商品やサービスを提供する以下の特定事業においては、通常の適格請求書(本インボイス)に代えて「適格簡易請求書(簡易インボイス)」の交付が認められています。
- 小売業(スーパー、コンビニエンスストア、百貨店など)
- 飲食業(レストラン、居酒屋、カフェなど)
- 写真業、旅行業
- 旅客運送業(タクシー、鉄道、バスなど)
- 駐車場業
これらの業種から交付されるインボイス制度 簡易インボイス 要件には、書類の交付を受ける事業者(顧客側)の氏名・名称の記載が法定要件として含まれていません。つまり、コンビニで購入した事務用品、タクシーの乗車代金、カフェでの取引先との打ち合わせ費用などは、宛名なし レシート 経費落とせるかという懸念に対して法的に「完全に落とせる」というのが明確な結論です。
現場で必須となるチェックポイントは宛名の有無ではなく、適格請求書発行事業者 登録番号 確認です。レシートの上部や下部に「T」から始まる13桁の法人番号・識別番号が印字されているか、8%・10%の適用税率および消費税額が正確に区分記載されているかどうかが、経費精算の生死を分けます。店員が手作業で記入する手書き領収書の場合、13桁の登録番号の転記ミスや漏れが頻発しており、これが原因で経理から差し戻されるケースが後を絶ちません。
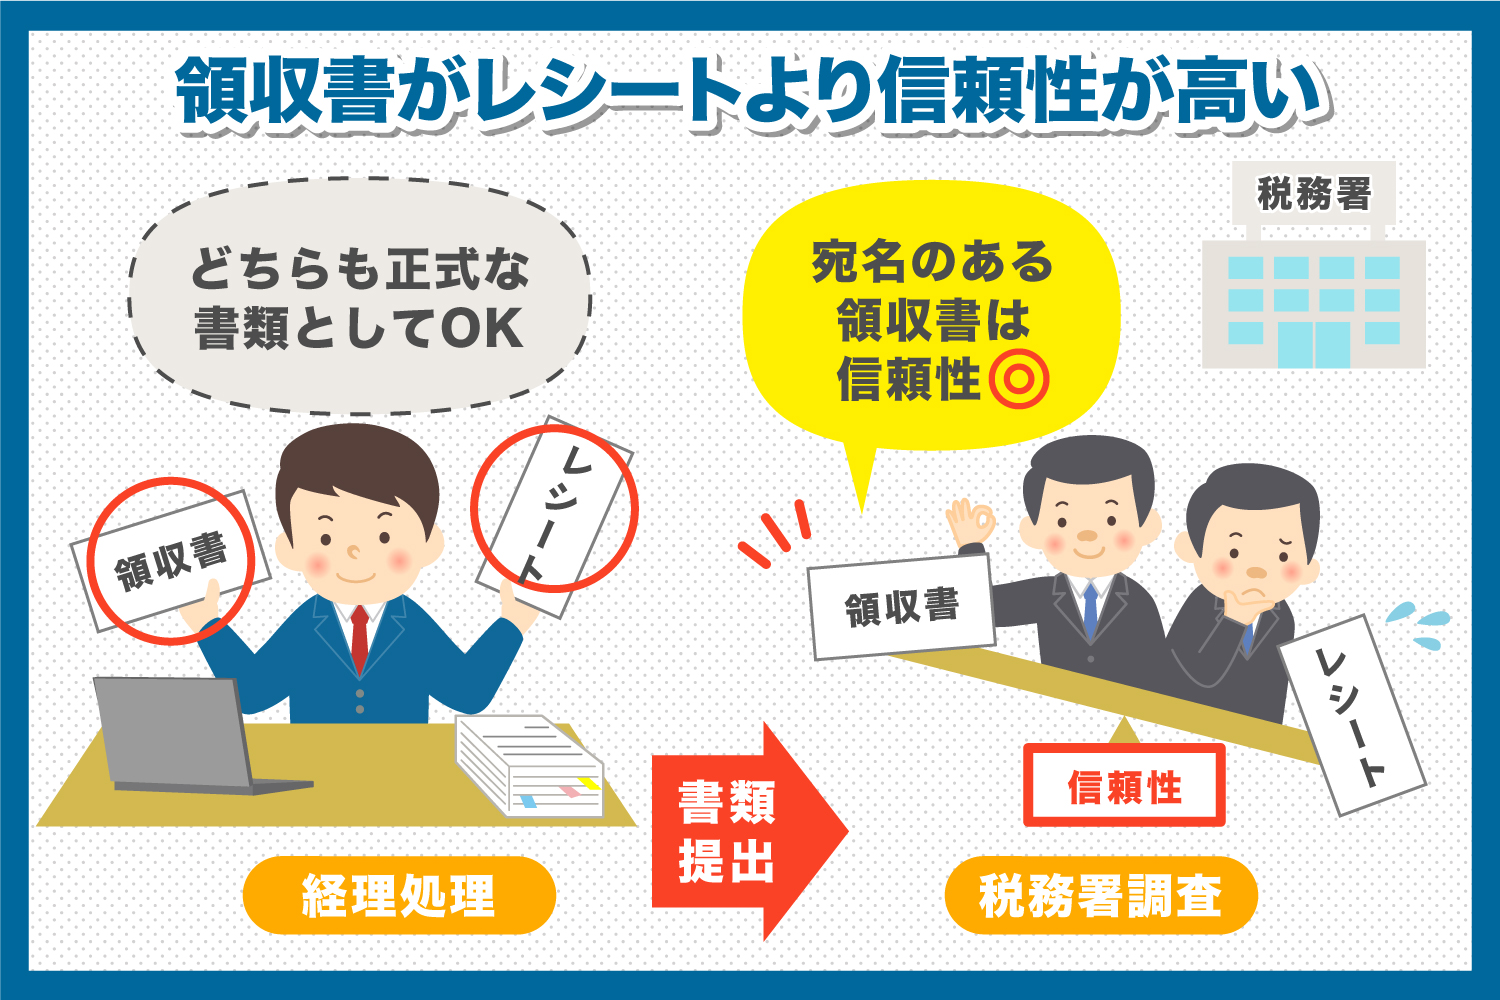
【実態検証】企業の経費精算ルール最新動向と現場で起きている「手書き離れ」
民間企業の現場では、会社経費 精算ルール 最新動向として手書き領収書の受領を原則禁止・縮小する動きが加速しています。大手上場企業から中堅・スタートアップに至るまで、経理DX(デジタルトランスフォーメーション)と電子帳簿保存法のスキャナ保存要件への準拠が進んだことが最大の背景です。
都内大手IT企業で経理マネージャーを務める人物は、専門誌の取材に対してこう明かしています。「手書きの領収書を持ち込んでくる社員の精算書を精査すると、ホームセンターで個人的な日用品をまとめ買いした合算金額であったり、高級居酒屋でのプライベートな飲み会を『交際費』と称して提出したりするケースが依然として見受けられます。一方、明細が一行ずつ印字されたレシートであれば、品目を確認するだけで一瞬で私費混入を見抜けます。現場の不正抑止という観点でも、手書き受領は会社全体として原則禁止に舵を切りました」。
SNSやビジネス掲示板(知恵袋・5ch等)に寄せられる経理担当者のリアルな声を見ても、「わざわざレジを止めてまで宛名入りの手書き領収書をもらってくる社員に限って、但し書きが品代で使い道を説明できない」「精算システムがOCR(文字認識)で自動入力される時代に、手書きの達筆な領収書は読み取りエラーを起こして業務の邪魔になる」といった冷ややかな意見が大半を占めています。
日常の買い物において経費精算 レシート 領収書 どっちを選ぶべきか迷った際、特別な社内内規がない限り、迷わず「レシート」を選択するのが2026年現在のスマートなビジネス作法です。
なお、レシートを紛失した際に店舗へ駆け込んで再発行を求める人がいますが、多くの店舗で断られます。この領収書 再発行 不可 理由は、店舗側のレジシステム上の制限に加え、同じ支出に対して2枚の証明書を発行することで生じる「二重計上」や「架空経費の不正転売」といった犯罪加担リスクを店舗側が防衛するためです。紛失した場合は、再発行を無理強いするのではなく、利用日時・店名・金額・購入理由を明記した「出金伝票」を作成し、クレジットカードの利用明細と突合して社内承認を得るのが正当なリカバリー策となります。
一般に知られていない盲点とネットの誤解|「品代」と「保管期間」の罠
長年当たり前のように使われてきた商慣習の中には、現代の税法に照らすと重大なリスクをはらむものが複数存在します。その最たる例が、手書き領収書の但し書きに記載される「お品代(お品代として)」です。
但し書き 品代 デメリットは、税務調査において「事業との直接関連性を証明できない」点に集約されます。税務署の調査官から「この20万円のお品代とは具体的に何を指しているのですか?」と質問された際、数年前の支出について明確な証拠を提示できなければ、役員賞与や代表者個人への貸付金、あるいは使途不明金として認定され、追徴課税(重加算税を含む)の対象になりかねません。「文具代」「書籍代」「〇〇プロジェクト打ち合わせ飲食代」など、具体的内容が特定されない限り、手書き領収書はむしろ事業者にとって致命的な爆弾を抱えることになります。
また、確定申告を終えた後の書類管理においても注意が必要です。確定申告 レシート 保管期間は、税法によって厳格に定められています。
- 法人の場合:原則7年間(青色申告で欠損金・繰越欠損金が生じた事業年度は最長10年間)
- 個人事業主(青色申告):原則7年間(前々年分の所得が300万円以下の場合は5年)
- 個人事業主(白色申告):法定帳簿は7年間、領収書や請求書等の証憑書類は5年間
ここで実務上深刻な問題となるのが、レシートの多くに採用されている「感熱紙(サーマルペーパー)」の劣化問題です。感熱紙は熱、光、皮脂、プラスチックの可塑剤(クリアファイル等)に極めて弱く、引き出しやファイルに無造作に放り込んでおくと、3〜5年で印字が完全に消失して真っ白になってしまうリスクがあります。
税務調査が入った際、保管義務期間内であるにもかかわらず文字が読めないレシートは、証拠書類として機能しません。感熱紙のレシートは直射日光や高温多湿を避けて専用の紙封筒で暗所保管するか、電子帳簿保存法の要件に従ってスマートフォンやスキャナで速やかに電子データ化し、タイムスタンプや検索要件を整えて保存することが極めて有効な自衛策となります。

【プロの結論】経理・税務トラブルをゼロにする実践的判断基準
昭和型の慣習に縛られ、「とりあえず手書きの領収書を貰っておけば格好がつく」と考える意識は、現代のコンプライアンス社会においてはリスクそのものです。ビジネスの現場における組織心理の観点から見ても、不透明な「お品代」を容認する社内文化は、経費の公私混同を招き、企業のガバナンスを根本から腐食させる温床となってきました。
健全な経営管理と個人の経費トラブルを防ぐため、受領証の選択における実践的な判断基準を明確に定めておく必要があります。
【プロの結論】レシートを選ぶべきケース・領収書を求めるべきケースの判断基準
どのような場面でどちらを受け取るべきか、以下の客観的基準に沿って行動することで、経理部門との摩擦や将来の税務リスクを完全に遮断できます。
▼「レシート」を迷わず選ぶべき場面(全体の約95%)
- コンビニエンスストア、文房具店、家電量販店、ドラッグストア等での備品購入(品目が詳細に記録されるため)
- カフェ、ファミリーレストラン、居酒屋等での日常的な打ち合わせや接待(簡易インボイスとして完全に有効)
- タクシー代、コインパーキング、有料道路の利用時(移動ルートや時間が明記され、私用疑惑を排除できる)
- スキャナ保存や経費精算アプリを利用したOCR自動読み取りを行う場合
▼あえて「手書き・個別の領収書」を求めるべき場面(限定的な例外)
- 祝儀・不祝儀、冠婚葬祭に伴う支出などでレジ精算機が存在しない特別な支払い
- 高額な冠婚葬祭用生花店や高級料亭など、店舗側にインボイス対応のPOSレジが導入されておらず、手書きの適格請求書しか発行体制がない場合
- 社内規程により「社名フルネームが記載された受取書」の提出が厳格に義務付けられている取引(社内政治や旧来の内規への適合が必要な場合)
不要な手書き領収書の発行を待つ時間は、自らの業務効率を奪うだけでなく、店舗スタッフの作業工数を圧迫する社会的コストでもあります。明細が記載されたレシートこそが最高の証明書であるという事実を正しく共有し、合理的かつ透明性の高い精算実務を徹底することが、企業と個人の双方を守る最良の選択肢です。
【領収書とレシートの違い】に関するよくある質問(FAQ)
Q1:レシートと領収書、両方をもらって経費精算することはできますか?
A1:絶対に避けてください。同一の取引に対してレシートと領収書の両方を受け取ると、意図的でなくても「経費の二重計上(架空経費の計上)」を疑われるリスクが生じます。税務調査で二重計上が発覚した場合、重加算税の賦課対象となる重大な違法行為とみなされる可能性があります。万が一両方を受け取ってしまった場合は、品目明細が記録されたレシートのみを経費処理に使用し、もう一方は破棄または「精算済・重複破棄」と朱書きして厳格に保管してください。
Q2:宛名が「上様」と書かれた手書き領収書は、現在でも有効ですか?
A2:税法上の効力としては即座に無効とはなりませんが、極めて脆弱です。インボイス制度が適用される取引において、簡易インボイスが認められている業種(飲食・小売・旅客運送等)であれば宛名そのものが不要であるため「上様」でも問題ありません。しかし、通常の適格請求書が必要となる業種間取引において宛名が「上様」の場合、適格請求書の法定要件を満たさず仕入税額控除が認められないリスクがあります。税務調査でも「誰が支払ったのか客観的に証明できない」として、私的流用を疑われる典型的な原因となります。
Q3:感熱紙のレシートの文字が薄くなって読めなくなった場合、経費として認められなくなりますか?
A3:印字が完全に消失して金額や店名が判読不能になると、証憑書類としての立証力を失います。ただし、クレジットカードの明細書、銀行口座の引き落とし履歴、当時の手帳・スケジュール帳の記録、納品書や注文確認メールなどを複合的に提示することで、取引の事実を立証できるケースもあります。印字消失を防ぐため、受領後すぐにスマートフォンのカメラで撮影して電子帳簿保存法に準拠した保存を行うか、コピーをとって現物と一緒にファイリングする自衛策が推奨されます。
まとめ:今後の動向と失敗しないための判断基準
「領収書のほうが格上であり安全である」という認識は、現代の法制度や企業実務の基準において完全に過去の遺物となりました。手書きの領収書に多用される「お品代」や「上様」といった曖昧な表現は、税務調査において何ら有利に働かないばかりか、調査官に不正や私的流用を疑わせる格好の糸口を与えてしまいます。
取引の日時、店舗、支払金額、そして何を購入したかが一行ごとに克明に印字されたレシートこそが、税法上の正当性を証明する最も強固な客観的証拠です。インボイス制度や電子帳簿保存法が完全に定着した今、旧来の形式にとらわれることなく、「客観的データが記録されたレシートを正しく受領・保管する」というシンプルな基本を徹底することこそが、自社と自分自身の身を守る最大の防壁となります。 (出典: 領収 書 レシート 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。