利子と利息の違いとは?使い分けの真相や法律・税金ルールを徹底解説
銀行預金の明細を眺めるときや、住宅ローン・カードローンを組むとき、何気なく目にする「利子」と「利息」という二つの言葉。どちらもお金を貸し借りする際に発生する追加の金銭を指しますが、両者を正確に使い分けられているでしょうか。「単なる言い回しの違いでは?」と思われがちですが、実は背景にある法律、金融機関の現場、さらには税務上の扱いまで掘り下げると、明確な境界線が存在します。
金利ある世界が定着した2026年の日本において、こうした金融用語の正確な理解は、無駄なコストを抑え資産を賢く守るための必須教養です。長年あやふやにされがちだった「利子」と「利息」の決定的な違いと、知っておくべき実務知識を分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:基本は「借りて払うのが利子」「貸して受け取るのが利息」だが、法律や金融機関ではすべて「利息」に統一される傾向がある。
- 要点2:日本の法律体系には「利息制限法」が存在し、借入金利子の上限や銀行預金利息の計算基準を厳格に定めている。
- 要点3:預金利息は20.315%の源泉分離課税で完結する一方、個人間融資の利息収入などは確定申告で雑所得として扱う必要がある。
【結論】利子と利息の根本的な使い分け|借り手と貸し手の視点
一般的な日本語の慣習において、利子と利息の使い分けは「お金をやり取りする立場(視点)」によって区別されます。
最もわかりやすい基準がこちらです。
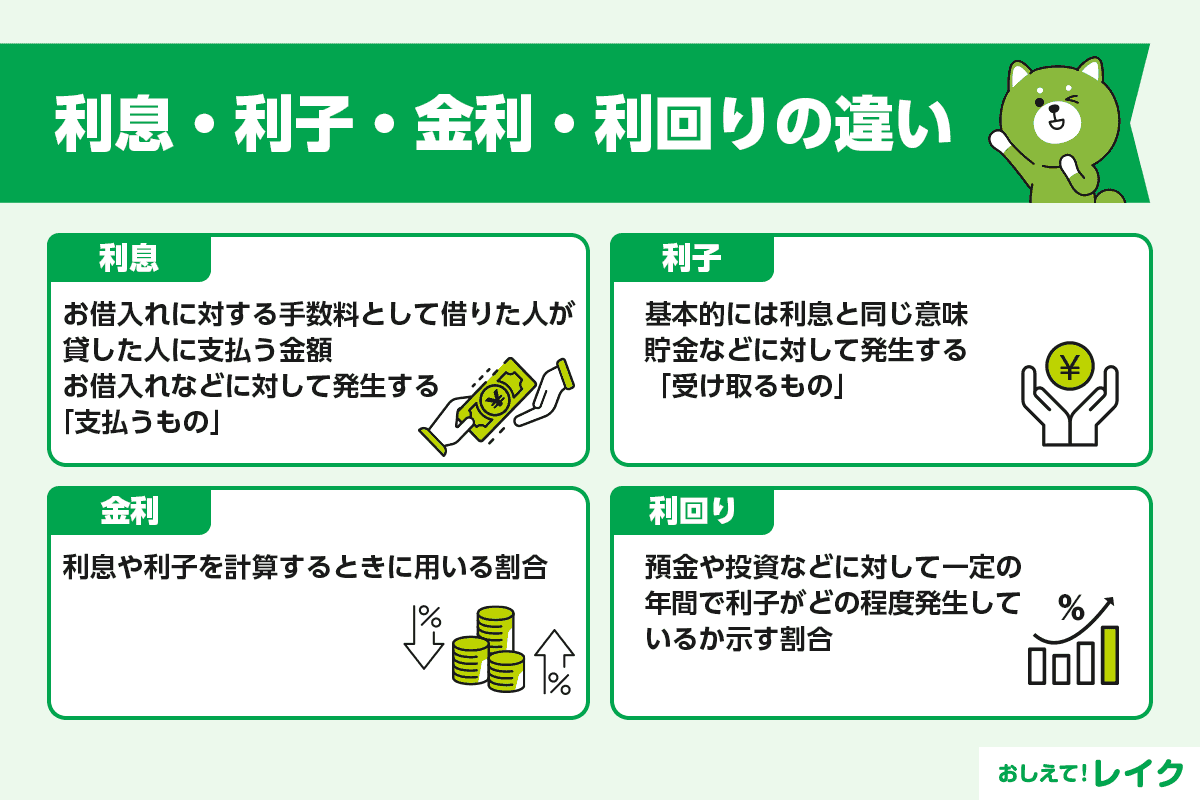
・利子(りし):お金を「借りた側」が、元本に上乗せして支払う金銭。
・利息(りそく):お金を「貸した側」が、対価として受け取る金銭。
例えば、知人から100万円を借りてお礼を上乗せして返すときは「利子を付けて返す」と表現し、逆にお金を貸して増やして回収するときは「利息を得る」と言います。心理的にも、「子(利子)」を生み出して外へ渡す側と、「息(利息)」のように増殖した実りを吸い上げる側というイメージを持つと記憶に定着しやすいはずです。
しかし、この使い分けはあくまで一般的な会話や日常表現のレベル。金融実務や法規の世界へ足を踏み入れると、全く別のルールが顔を出します。
法律上の明確なルール|なぜ「利息制限法」であって「利子制限法」ではないのか
利息と利子の法律上の違いを紐解くと、法律用語としては原則として「利息」という言葉に統一されている事実に行き当たります。
民法や商法、そして借入金の金利上限を定める利息制限法など、日本の法文において用いられるのは基本的に「利息」です。条文上では、貸主が受け取る金銭だけでなく、借主が支払う対価についても「利息」として定義されています。
利息制限法では、元本額に応じて以下のような明確な上限金利が義務付けられています。
・元本10万円未満:年20%
・元本10万円以上100万円未満:年18%
・元本100万円以上:年15%
借り手が支払う立場であっても「利息制限法違反」と呼ぶ通り、法的な概念としては貸し借りの両サイドを包括して「利息」と呼ぶのが正式なルールです。日常語の感覚とは異なり、公的な定義では「利息」が包括的な上位概念に位置付けられています。
金融機関の表記ルールと慣習|銀行預金利息と借入金利子のリアル
銀行や証券会社などの現場に目を移すと、業界ごとの金融機関の表記ルールが見えてきます。
メガバンクやネット銀行の通帳記帳を見ると、普通預金や定期預金に付与されるお金は銀行預金利息(または単に「受取利息」)と印字されます。これは預金者が銀行にお金を預け(貸し)ている状態であるため、日常の定義とも法律の定義とも合致しています。
一方で、住宅ローンやカードローンの返済明細書では、銀行によって「利息」と書かれるケースと「お利子」と案内されるケースが混在します。さらに企業の財務諸表(決算書)の会計ルールでは、借入金に対して支払った費用を借入金利子ではなく「支払利息」と計上するのが標準です。
例外として、消費者金融などの一部広告や、ゆうちょ銀行(旧郵便貯金)の歴史的経緯から「郵便貯金の利子」と慣習的に呼んでいた名残もありますが、現在のビジネス金融においては「利息」という表記が圧倒的な主流を占めています。
金利・利率・利回りとの違いは?知っておくべき計算の基礎知識
「利子」「利息」とセットで混乱しやすいのが、「金利」「利率」「利回り」という用語です。これらは金額そのものを指す利息・利子とは異なり、割合(パーセンテージ)や収益性を表します。
・金利と利率の違い:実質的にほぼ同じ意味ですが、「金利」は金融市場全体の動向(政策金利など)や借入時の割合に使われ、「利率」は債券や預金など金融商品そのものに設定された年間収益率(元本に対する割合)を指す傾向があります。
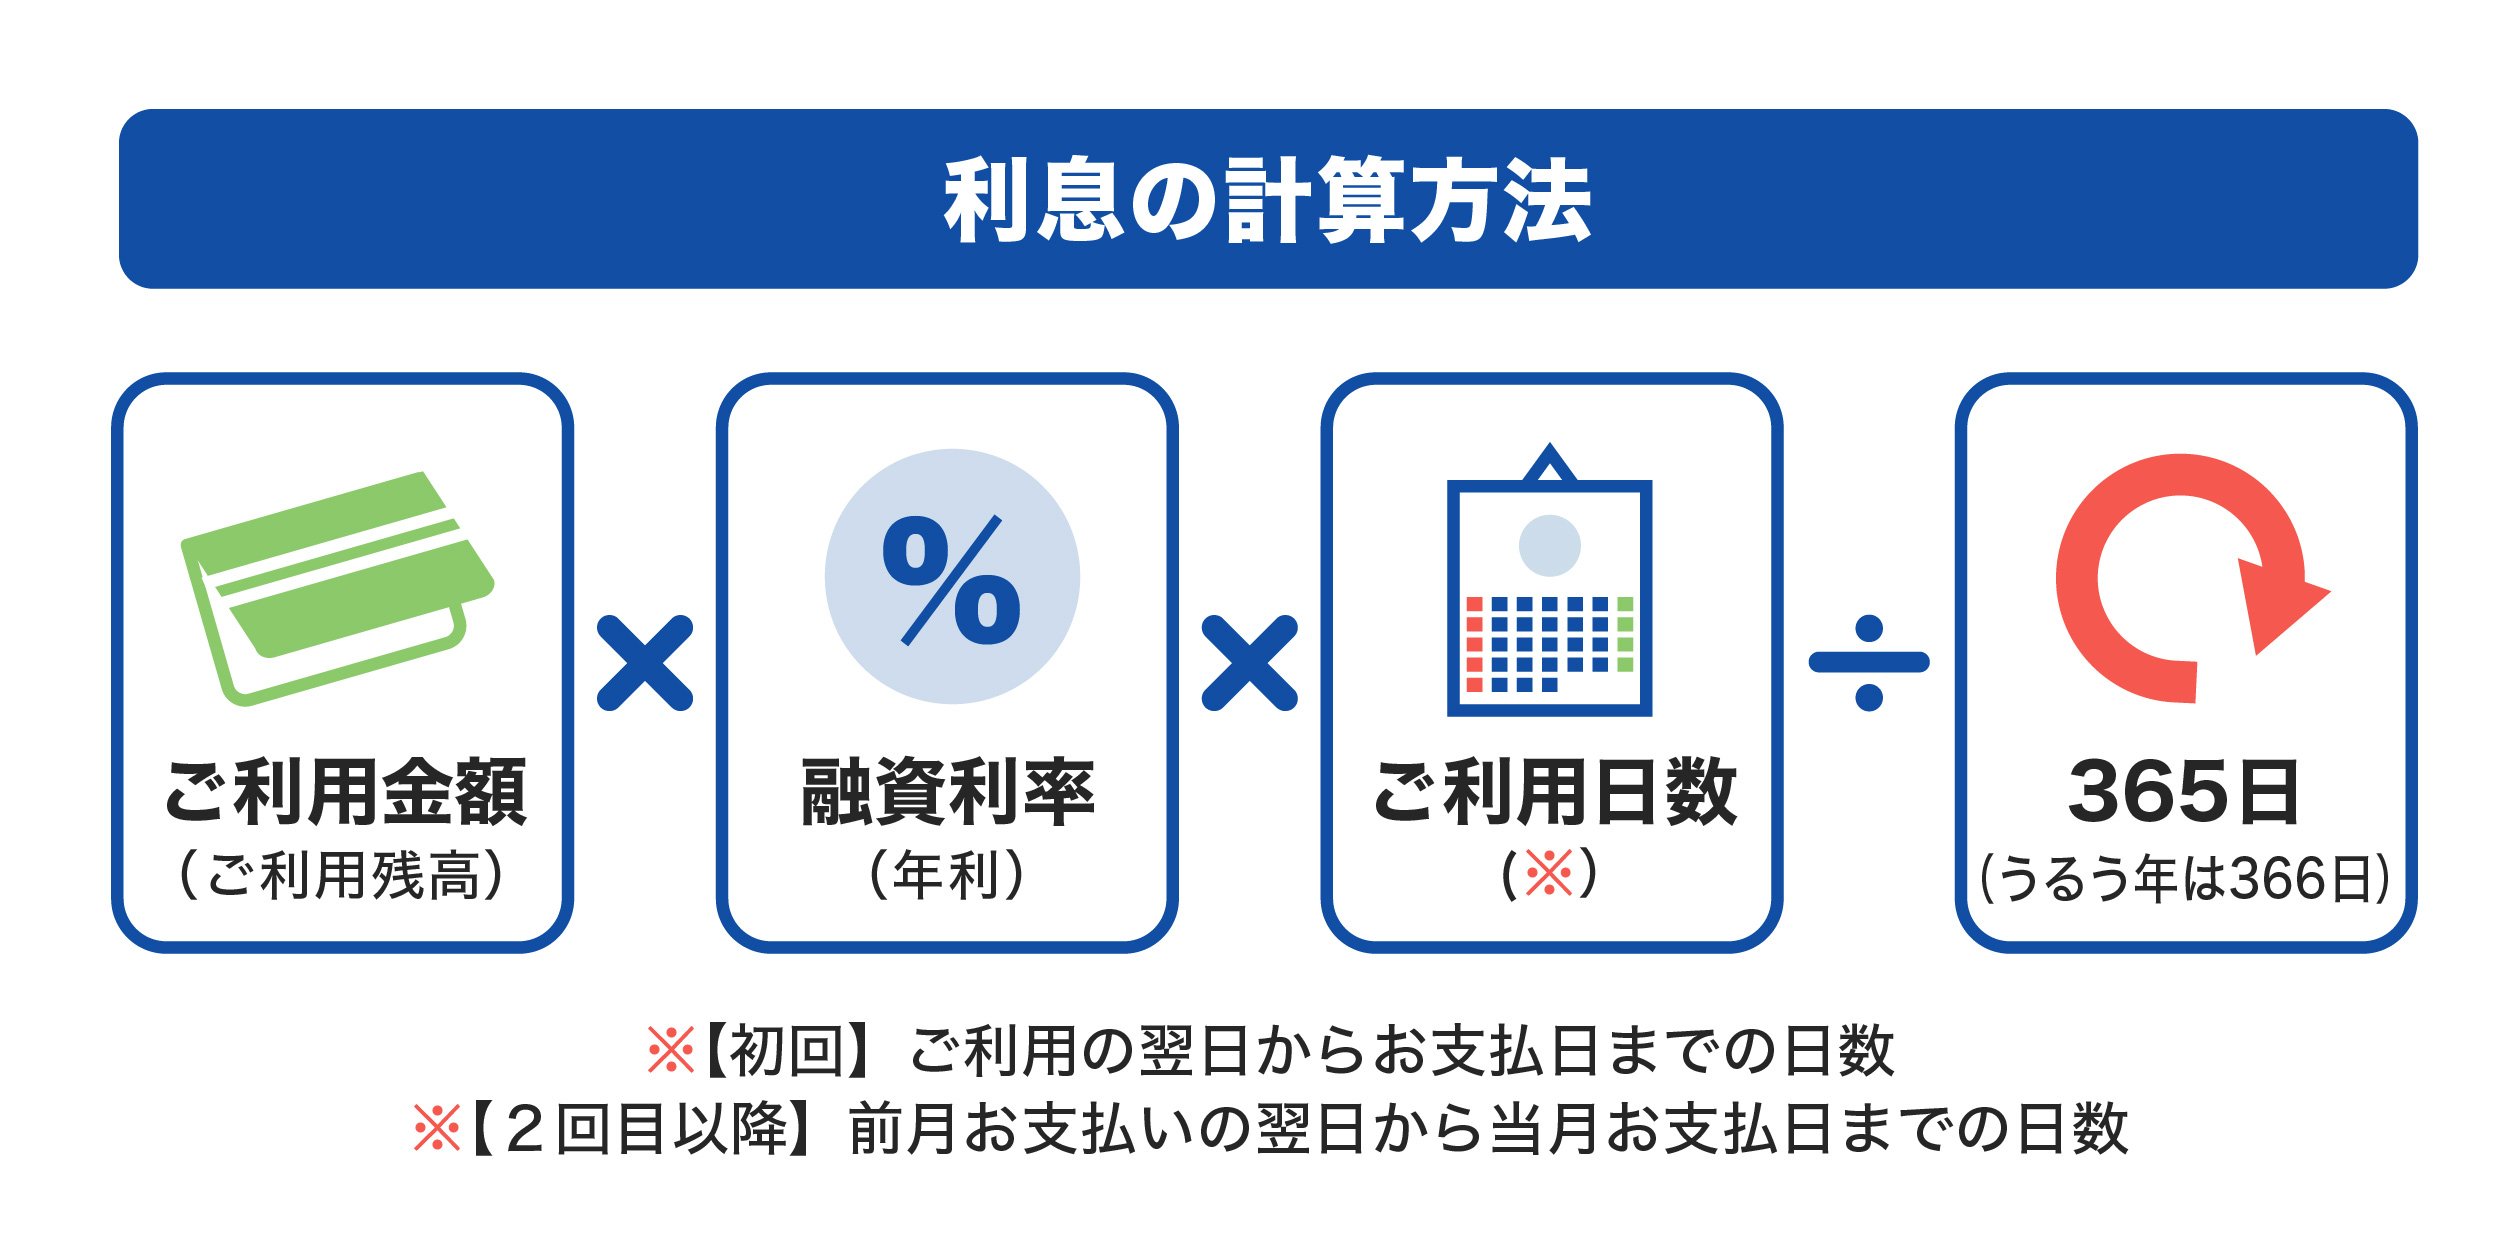
・利回りと利息の計算方法:利息が「元本×利率」で純粋に算出される額面増減であるのに対し、利回りは「投資元本に対して得られた年間収益(利息+売買損益など)の総合的な割合」を計算した数値です。
資産運用やローンの比較を行う際は、目先の利息額だけでなく、手数料や元本変動を加味した実質利回りを把握することが欠かせません。
ローン返済と資産運用で差がつく「単利と複利」の仕組み
利息や利子を計算するうえで、最も資産形成や借入総額に直結するのが単利と複利の違いです。同じ金利であっても、計算の方式によって将来の数字は大きく乖離します。
・単利:当初預けた(または借りた)元本のみに対して利息が付く方式。
・複利:一定期間ごとに発生した利息を元本に組み入れ、その合計額に対して次の利息が付く方式。
運用においては「アインシュタインが人類最大の発見と呼んだ」とされる複利が圧倒的な威力を発揮し、長期投資になるほど雪だるま式に資産を押し上げます。
注意したいのはローン返済と利息計算です。リボ払いや長期のカードローンは、返済が滞ると利息が元本同様に膨らみ、複利に近い形で返済負担が跳ね上がる構造を内包しています。利息の計算構造を正しく見極めることが、借入トラブルを防ぐ防波堤となります。
受け取った利息にかかる税金|源泉分離課税と確定申告の落とし穴
利息を得た場合、避けて通れないのが税金の問題です。「どこから受け取った利息か」によって課税方式が大きく分かれます。
国内の銀行預金で得られる利息は、源泉分離課税の対象です。入金される時点で一律20.315%(所得税15%+復興特別所得税0.315%+住民税5%)が自動的に天引きされるため、預金者自身が確定申告を行う必要はありません。
見落としがちなのが、個人間でお金を貸して受け取った利息や、海外銀行の預金利息です。これらは源泉徴収されないため、原則として確定申告雑所得(または利子所得)として自ら申告・納税する義務が生じます。申告漏れとなれば追徴課税のリスクもあるため、個人的な金銭貸借であっても利息の取り扱いには細心の注意が必要です。
【利子と利息の違い】に関するよくある質問(FAQ)
Q1:銀行の通帳には「利息」と「利子」のどちらが書かれていますか?
A1:民間の銀行では基本的に「利息」(受取利息)と記載されます。かつて郵便貯金では「利子」という表記が長年親しまれていましたが、民営化以降のゆうちょ銀行でも現在は原則として「利息」と表記されています。
Q2:個人同士の金銭貸借でお礼として上乗せするお金は利子ですか?利息ですか?
A2:日常会話では借りた側から渡すため「利子」と呼ぶのが自然ですが、法的には個人間融資であっても「利息」として扱われ、利息制限法(上限年109.5%を超える高金利は出資法違反)の規制を受けます。
Q3:住宅ローン控除に「支払った利息(利子)」は関係しますか?
A3:住宅ローン控除(住宅借入金等特別控除)は、年末時点の「住宅ローン残高」を基準に控除額が計算されます。支払った利息そのものの金額が直接控除されるわけではありませんが、利息計算を踏まえた毎年の元本返済ペースが控除枠に直結します。
まとめ:正しい金融リテラシーで資産を守り増やす
日常会話の感覚では「払うのが利子、もらうのが利息」という単純な住み分けで問題ありません。しかし、法律の厳格な定め、銀行の会計ルール、税務申告の規定に目を向けると、社会の公式な仕組みは「利息」という言葉を中心に構築されている実態が浮き彫りになります。
預金金利の上昇局面やローンの見直しなど、利息や利子に向き合う場面は今後ますます増えていきます。言葉の背景にある正確なルールと計算構造を武器に、有利なマネープランを選択していきましょう。 (出典: 利子 と 利息 の 違い(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。