荒利益とは?粗利益との違いや利益率を劇的に上げる計算法を徹底解説!
副業ブームの定着や企業のコスト構造改革が加速する2026年、現場のビジネスパーソンや個人事業主の間で「売上は伸びているのに、なぜか手元に資金が残らない」という深刻な相談が急増しています。物価高や人件費の高騰が続く現在、企業の生命線を握る最重要の指標が、すべての儲けの源泉となる「荒利益(粗利益)」です。
しかし現場では、「荒利と粗利は何が違うのか」「営業利益や純利益と混同してしまう」といった疑問が今なお絶えません。会計ソフト大手の弥生株式会社やマネーフォワードが公開する財務手引でも強調されている通り、粗利益の本質を見誤ることは経営判断の致命傷になりかねません。本記事では、財務の基礎構造から売上原価の求め方、業界別の利益率相場、劇的な改善ノウハウまで、経済記者の視点から徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:荒利益(粗利益)は「売上高から売上原価を引いた金額」であり、事業の付加価値と儲けの土台を示す最重要指標。
- 要点2:「荒利」と「粗利」は同一の概念だが、流通・現場の商習慣と公式な会計書類(売上総利益)での明確な使い分けが存在する。
- 要点3:営業利益・純利益・限界利益との境界線を正しく把握し、価格改定や原価抑制を断行することが2026年を勝ち抜く必須条件である。
【儲かる仕組みの真相】粗利益(荒利益)とは何か?営業利益や純利益との決定的な違い
荒利益(粗利益)とは、企業が商品やサービスを提供した際に得られる「すべての利益の出発点」です。会計学上の正式名称は「売上総利益」と呼ばれ、販売価格から商品の仕入れや製造に直接かかった原価を差し引いて算出します。例えば、800円で仕入れた商品を1,000円で販売した場合、差額の200円が荒利益となります。
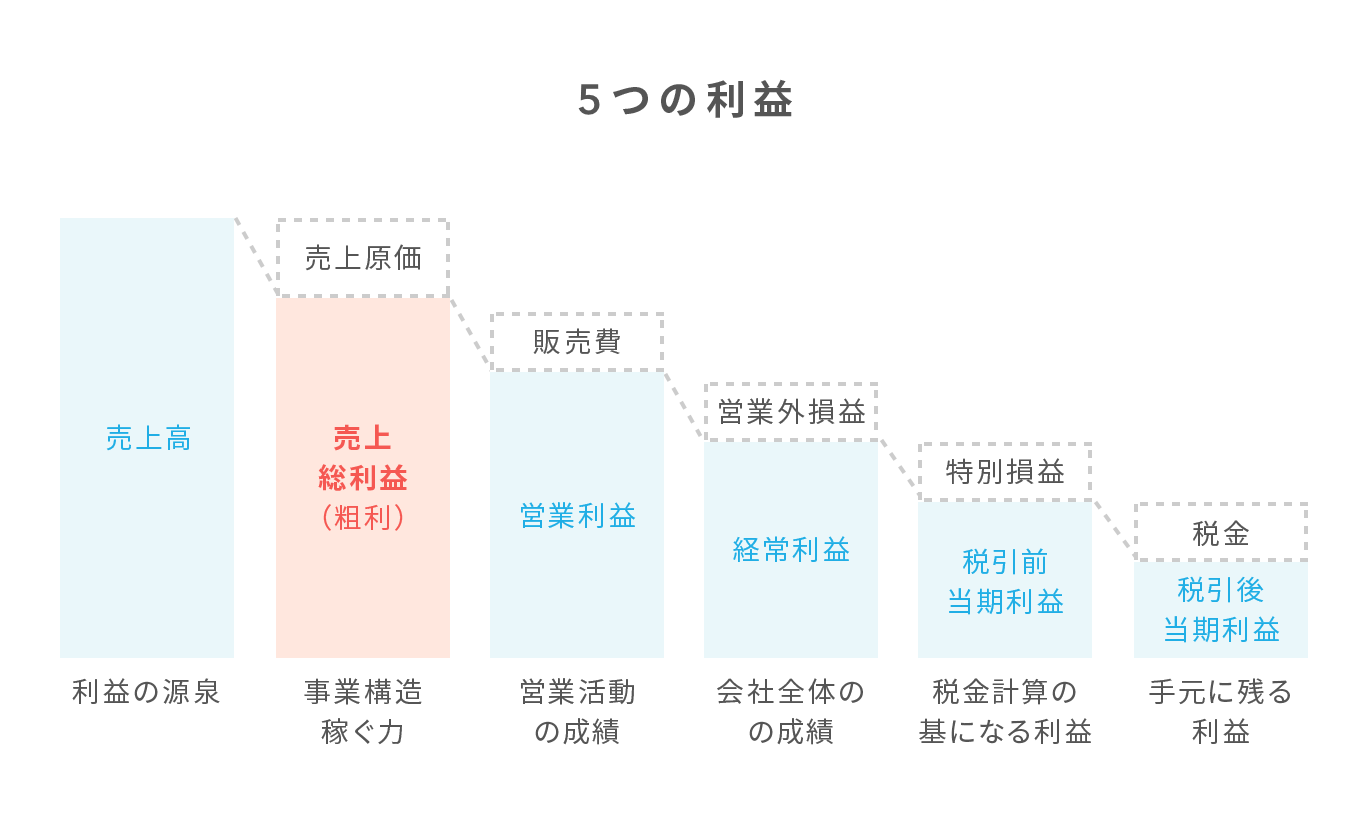
多くの経営者や副業プレイヤーがつまずくのが、決算書(損益計算書)に登場する「5つの利益」の混同です。ビジネスの現場で頻繁に飛び交う各利益の定義と境界線は、以下の構造に整理されます。
まず「粗利益と営業利益の違い」ですが、粗利益からオフィスの家賃、従業員の人件費、広告宣伝費といった「販売費及び一般管理費(販管費)」を差し引いたものが営業利益です。つまり、粗利益が商品の直接的な稼ぐ力を示すのに対し、営業利益は企業本来の営業活動全体の稼ぐ力を表します。いくら粗利益が潤沢であっても、過剰な広告費や過大なオフィス賃料を投じていれば営業利益は一瞬で赤字へと転落します。
さらに「粗利と純利益の違い」にも留意が必要です。営業利益から借入金の利息などの営業外損益を調整し、突発的な特別損益や法人税等の税金をすべて支払った後に残る最終的な手残りが当期純利益です。ビジネスの初心者は売上高の大きさばかりに目を奪われがちですが、粗利益という強固な土台がなければ、営業利益も当期純利益も絶対に手元には残りません。

「荒利」と「粗利」の表記の違いと使い分け|流通業界の商習慣と現代ビジネスの鉄則
実務の現場において「荒利益」と「粗利益」のどちらを使うべきか迷うケースは少なくありません。調査データやビジネス慣習の研究によると、両者が指し示す金銭的な意味はまったく同じです。しかし、表記の選び方によって相手に与える印象や業界の文脈が大きく異なります。
「荒利」という漢字表記は、古くから百貨店、アパレル、スーパー、問屋などの流通・小売業界の現場で愛用されてきました。ここには「経費を差し引く前の、まだ手を加えていない荒削りな利益」という職人的・現場的なニュアンスが込められています。流通現場のベテランバイヤーが「今期はこの商品の荒利をしっかり確保しろ」と指示を出すのは、まさにこの現場感覚に根ざしています。
一方で、財務諸表や銀行向けの融資資料、公的なビジネス文書においては「粗利益」または「売上総利益」と表記するのが現代ビジネスの鉄則です。「荒」の文字は人によって「荒っぽい」「粗野」といった荒れた印象を与えてしまう恐れがあるため、上場企業や会計事務所の報告書で「荒利益」と印字されるケースは原則としてありません。社内の口頭連絡や業界内のチャットでは「アラリ」と略称で呼び合いつつも、対外的な企画書や報告書では「粗利益」を選択するのが洗練されたビジネスマナーです。
粗利益の計算方法と売上原価の求め方|見落としがちな棚卸しの落とし穴
粗利益を正しく把握するためには、基本となる計算式を正確に頭へ叩き込んでおく必要があります。計算の基本構造は極めてシンプルです。
粗利益 = 売上高 - 売上原価
ここで多くの人が誤認しやすいのが売上原価の求め方です。「当月仕入れた金額の合計がそのまま売上原価になる」と思い込んでいる事業者が後を絶ちませんが、これは会計上、完全な誤りです。売上原価とはあくまで「売れた分に対応する仕入れコスト」のみを指します。正確な計算式は以下の通りです。
売上原価 = 期首商品棚卸高(期首の在庫) + 当期商品仕入高(期間中の仕入) - 期末商品棚卸高(売れ残った在庫)
例えば、月初に在庫が30万円あり、今月新たに100万円を仕入れ、月末に在庫が50万円分残っていた場合、売上原価は「30万 + 100万 - 50万 = 80万円」となります。もし今月の売上が150万円であれば、粗利益は「150万 - 80万 = 70万円」です。
売れ残った50万円分の在庫は、費用ではなく「資産」として貸借対照表に計上されます。過剰に仕入れて在庫を大量に抱え込むと、計算上の売上原価が小さくなって粗利益が一見高く見えてしまう「見かけの黒字」が発生します。しかし現実には仕入れ代金のキャッシュが口座から流出しているため、手元の資金がショートする危険性が跳ね上がります。損益計算書の見方を学ぶ際は、常に在庫の動きとキャッシュフローを連動させて捉える洞察が欠かせません。
【業種別粗利率ランキング】主要業界の平均目安と限界利益との違いを比較検証
自社の粗利益が適正かどうかを評価するには、業界ごとの平均目安を知る客観的な視点が不可欠です。中小企業庁の基本調査や業界統計データをもとに、主要産業の粗利率水準と特徴を構造化しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| IT・情報通信・SaaS | 原価はサーバー代や一部外注費中心 | 70% 〜 85% | 圧倒的な高粗利構造。ただし開発人件費や広告宣伝費の先行投資負担が重い。 |
| 飲食・フードサービス業 | 食材原価(Food)のコントロールが生命線 | 65% 〜 72%(原価率30%前後) | 粗利率は高めだが、人件費と店舗家賃を合わせたFLコストの管理が命運を分ける。 |
| 小売業・EC物販 | 既製品の仕入れ販売、プラットフォーム利用 | 20% 〜 35% | モール手数料や配送料が販管費を圧迫しやすく、薄利多売の罠に最も陥りやすい。 |
| 製造業(機械・金属加工) | 原材料費に加え工場労務費・減価償却費を含む | 20% 〜 28% | 製造原価に工場の直接人件費が含まれるため、会計上の粗利率は見かけ上低く出る。 |
| 卸売業(問屋・商社) | 中間流通としての大量取引・右から左への流通 | 10% 〜 15% | 粗利率は極めて低いが、取扱規模の巨大さと確実な代金回収力で利益を積み上げる。 |
ここで財務管理上、極めて重要なのが「限界利益との違い」です。粗利益は財務諸表の会計基準に基づき「売上高 - 売上原価」で求めますが、限界利益は管理会計の概念であり「売上高 - 変動費」で算出します。
変動費とは、売上の増減に完全に比例して発生するコスト(原材料費、外部発注費、販売手数料、出荷運賃など)を指します。製造業などでは、工場の固定給従業員の人件費が会計上の「売上原価」に含まれるため、売上総利益と限界利益の数値が大きく乖離します。「あと1個追加で販売したらいくら利益が増えるか」という損益分岐点のシミュレーションを行う際には、粗利益ではなく限界利益の数値をベースに分析しなければ重大な判断ミスを招きます。
【実態検証】EC運営者や中小企業経営者がハマる「売上至上主義」の罠と現場のリアル
編集部が取材した都内のEC物販事業者A氏(30代男性)の手記には、現代ビジネスの陥穽が生々しく記録されています。大手ECモールに出店したA氏は、セール時の値引きと広告出稿を加速させ、開業3年目で月商1,200万円を達成しました。周囲からは「新進気鋭の成功者」と称賛されたものの、実際の銀行口座残高は毎月減少の一途をたどっていたといいます。
「当時の私は売上総額の拡大にしか関心がありませんでした。利益率20%の商材をタイムセールで15%値引きし、モールへの手数料10%と配送料を差し引いた結果、実質的な粗利益は数パーセントに蒸発していたのです。そこに月数十万円のクリック課金広告費が乗っかれば、売れば売るほど赤字が膨らむのは当然でした。通帳の数字を見るたびに夜も眠れず、胃を痛める日々が続きました」(A氏の手記より抜粋)
SNSやネット掲示板(知恵袋・5ch等)を調査しても、「売上は伸びたのに税金が払えない」「黒字倒産の危機に瀕している」といった悲痛な叫びが散見されます。この根本的な原因は、「売上高は事業規模の vanity metric(見栄の指標)に過ぎず、実際に企業を潤すのは粗利益の絶対額である」という冷徹な現実を軽視した結果にほかなりません。
粗利益率が低いビジネスは、わずかな仕入原価の高騰や運賃の値上げ、為替の変動といった外部ショックを一撃で吸収できなくなります。年商1億円で粗利率10%の企業(粗利益1,000万円)よりも、年商3,000万円で粗利率50%の企業(粗利益1,500万円)のほうが、経営の安定度と手元に残る富の総量において圧倒的に強靭です。

一般に知られていない盲点とネットの誤解
ネット上のビジネス解説では「粗利率は高ければ高いほど良い」という単純化された言説が目立ちますが、現場の実務には見落としてはならない2つの大きな盲点が存在します。
第1の盲点は、「粗利率の高さに固執するあまり、市場規模と回転率を殺してしまう失敗」です。例えば、粗利率80%の高級工芸品を月に1個販売して8万円の粗利益を得るモデルと、粗利率15%の日用品を月5,000個販売して75万円の粗利益を稼ぎ出すモデルでは、ビジネスとしての持続力がまったく異なります。粗利益率という「比率」だけでなく、「粗利益額(率 × 販売数)」という絶対額の総量を最大化させる視点を忘れてはなりません。
第2の盲点は、「値引きキャンペーンが粗利益に与える破壊的ダメージの過小評価」です。通常、粗利率30%の商品を「たった10%引き」で販売した場合、売上に対する割引率は1割に見えます。しかし、粗利益は「30%から20%へ」と減少するため、粗利益ベースでは実に33.3%(3分の1)も吹き飛んでいる計算になります。この減益分を以前と同じ粗利額で埋め合わせるためには、販売数量を1.5倍に増やさなければなりません。この数学的構造を理解せずに安易な価格競争へ踏み込むことが、中小零細ビジネスを疲弊させる主因となっています。
粗利益率改善の理由と粗利を増やす具体的手法|値上げ・原価改善のロードマップ
なぜ今、企業は粗利益率改善の理由を最優先経営課題に据えるべきなのでしょうか。その理由は、2026年現在の構造的な人件費上昇と物価高の波に対抗し、従業員への賃上げ原資と成長分野への投資余力を捻出するための「唯一の防壁」が粗利益だからです。粗利を増やす方法は、大別して以下の4つのアクションに集約されます。
- 提供価値の再定義による適正な値上げの断行:原材料費や物流費の転嫁にとどまらず、付帯サービスや保証、ブランディングを付加して商品単価そのものを引き上げる。価格決定権を取り戻すことが粗利改善の最短ルートです。
- 歩留まり(可食部・良品率)向上と仕入原価の引き下げ:製造現場での不良品率の低減、原材料の端材活用、ロットまとめ買いによるボリュームディスカウントの獲得など、1商品あたりの直接コストを削り出します。
- 高粗利商品へのポートフォリオシフト:低粗利なフロントエンド商品で集客し、独自開発のアクセサリーや保守サービスといった高粗利なバックエンド商品で利益を回収する多段構造を構築します。
- 安易な値下げ販売・クーポンの全廃:値引きを前提とした営業プロセスの見直しを行い、既存顧客へのリピート施策やロイヤルティ向上によって定価販売の比率を高めます。
【プロの結論】粗利重視経営が向いている人・慎重になるべき人の判断基準
事業の再構築を進めるにあたり、粗利志向の舵取りが劇的な成果を生むケースと、逆に成長の足かせになるパターンを見極める客観的な基準を明示します。
▼ 粗利最大化へ舵を切るべき事業者
- 労働集約型でリソースに限界があるフリーランス、士業、受託開発者
- 客数や作業量の上限が決まっている地域密着型の飲食店やサロン・クリニック
- 自社独自のデザインや知的財産(IP)を保有するD2C・メーカー企業
- 「忙しいのに口座資金が減り続けている」負のスパイラルに陥っている中小企業
▼ 粗利率の追求に慎重になるべき事業者
- ネットワーク外部性やプラットフォームの覇権争いに挑む初期スタートアップ(粗利よりシェア獲得が最優先)
- 大量仕入れ・大量販売による圧倒的低価格を競争優位の源泉とするディスカウントチェーン
- 既存サプライチェーンとの信頼関係が深く、急激な原価低減要求が供給網破壊につながる下請企業
【荒 利益 と は】に関するよくある質問(FAQ)
Q1:個人事業主や副業の確定申告でも荒利益の計算は必要ですか?
A1:青色申告決算書や白色申告の収支内訳書を作成する際、売上高から売上原価を引いて「差引金額(売上総利益)」を算出する工程が必須です。これを正しく行わないと、仕入代金や棚卸資産の経費計上が認められず、過大申告や税務調査での否認リスクが生じます。
Q2:粗利益が赤字(売上原価割れ)になることはあるのでしょうか?
A2:極めて危険な状態ですが現実に起こり得ます。仕入れた価格よりも安価で投げ売りした場合や、長期間売れ残って品質劣化した在庫を原価割れで処分した際、売上総利益がマイナス(売上総損失)となります。この状態が続けば事業の存続は不可能です。
Q3:人件費は売上原価と販管費のどちらに入りますか?
A3:業種と職種によって明確に区分されます。飲食店の厨房スタッフや工場の製造ライン作業員など、製品やサービスの提供に直接関わる人件費は「売上原価(製造原価)」に算入されます。一方、本社の総務・経理や営業担当者などの人件費は「販売費及び一般管理費」として処理されます。
Q4:粗利率は毎月チェックすべきですか?それとも年1回の決算時だけで十分ですか?
A4:必ず月次単位でモニタリングするべきです。年1回の決算時まで粗利率の急落に気付かない場合、すでに多額のキャッシュが失われており手遅れになるケースが多発します。毎月末に簡易棚卸を実施し、月別の粗利率推移を定点観測することが倒産予防の鉄則です。
まとめ:荒利益を制する者が2026年のビジネスを生き残る
荒利益(粗利益)は、単なる損益計算書の一行にとどまらず、事業が社会に対してどれだけの付加価値を提供できているかを測る純粋なバロメーターです。どんなに売上規模を誇らしげに掲げても、粗利益の裏付けがなければ企業の屋台骨は砂上の楼閣に過ぎません。
「売上を追う前に、まず1円の粗利益を死守する」。この基本原則に立ち返り、自社の商品ごとの粗利率を再点検し、不要な値引きを断ち切ることこそが、不確実性の高まる2026年以降の経済環境を勝ち残る最大の防衛策となります。 (出典: 荒 利益 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。