【2026年最新】年末調整の保険料控除の書き方完全ガイド!新旧計算と記入例
毎年秋から冬にかけて勤務先から配布される「給与所得者の保険料控除申告書」。手元に届いた保険料控除証明書を前に、複雑な計算式や「新旧区分」の扱いに頭を抱えている方も少なくありません。控除額の記入ミスや申請漏れがあると、本来戻ってくるはずの税金が還付されず、手取り額で損をしてしまうリスクがあります。
2026年の年末調整においても、電子化が進む一方で申告書の正確な記載知識は必須です。本記事では、生命保険料・地震保険料からiDeCoや国民年金まで、迷わずスムーズに書類を完成させられるよう、具体的な計算手順と記入のコツを徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「一般・介護医療・個人年金」の3枠あり、全体の適用限度額は合計最大12万円(新制度は各枠上限4万円)。
- 要点2:平成24年(2012年)前後の「新旧区分」で計算式が異なり、旧制度のみの場合は各枠上限5万円が適用される。
- 要点3:証明書を紛失・未着で提出が間に合わない場合でも、会社への事前相談や年明けの確定申告で確実に還付を受けられる。
【2026年最新】給与所得者の保険料控除申告書の基本と全体像
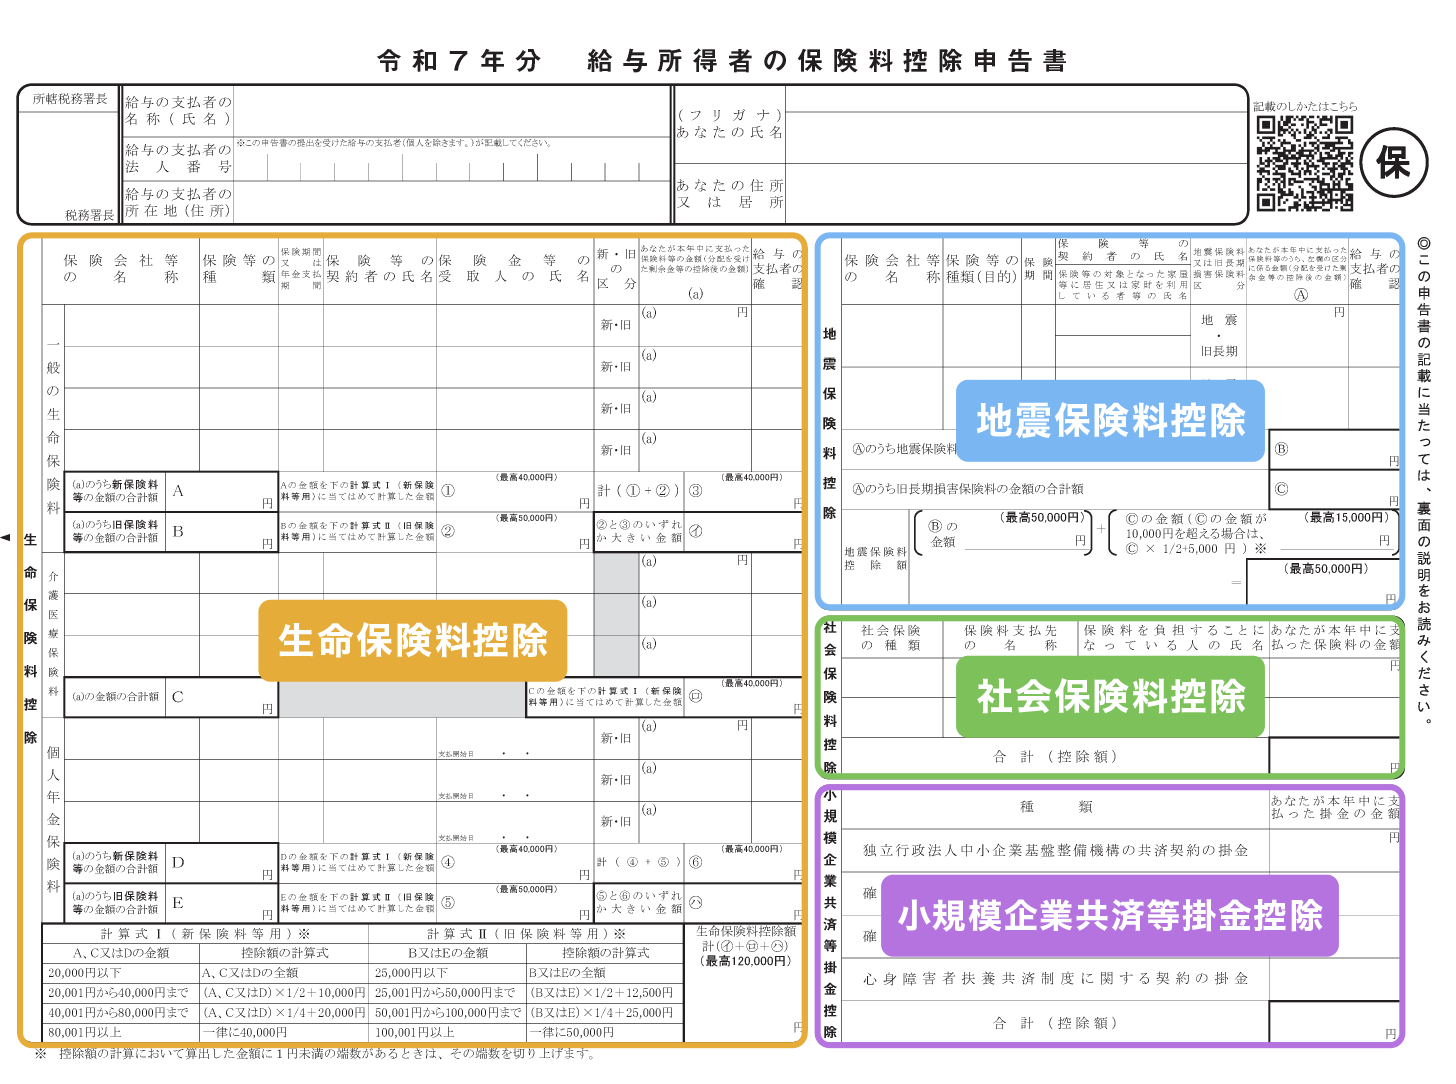
年末調整で税負担を軽減する柱となるのが「給与所得者の保険料控除申告書」です。用紙には複数の控除項目が並んでいますが、大きく分けると以下の4つのブロックで構成されています。
1つ目が民間保険を対象とする「生命保険料控除」、2つ目が住まいの災害に備える「地震保険料控除」、3つ目が給与引き落とし以外の年金や健康保険を申告する「社会保険料控除」、そして4つ目がiDeCoなどを記載する「小規模企業共済等掛金控除」です。各保険会社から10月〜11月頃に届くハガキ(控除証明書)に記載された金額を、指定の計算式に当てはめて算出し、右端の控除額欄へ転記していく流れになります。
【計算ミス多発】新旧生命保険・介護医療・個人年金の計算と上限12万円の仕組み
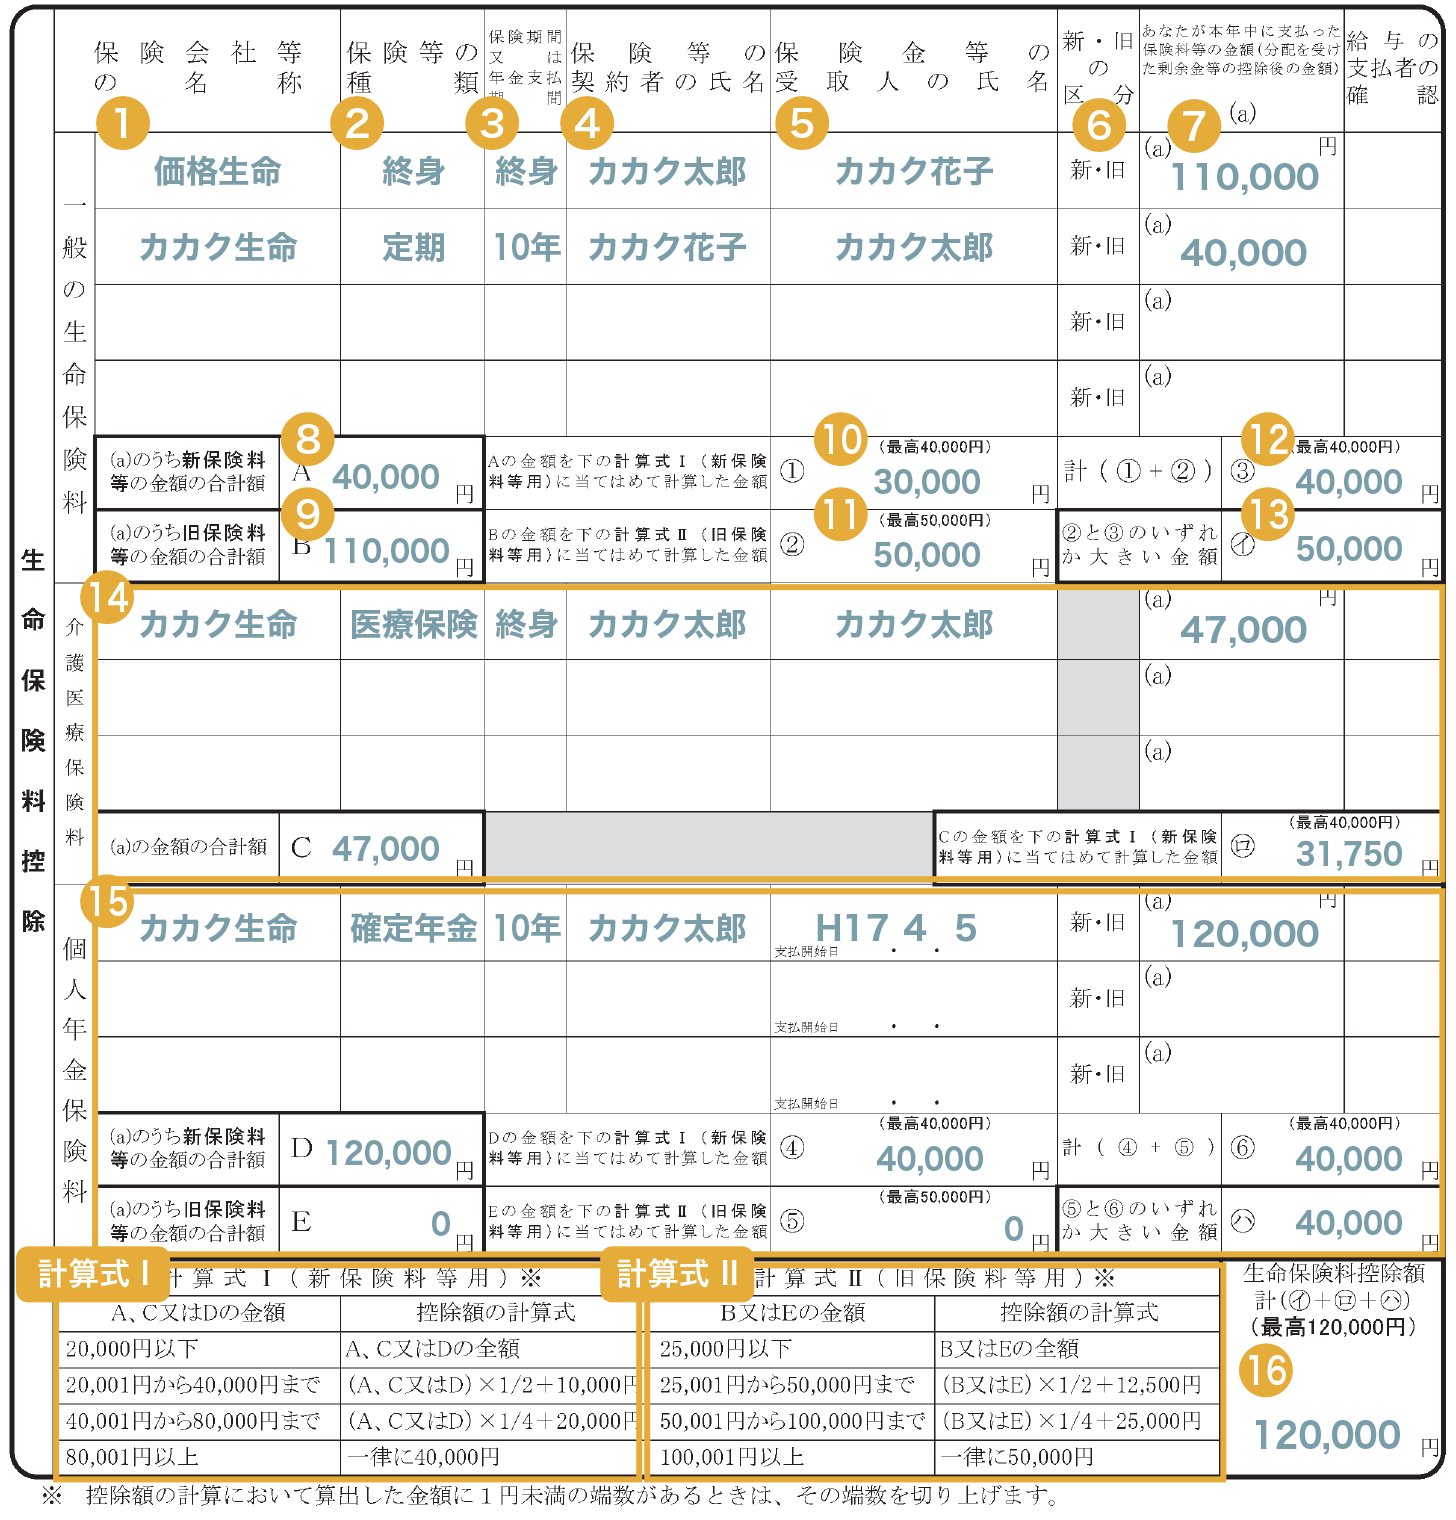
年末調整の書類作成で最も多くの人がつまずくのが、生命保険料控除の「新旧区分」と計算式です。契約締結日が2011年(平成23年)12月31日以前なら「旧契約」、2012年(平成24年)1月1日以降なら「新契約」に区分されます。
生命保険料控除には「一般生命保険料」「介護医療保険料」「個人年金保険料」の3つの枠が存在します。新契約の適用限度額は各枠最高4万円、旧契約は各枠最高5万円です。3つの枠を合算した全体の控除上限額は最大12万円と定められています。
支払保険料に応じた新旧の計算区分は次のとおりです。
【新契約(最高4万円)の計算式】
・20,000円以下:支払額の全額
・20,001円〜40,000円:支払額 × 1/2 + 10,000円
・40,001円〜80,000円:支払額 × 1/4 + 20,000円
・80,001円以上:一律 40,000円
【旧契約(最高5万円)の計算式】
・25,000円以下:支払額の全額
・25,001円〜50,000円:支払額 × 1/2 + 12,500円
・50,001円〜100,000円:支払額 × 1/4 + 25,000円
・100,001円以上:一律 50,000円
同一枠内に新旧両方の契約がある場合、新旧それぞれで計算した額を合算(上限4万円)するか、旧契約のみの計算額(上限5万円)のどちらか有利なほうを選択できます。個人年金保険料控除を適用するには「個人年金保険料税制適格特約」が付帯されている必要があるため、証明書の記載区分を必ず確認してください。
地震保険料控除と旧長期損害保険料の書き方|重複契約の注意点
地震保険料控除の欄には、自宅や家財を対象とした地震保険の支払額を記入します。控除額の上限は最高5万円(支払額の全額)です。
ここで見落としがちなのが、2006年(平成18年)12月31日までに締結された一定の損害保険である「旧長期損害保険料」の存在です。旧長期損害保険料は、支払額が10,000円以下なら全額、10,001円〜20,000円なら「支払額 × 1/2 + 5,000円」、20,001円以上なら最高1万5,000円まで控除対象となります。
1つの保険契約で地震保険と旧長期損害保険の双方が含まれている場合は、いずれか一方を選択して申告します。両方の別契約がある場合は合算できますが、その場合でも控除限度額は全体で5万円となります。
国民年金・国民健康保険・iDeCo(小規模企業共済等)の記載手順
申告書の右半分に位置する社会保険料控除欄と小規模企業共済等掛金控除欄は、生命保険料のような複雑な段階計算がなく、「支払った実額の全額」がそのまま控除される強力な節税項目です。
給与天引きされている健康保険や厚生年金は会社側で自動計算されるため記入不要ですが、年度途中に転職して自分で支払った国民健康保険料や国民年金保険料、二十歳を迎えた子どもの国民年金を立て替えて支払った分などは、この控除欄に記入します。
また、確定拠出年金法に基づく個人型確定拠出年金(iDeCo)の掛金は、「小規模企業共済等掛金控除」の独立した枠に記載します。国民年金基金連合会から届く掛金払込証明書の金額をそのまま転記してください。
妻名義の保険は夫の控除にできる?共働き・家族契約の判断基準
「妻名義で加入している保険料を、夫の年末調整で控除できるのか」という疑問は非常に多く寄せられます。結論から言えば、「保険料を実際に負担しているのが夫」であれば、妻名義の契約であっても夫の申告書で控除を受けることが可能です。
生命保険料控除の要件は、「保険金受取人が本人または配偶者、その他の親族」であることです。妻が被保険者で受取人であっても、夫の口座から保険料が引き落とされている実態があれば問題ありません。
共働き家庭においては、所得が高く所得税率の高い側の親族に保険料控除をまとめることで、世帯全体としての還付額を最大化させるテクニックも有効です。
控除証明書の添付ルールと「紛失・間に合わない」場合の緊急対処法
年末調整で保険料控除を適用するには、原則として保険会社発行の控除証明書(原本)の添付が義務付けられています(電子提出が導入されている職場ではXMLデータの提出も可)。
万が一、「証明書を紛失した」「再発行の手続き中で会社の提出期限に間に合わない」という事態に直面しても焦る必要はありません。
まずは会社の労務・総務担当者に「再発行中であり、届き次第提出する」旨を相談してください。年末調整の最終締め切り(12月の給与計算確定)まで猶予をもらえるケースが一般的です。それでも間に合わなかった場合は、証明書が手元に届いた後の翌年2月16日〜3月15日の確定申告を行えば、払いすぎた税金は後から全額しっかりと還付されます。
【年末調整の保険料控除の書き方】に関するよくある質問(FAQ)
Q1:控除額の計算で端数が出た場合、端数処理はどうすればいいですか?
A1:新制度・旧制度の計算式を適用した結果、1円未満の端数(小数点以下の端数)が生じた場合は、切り上げて1円単位の整数として記入します。
Q2:住宅ローン控除やふるさと納税をしていても保険料控除は申告すべきですか?
A2:必ず申告してください。保険料控除によって「課税所得」が引き下げられるため、所得税だけでなく翌年度の住民税も軽減されます。控除枠を使い切ることで手取り額の増加につながります。
Q3:1年分の保険料を一括前納した場合、全額を今年の年末調整で控除できますか?
A3:原則として、その年(1月1日〜12月31日)に実際に支払った金額が対象となります。前納分も含めて証明書に記載されている「申告可能額」を確認し、その数値を記入してください。
まとめ:正確な計算と記入で手取りを確実に守ろう
年末調整の保険料控除申告書は、一見すると専門用語や計算式が多く難解に見えますが、手元の控除証明書と契約区分(新・旧)を整理して手順通りに進めれば決して難しくありません。
自身の契約内容を正しく把握し、上限枠を最大限に活用することが確実な節税への近道です。書類の提出期日を守り、控除漏れのない万全の状態で年末調整を完了させましょう。 (出典: 年末 調整 保険 料 控除 書き方(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。