【2026年最新】保険料控除申告書の書き方!損しない記入例と計算手順
毎年秋から冬にかけて勤務先から配布される年末調整の書類の中でも、特に記入欄が多く「どこに何を書けばいいのか分からない」と頭を悩ませるのが「給与所得者の保険料控除申告書」です。手元に届いた各種の控除証明書と見比べながら、新旧区分の判定や複雑な計算式に追われてストレスを感じている会社員や公務員の方は少なくありません。
しかし、記入ミスや記載漏れを放置すると、本来戻ってくるはずの税金(還付金)が減ってしまい、手取り額で損をしてしまいます。本稿では、国税庁の最新様式に基づき、各種保険料の具体的な記入例から新旧区分の見分け方、控除額の正確な算出手順、さらには見落としがちな特例まで、現場の税務実務に精通した視点からわかりやすく整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「一般・介護医療・個人年金」の3枠に分かれ、契約日に応じた新旧区分(2011年12月31日以前か以降か)で計算式が異なります。
- 要点2:iDeCo(個人型確定拠出年金)や国民年金の追納分、生計を一にする配偶者名義の保険料も、自身が支払っていれば全額控除の対象になります。
- 要点3:万が一職場の提出期限に遅れた場合でも、翌年1月の再調整や確定申告を行えば払い過ぎた税金を確実に取り戻せます。
【2026年最新】年末調整の変更点と給与所得者の保険料控除申告書
国税庁が配布する「給与所得者の保険料控除申告書」は、所得税や住民税の負担を軽減するために欠かせない重要書類です。近年、企業のデジタル化推進に伴ってWeb入力システム(労務管理クラウド)での申告が急速に普及していますが、画面上での入力項目や根拠となる税法上の枠組みは紙の様式と完全に一致しています。
2026年の年末調整実務においても、控除証明書の電子データ(XML形式)を活用した提出が一段と浸透してきました。マイナポータル連携を利用してデータを一括取得できる環境が整いつつあるものの、紙のハガキで届く証明書を手動で入力・転記する機会は依然として多く残っています。まずは手元に届いた「保険料控除証明書」を紛失しないようまとめ、どの申告枠に該当するかを正しく仕分ける作業から始めましょう。
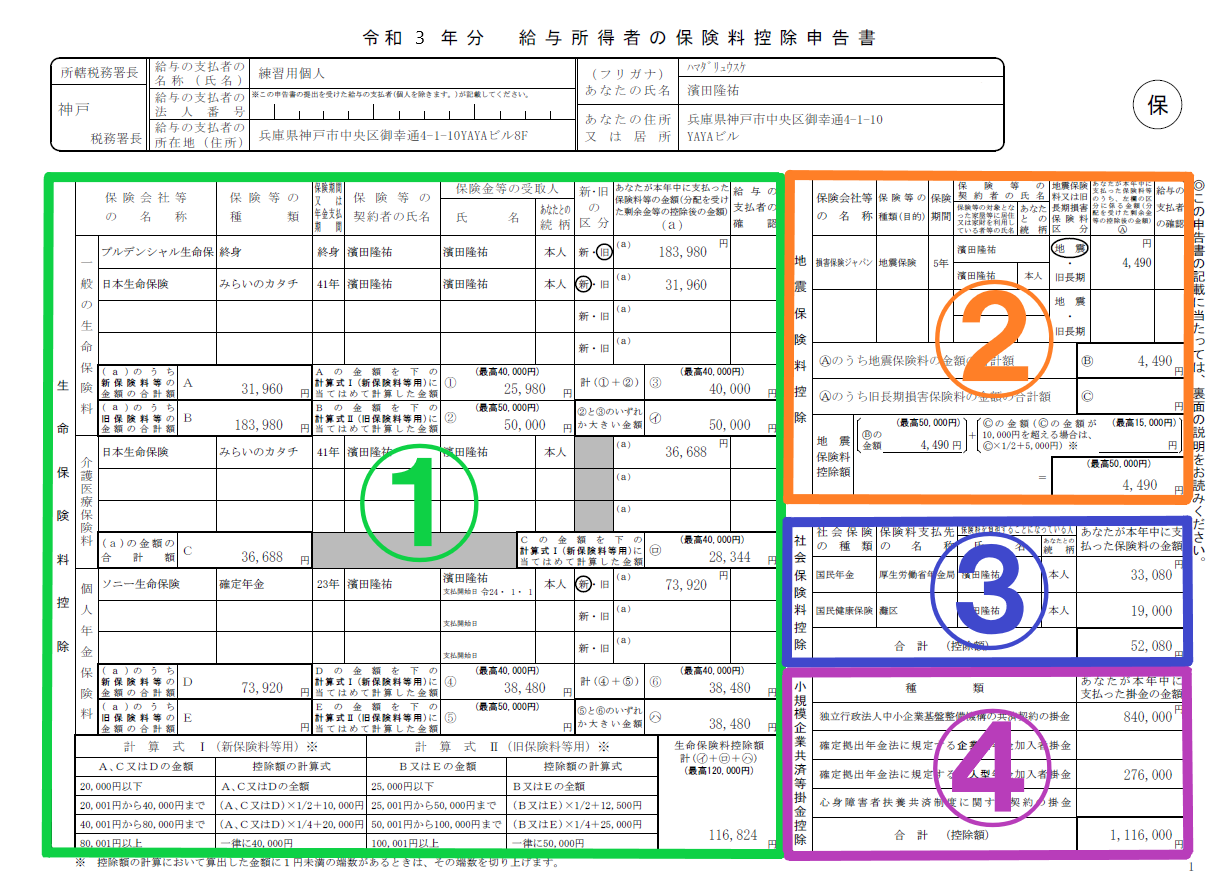
「保険料控除証明書」の見方と新旧区分の正確な判定手順
申告書を書く前段階で最も重要なのが、10月頃から保険会社より郵送される「保険料控除証明書」の確認です。ハガキを開いた際に確認すべき項目は、主に「保険の種類」「適用制度(新・旧)」「証明額(または申告額)」の3点です。
特に戸惑う声が多いのが「新旧区分の判定方法」です。日本の生命保険料控除制度は税制改正を挟んでおり、契約締結日によって適用される区分が明確に分かれています。
判定の基準日は「2012年(平成24年)1月1日」です。2011年12月31日以前に契約した保険は「旧契約」、2012年1月1日以降に契約した保険は「新契約」となります。証明書券面に「新制度」「旧制度」と太字で印刷されているため、自己判断せず必ずハガキの記載通りに申告書へ転記してください。なお、途中で特約を更新・中途付加した場合、契約全体が新契約へ移行しているケースがあるため注意が必要です。
一般・介護医療・個人年金の記入例と上限額の計算ロジック
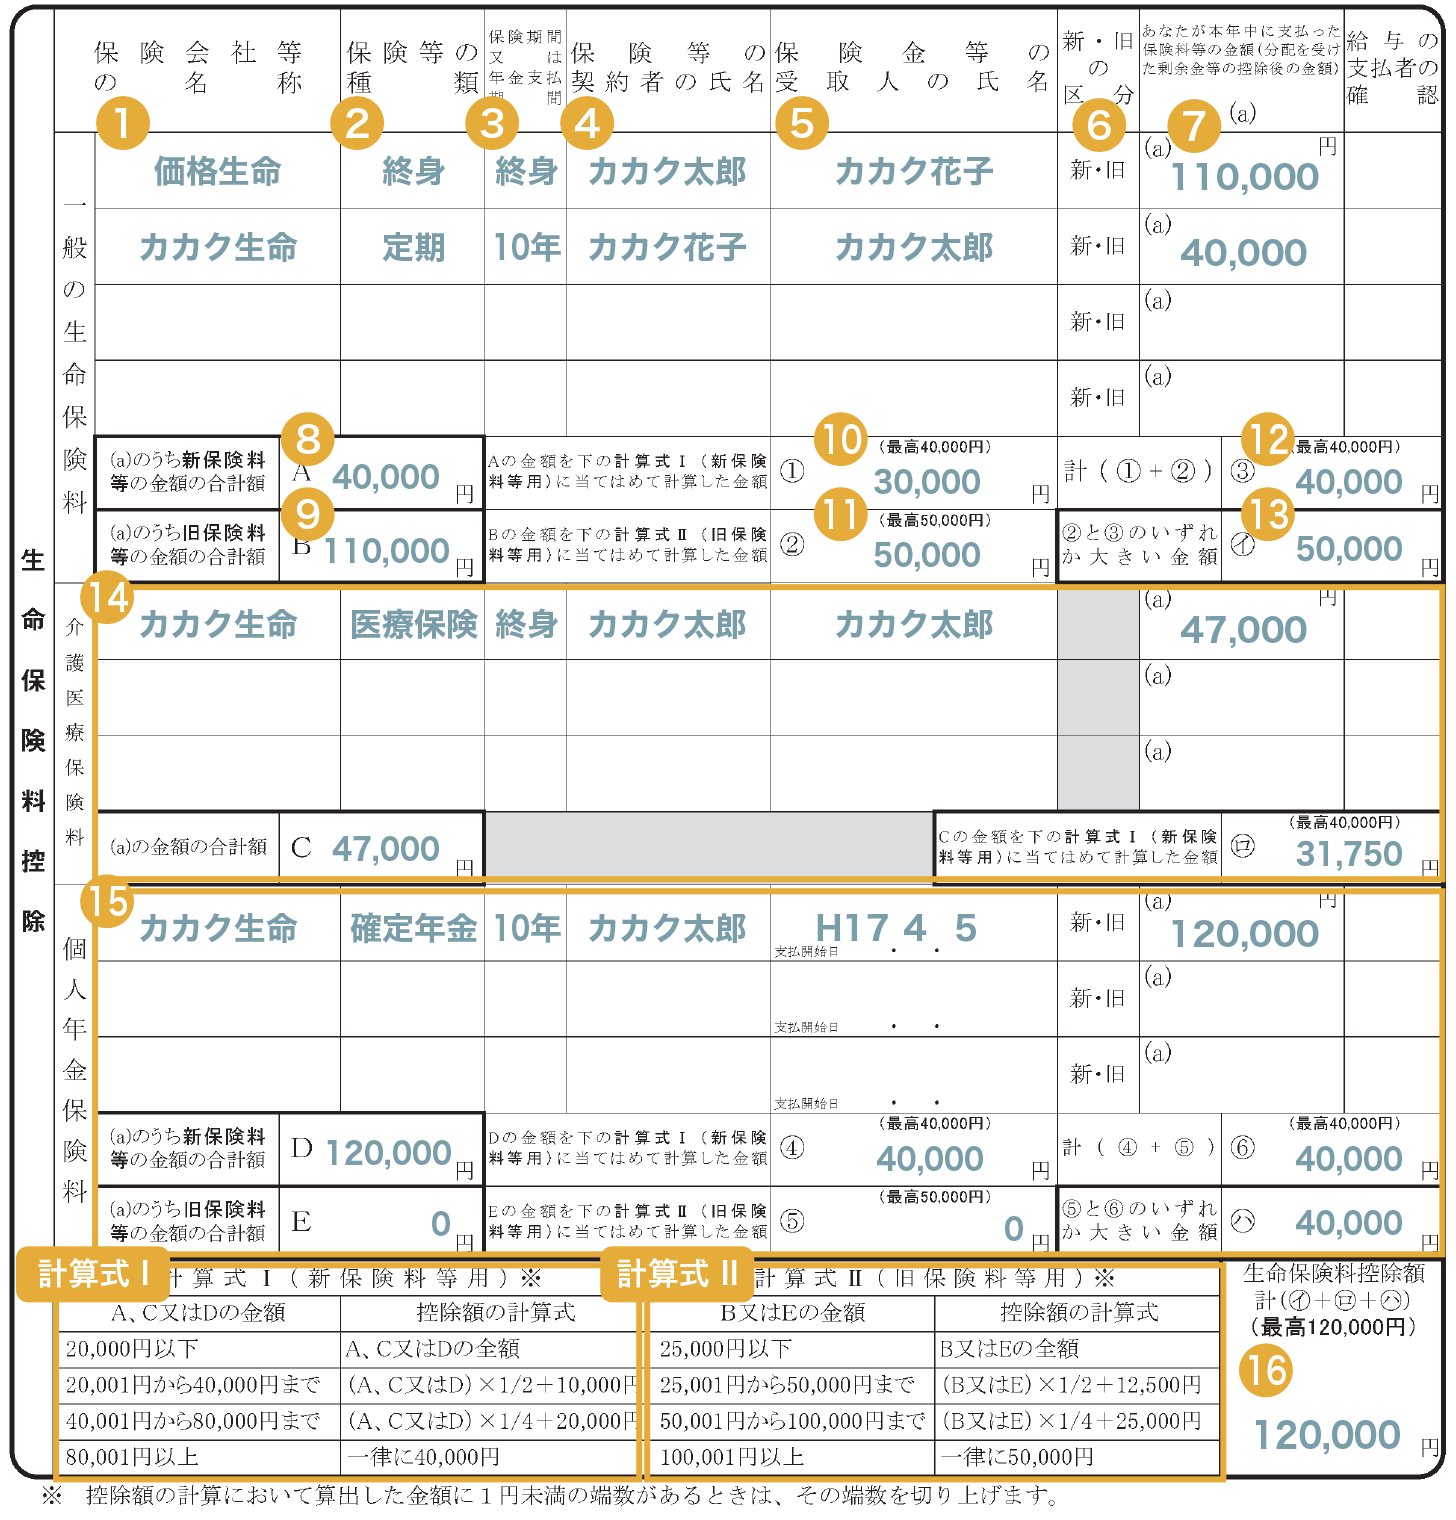
生命保険料控除の枠組みは、以下の3つの区分で構成されています。
1つ目は、死亡保険や養老保険、学資保険などが該当する「一般生命保険料」。2つ目は、入院・手術・通院費用を保障する医療保険やがん保険、介護保険が該当する「介護医療保険料」。3つ目は、老後資金形成を目的とした税制適格特約付きの「個人年金保険料」です。一般的な医療保険やがん保険は「一般」ではなく「介護医療」に該当するため、書き間違えないよう注意してください。
控除額の合計上限は最大12万円です。新契約のみの場合は各区分の上限が4万円(4万円×3枠=最大12万円)、旧契約のみの場合は「一般」と「個人年金」の各区分が上限5万円(介護医療枠は旧契約には存在しません。5万円×2枠=最大10万円)となります。新旧両方の契約がある区分では、旧契約の支払額が一定以上であれば旧制度のみを適用するなど、控除額が最も高くなる組み合わせを選択して計算します。申告書裏面に掲載されている速算表に支払保険料を当てはめれば、数分で算出可能です。
地震保険料控除の書き方と旧長期損害保険料の扱い
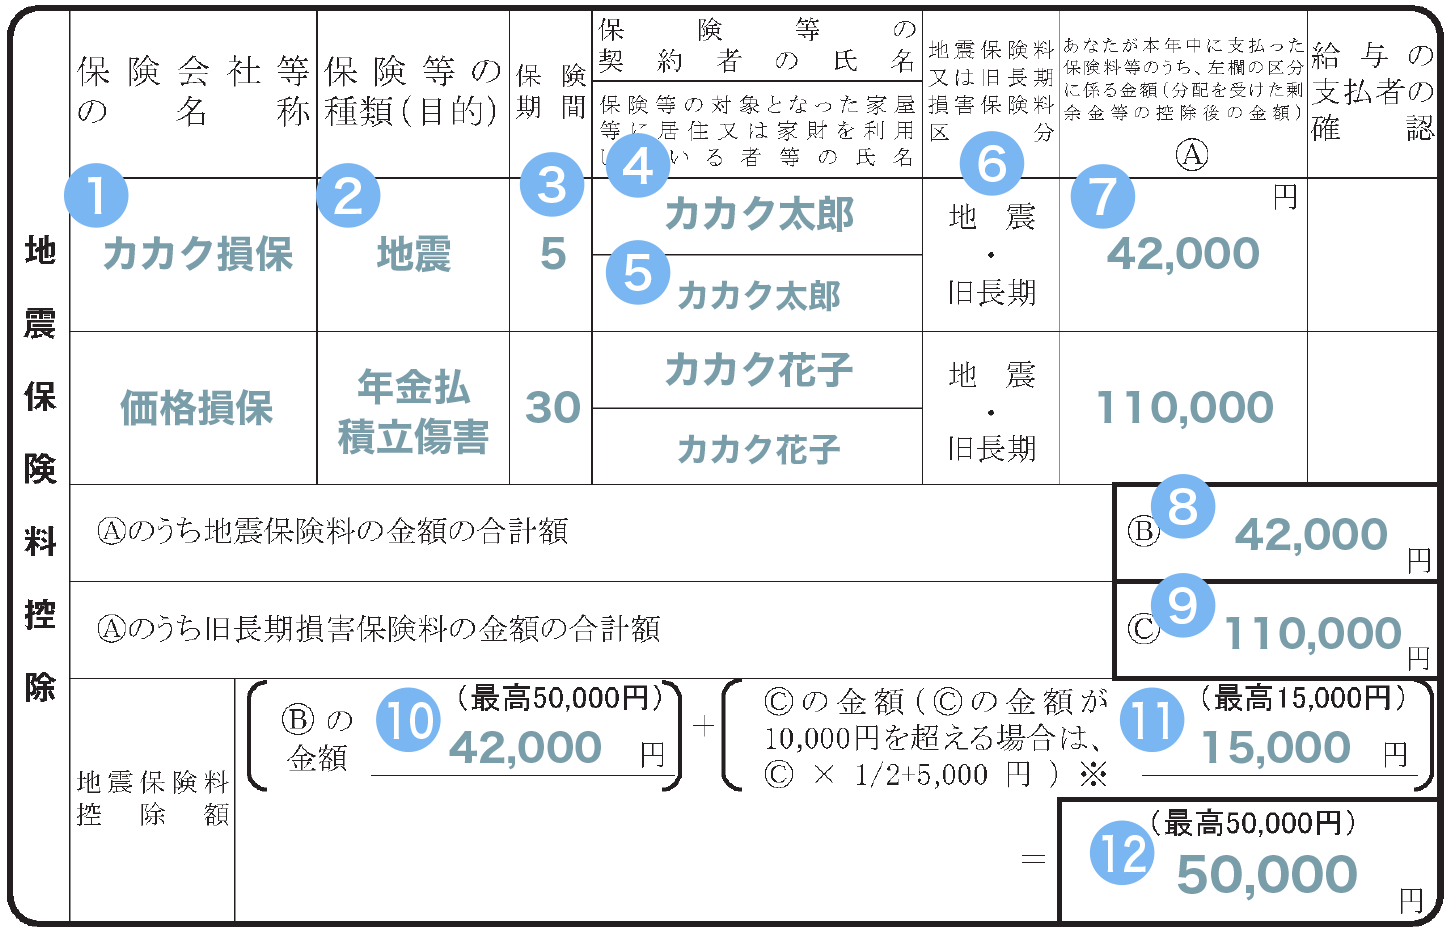
申告書の右上に位置する「地震保険料控除」の欄は、自身や生計を一にする親族が所有する居住用家屋・生活用家財を対象とした地震保険の保険料を記入するエリアです。控除限度額は、所得税で最高5万円、住民税で最高2万5,000円に設定されており、支払った全額がそのまま控除対象となります。
ここで見落とされがちなのが、2006年(平成18年)12月31日までに締結した「旧長期損害保険料」の存在です。満期返戻金のある10年以上の火災保険・傷害保険などで、2007年以降に契約変更していないものが該当します。旧長期損害保険料は最高1万5,000円まで控除を受けられます。同一の契約で地震保険と旧長期損害保険の両方に該当する場合は、いずれか一方を選択して申告するルールとなっている点に留意してください。
iDeCo・国民年金の追納・配偶者名義の保険はどう書く?
申告書の下段にある「社会保険料控除」および「小規模企業共済等掛金控除」は、税負担の軽減効果が非常に大きい項目です。
特に確定拠出年金法に基づくiDeCo(個人型確定拠出年金)の掛金は、小規模企業共済等掛金控除の欄に記入します。掛金の全額が所得控除の対象となるため、国民年金基金連合会から届く「小規模企業共済等掛金払込証明書」に記載された金額を正確に記載してください。
また、過去の国民年金の未納分を追納した場合や、大学生の子どもの国民年金保険料を親が代わりに支払った場合、その全額を支払った本人の「社会保険料控除」として申告できます。さらに「配偶者(妻・夫)名義の生命保険」であっても、契約上の受取人が本人または配偶者(親族)であり、実際の保険料を申告者本人の口座から支払っている実態があれば、本人の生命保険料控除として申告することが認められています。
【保険料控除申告書の書き方】に関するよくある質問(FAQ)
Q1:職場の提出期限に間に合わなかった場合、控除は受けられなくなりますか?
A1:諦める必要はありません。勤務先の経理処理スケジュールに余裕があれば翌年1月の再調整で対応してもらえる場合があります。もし年末調整に間に合わなかった場合でも、翌年2月16日から3月15日までの確定申告期間(還付申告であれば翌年1月1日から5年間有効)に手続きを行えば、払い過ぎた税金は全額還付されます。
Q2:共働き夫婦の場合、子どもの保険料や地震保険はどちらが申告すべきですか?
A2:所得税率は所得が高くなるほど上がる累進課税が採用されているため、原則として「夫婦のうち年収(課税所得)が高い側」で申告した方が世帯全体での節税効果が大きくなります。ただし、すでに控除上限額に達している場合は、もう一方の配偶者で申告するなど調整を行ってください。
Q3:12月に支払う予定の保険料は、申告書に含めても問題ありませんか?
A3:含めて申告します。10月頃に届く証明書には「証明日現在の支払額(実績額)」と「12月末までの支払見込額」の双方が記載されているのが一般的です。年末調整では「申告額(12月末までの見込額)」を基準に年間総額として計算・記入します。
まとめ:記入ミスを防いで確実に還付金を受け取ろう
年末調整における保険料控除申告書は、一見すると複雑な数式や細かい記入欄が並んでいますが、手元の控除証明書を正しく読み解き、対応する枠へ順番に当てはめていけば決して難しい作業ではありません。
「新旧区分の確認」「一般・介護医療・年金の分類」「iDeCoや家族分の社会保険料の記入漏れ防止」という3大原則をしっかり押さえておくだけで、申告書の作成はスムーズに完了します。自身の支払った保険料を正確に申告し、払い過ぎた税金をしっかりと手元に取り戻しましょう。 (出典: 保険 料 控除 申告 書 書き方(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。