ゆうちょ銀行NISAの評判は?やめたほうがいい噂の真相と罠
新NISAの定着に伴い、資産運用の窓口として身近な郵便局・ゆうちょ銀行を選ぶ人が増えています。全国どこにでもある安心感や親しみやすさから、特に投資初心者やシニア層の間で第一候補に挙がりやすい金融機関です。
一方で、SNSや投資コミュニティでは「ゆうちょ銀行のNISAはやめたほうがいい」「やばいと言われる理由は何?」といったネガティブな声も少なくありません。本記事では、金融機関の取材経験を持つ専門記者が、ゆうちょ銀行NISAの利用者のリアルな口コミやメリット・デメリット、ネット証券との決定的な違いを中立的な視点で徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ゆうちょ銀行は対面サポートや店舗網の安心感がある一方、取扱商品数の少なさと投資信託の保有コスト(信託報酬)の割高感が最大のボトルネックです。
- 要点2:ネット証券に比べて低コストなインデックスファンドの選択肢が限られており、長期的な資産形成で数十万〜数百万円単位のリターン差がつくリスクがあります。
- 要点3:窓口での手厚い相談を重視するシニア層には一定の価値があるものの、コストと利便性を最優先する現役世代はSBI証券などへの乗り換え検討が賢明です。
【2026年最新】ゆうちょ銀行NISAのリアルな評判・口コミと利用実態
ゆうちょ銀行でNISAを運用しているユーザーの声を分析すると、「対面の安心感」を評価する層と「選択肢やコストの不満」を訴える層で評価が真っ二つに分かれています。
肯定的な口コミとして目立つのは、やはり全国約2万4,000店におよぶ圧倒的な店舗網に対する信頼です。「近くの郵便局で通帳記帳のついでに相談できた」「ネットの操作が不安だったが、局員が丁寧に手続きを教えてくれた」といった声は、特にデジタル操作に不慣れな高齢者や投資未経験者から多く寄せられています。
対照的に、否定的な意見の多くは「取扱銘柄が少なすぎる」「窓口で勧められた商品のコストが高かった」という運用効率に関するものです。投資経験を積むにつれて、ゆうちょ銀行のサービス設計に物足りなさを感じるユーザーが急増しています。
「やばい」「やめたほうがいい」の噂は本当か?窓口トラブルと決定的なデメリット
ネット検索で「ゆうちょ銀行 NISA やばい」「おすすめしない」といった不穏なキーワードが並ぶ背景には、運用リターンを削る構造的なデメリットが存在します。
最も警戒すべきは、窓口で案内される一部のアクティブファンドにおける信託報酬の高さです。ネット証券で主流となっている「年率0.1%未満」の超低コスト投信に対し、窓口の主力商品には年率1%〜1.5%前後の管理費用がかかるものも含まれています。運用期間が20年〜30年と長期化するほど、この複利的なコスト差は資産総額に決定的な打撃を与えます。
さらに、過去の窓口営業において「リスク説明が不十分なまま高齢者に投資信託を販売した」といった事例が業界全体で問題視された歴史も、根強い不信感の背景にあります。担当者のノルマや販売姿勢に左右されず、自分自身で商品性を吟味するリテラシーが求められます。
ゆうちょ銀行とネット証券(SBI・楽天など)の決定的な違い|取扱銘柄と手数料比較
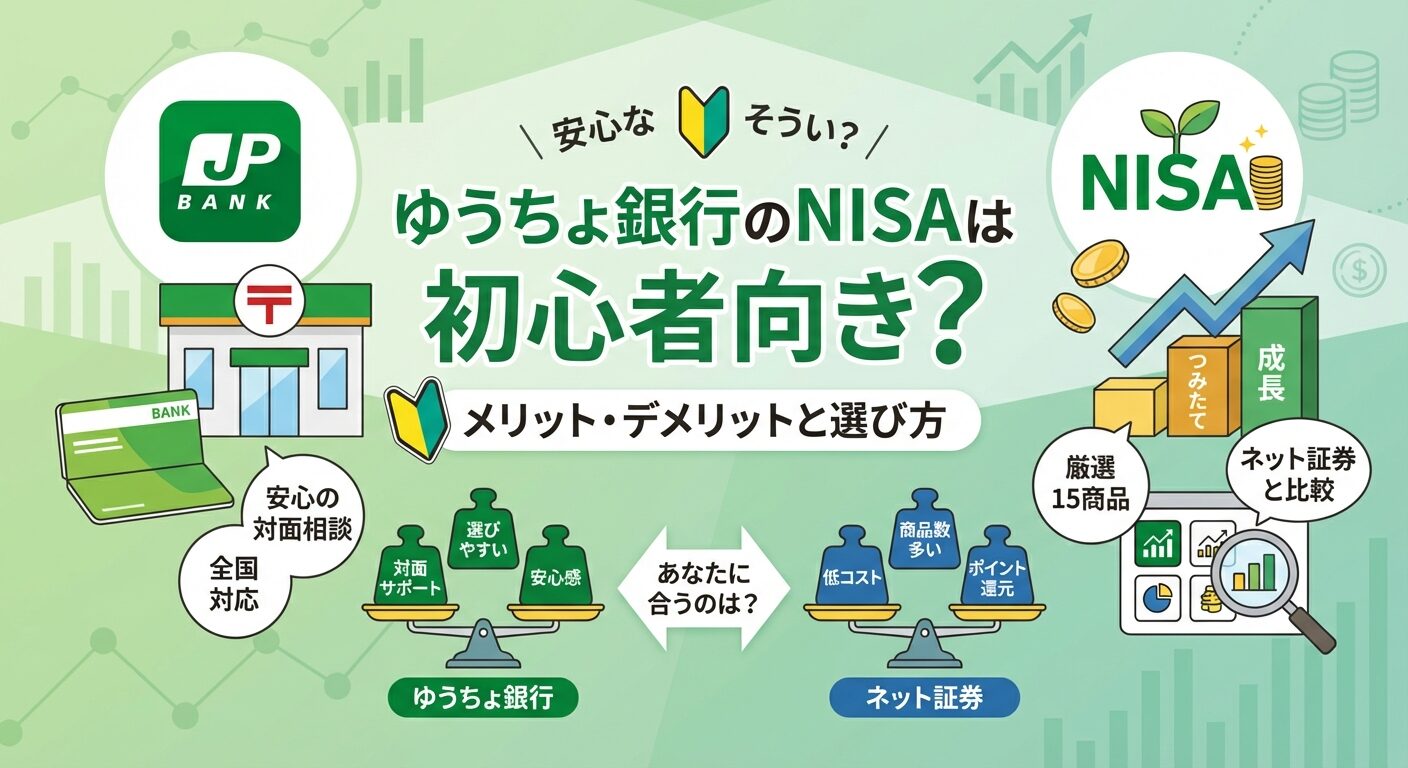
ゆうちょ銀行と大手ネット証券(SBI証券や楽天証券など)のサービス内容を比較すると、以下の明確な差が浮き彫りになります。
第1の違いは「買える商品数」です。SBI証券などがつみたて投資枠・成長投資枠を合わせて2,000本以上の投資信託や個別株、海外ETFを揃えているのに対し、ゆうちょ銀行の取扱銘柄数は投資信託のみで合計100本前後に絞られています。
第2の違いは「ポイント還元と積立の柔軟性」です。ネット証券各社はクレジットカード決済による0.5%〜1.0%以上のポイント付与を実施していますが、ゆうちょ銀行のつみたて設定ではポイント還元の恩恵がほとんど得られません。また、ゆうちょ銀行では国内株式や米国株式の個別株投資ができない点も、幅広い資産形成を目指す上での大きな制約です。
ゆうちょ銀行で選ぶべきおすすめ銘柄|つみたて投資枠・成長投資枠の取扱商品一覧
制約の多いゆうちょ銀行ですが、すべての商品が割高なわけではありません。商品ラインナップの中にも、厳選された低コストファンドが含まれています。
つみたて投資枠で運用するなら、業界最低水準の運用コストを目指す「つみたて先進国株式」や「つみたて全世界株式」、あるいは日経平均・TOPIXに連動する国内インデックス投信が有力な選択肢です。信託報酬が年率0.2%以下に抑えられている銘柄を軸に据えるのが鉄則です。
成長投資枠においても、安易に手数料の高い分配型アクティブファンドに手を出すのではなく、純資産総額が右肩上がりに成長しているシンプルなインデックスファンドを選ぶことが資産保全の近道となります。
シニア・高齢者層に選ばれる理由と注意点|対面相談のメリットを賢く活かす方法
ネット証券の優位性が叫ばれる一方で、シニア世代にとって「ゆうちょ銀行 NISA」が依然として根強い支持を集めている現実もあります。
最大の理由は、「対面窓口でいつでも直接質問できる」という心理的安全性です。パスワードの紛失やスマホ端末の故障、相続発生時の手続きなど、万が一のトラブル時に実店舗へ駆け込める安心感は、デジタル完結型のサービスにはない強みといえます。
ただし、シニア層が利用する際は「窓口のおすすめ商品を鵜呑みにしない」姿勢が不可欠です。元本保証がない投資信託のリスクを再確認し、販売手数料が無料(ノーロード)で信託報酬が低い銘柄を自分で指定して買い付ける慎重さが求められます。
【かんたん図解】口座開設の流れと「ゆうちょ通帳アプリ」を使った積立設定手順
ゆうちょ銀行でNISA口座を開設する場合、窓口だけでなくWEBや公式アプリからの手続きも可能です。具体的な開設ステップは次の通りです。
ステップ1:必要書類の準備
本人確認書類(マイナンバーカード、または通知カード+運転免許証など)と、ゆうちょ銀行の総合口座通帳・キャッシュカードを用意します。
ステップ2:口座開設の申し込み
窓口、または「ゆうちょ通帳アプリ」「ゆうちょダイレクト」からNISA口座開設を申請します。税務署による二重口座チェックが行われ、通常1〜2週間程度で開設が完了します。
ステップ3:アプリからの積立設定
開設完了後、ゆうちょ通帳アプリ内の「投資信託」メニューから希望銘柄を選択し、毎月の積立金額(1,000円単位など)と引き落とし日を設定します。スマートフォン上で手軽に資産評価額の推移を確認できる環境を整えておくと便利です。
すでに開設した人はどうする?SBI証券などネット証券へ金融機関を変更・乗り換える手順
「すでにゆうちょ銀行でNISAを始めてしまったが、低コストなネット証券へ移りたい」という場合でも、1年に1回、金融機関の変更手続きが可能です。
乗り換えの手順は、まずゆうちょ銀行に対して「金融商品取引業者等変更届出書」を提出し、「勘定廃止通知書」を取り寄せます。その後、乗り換え先となるSBI証券や楽天証券に新規でNISA口座開設書類と勘定廃止通知書を送付することで完了します。
注意点として、その年に1度でも買付を行っている場合、同年9月末までに手続きを行わなければ翌年分からの変更扱いとなります。また、ゆうちょ銀行で購入済みの既存資産はネット証券に移管できないため、「ゆうちょ側でそのまま非課税保有を続ける」か「一度売却してネット証券で買い直す」かの判断が必要です。
【ゆうちょ 銀行 nisa 評判】に関するよくある質問(FAQ)
Q1:ゆうちょ銀行の窓口で「つみたて投資枠」の相談をすると手数料は取られますか?
A1:相談自体は無料です。ただし、窓口で取り扱っている商品の中には購入時手数料が発生するものや、信託報酬がネット証券より高めに設定されている商品があるため、商品ごとのコスト詳細を必ず目論見書で確認してください。
Q2:ゆうちょ銀行のNISA口座で米国株や個別銘柄の株主優待は狙えますか?
A2:狙えません。ゆうちょ銀行のNISAは投資信託のみの取り扱いとなっており、日本株・米国株の個別銘柄やETF、REITの直接買付には対応していません。個別株投資を希望する場合は証券会社での開設が必須です。
Q3:ゆうちょ銀行のNISAをやめてネット証券に移管する際、保有中の商品はどうなりますか?
A3:他社への商品自体の移管(ロールオーバー)はできません。ゆうちょ銀行の口座内に残したまま非課税期間内で運用を継続するか、あるいは利益確定・損切りとして売却し、現金化した資金を新しい証券会社へ入金して買い直す形になります。
まとめ:ゆうちょ銀行NISAで後悔しないための最終チェックリスト
ゆうちょ銀行のNISAは、全国の窓口で相談できるという比類なきアクセスの良さを備えている一方、銘柄数の少なさやコスト面においてネット証券に明確なビハインドを抱えています。
「スマートフォンの操作がどうしても苦手で、対面で教えてもらわないと不安」という明確な理由がない限り、現役世代や長期リターンを最大化したい投資家にとっては、低コスト商品が豊富に揃うネット証券を選ぶのが合理的な判断です。
資産運用は数十年におよぶ長期戦です。自分のITリテラシーや投資目的に照らし合わせ、ブランドネームの知名度だけに流されない最適な金融機関選びを心がけてください。 (出典: ゆうちょ 銀行 nisa 評判(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。