ボーナスの社会保険料はなぜ高すぎる?手取り激減の真相と計算の仕組みを解説
待ちに待ったボーナスの支給日、明細を開いて「思っていたより手取りが少なすぎる……」と絶句した経験はないでしょうか。SNS上でも賞与の支給時期になると「ボーナスから引かれすぎ」「社会保険料だけで十数万円消えた」といった悲鳴に近い声がタイムラインを埋め尽くします。
額面金額と実際に口座へ振り込まれる手取り額のギャップには、国が定めた明確な算定ルールと社会保険制度の歴史的背景が存在します。2026年現在の最新料率をもとに、なぜ賞与からこれほど多額の天引きが行われるのか、その真相と具体的な計算ロジック、控除の上限制度まで分かりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:ボーナスからの社会保険料天引きは「総報酬制」導入が発端で、手取りは額面の約75〜80%前後まで目減りする。
- 要点2:控除額は1,000円未満を切り捨てた「標準賞与額」に各保険料率(厚生年金・健康保険・介護保険・雇用保険)を掛けて算出される。
- 要点3:健康保険は年間累計573万円、厚生年金は1か月あたり150万円という「上限額」が設定されている。
【なぜ引かれすぎる?】賞与の社会保険料が高すぎる理由と手取り減の真相
「昔はボーナスからこんなに引かれなかったはず」という記憶は、実は錯覚ではありません。かつて日本の賞与に対する社会保険料は、ごくわずかな特別保険料(1%程度)が徴収されるだけでした。しかし、給与を低く抑えて賞与の割合を増やす企業側の保険料逃れを防ぎ、社会保険財政の公平性を保つ目的で、2003年4月に「総報酬制」が本格導入されました。
総報酬制の施行以降、毎月の給与と全く同じ割合でボーナスからも容赦なく社会保険料が徴収される仕組みへシフトしました。現在では、健康保険料、厚生年金保険料、介護保険料(40歳以上)、雇用保険料の4つがまとめて天引きされるため、額面と手取りの差が大きく広がり、「高すぎて理不尽」と感じる大きな要因となっています。
【2026年最新】ボーナスの社会保険料率一覧と控除項目の詳細まとめ
ボーナスから差し引かれる社会保険料は、主に4つの項目で構成されています。それぞれの料率は労使折半(会社と従業員で半分ずつ負担)が基本原則となっており、従業員が負担する実質的な割合は以下の通りです。
① 厚生年金保険料(折半後:9.15%)
全国一律で18.3%に固定されており、個人負担分はその半分の9.15%です。ボーナスの控除項目の中で最も金額が大きく、手取りを大きく削る最大の要因です。
② 健康保険料(折半後:約4.7%〜5.5%)
加入している健康保険組合や協会けんぽ(都道府県ごと)によって料率が異なります。大企業が運営する組合健保では財政状況により前後しますが、一般的な目安として約5.0%前後が従業員負担となります。
③ 介護保険料(折半後:約0.8%〜0.9% ※40歳以上のみ)
40歳に達した月から新たに天引きがスタートする保険料です。全国平均で1.6%〜1.8%程度となっており、折半後の約0.8%〜0.9%が加算されます。
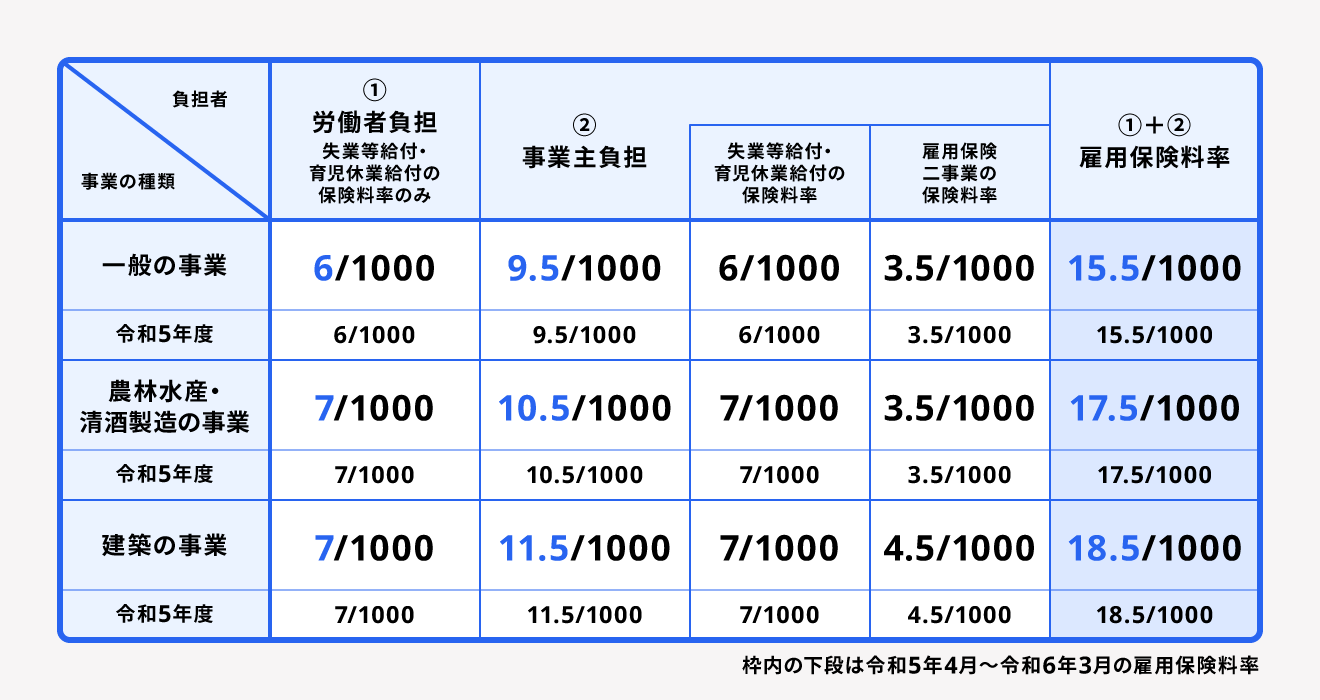
④ 雇用保険料(労働者負担:0.6%)
失業手当や育児休業給付金などの財源となる保険料で、一般の事業所における労働者負担分は0.6%(1,000分の6)に設定されています。
標準賞与額の仕組みと上限設定|知っておくべき年間累計ルール
ボーナスの社会保険料を計算する際、支給額そのものに料率を掛けるわけではありません。支給額から1,000円未満の端数を切り捨てた金額を「標準賞与額」と呼び、この金額を基準に各保険料が算出されます。例えば額面が654,800円であれば、標準賞与額は「654,000円」となります。
また、高額所得者に対して保険料が無制限に膨らまないよう、各種目には厳格な上限ラインが設けられています。
・健康保険料の上限:年間累計573万円
毎年4月1日から翌年3月31日までの1年間に支給された賞与の累計額に対して設定されています。累計が573万円を超えた部分については、その年度内の健康保険料が一切かかりません。
・厚生年金保険料の上限:1か月あたり150万円
同月内に支給された賞与の合計額に対し、1か月あたり150万円が上限です。仮に1回のボーナスで300万円が支給された場合でも、厚生年金保険料の計算対象は150万円で頭打ちとなります。
【額面別シミュレーション】ボーナスの手取り額と天引きの内訳を徹底比較
実際に賞与が支給された場合、どれだけの金額が手元に残るのか、額面50万円、80万円、100万円のケースで試算してみます。(※東京都の協会けんぽ加入・40歳未満・独身のモデルケース)
◆ 額面50万円の場合
・標準賞与額:500,000円
・健康保険料(約4.99%):24,950円
・厚生年金保険料(9.15%):45,750円
・雇用保険料(0.6%):3,000円
・社会保険料合計:73,700円
・源泉所得税:約19,000円
👉 手取り額:約407,300円(手取り率:約81.5%)
◆ 額面80万円の場合
・標準賞与額:800,000円
・健康保険料(約4.99%):39,920円
・厚生年金保険料(9.15%):73,200円
・雇用保険料(0.6%):4,800円
・社会保険料合計:117,920円
・源泉所得税:約46,000円
👉 手取り額:約636,080円(手取り率:約79.5%)
◆ 額面100万円の場合
・標準賞与額:1,000,000円
・健康保険料(約4.99%):49,900円
・厚生年金保険料(9.15%):91,500円
・雇用保険料(0.6%):6,000円
・社会保険料合計:147,400円
・源泉所得税:約72,000円
👉 手取り額:約780,600円(手取り率:約78.1%)
「ボーナスの社会保険料を引かれない方法」は実在するのか?
ネット上の掲示板やSNSでは「賞与の社会保険料を合法的に回避する方法はないのか」という議論が定期的に巻き起こります。結論から言うと、一般的な会社員が給与体系の中でボーナスの社会保険料だけを非課税・免除にする裏ワザは存在しません。
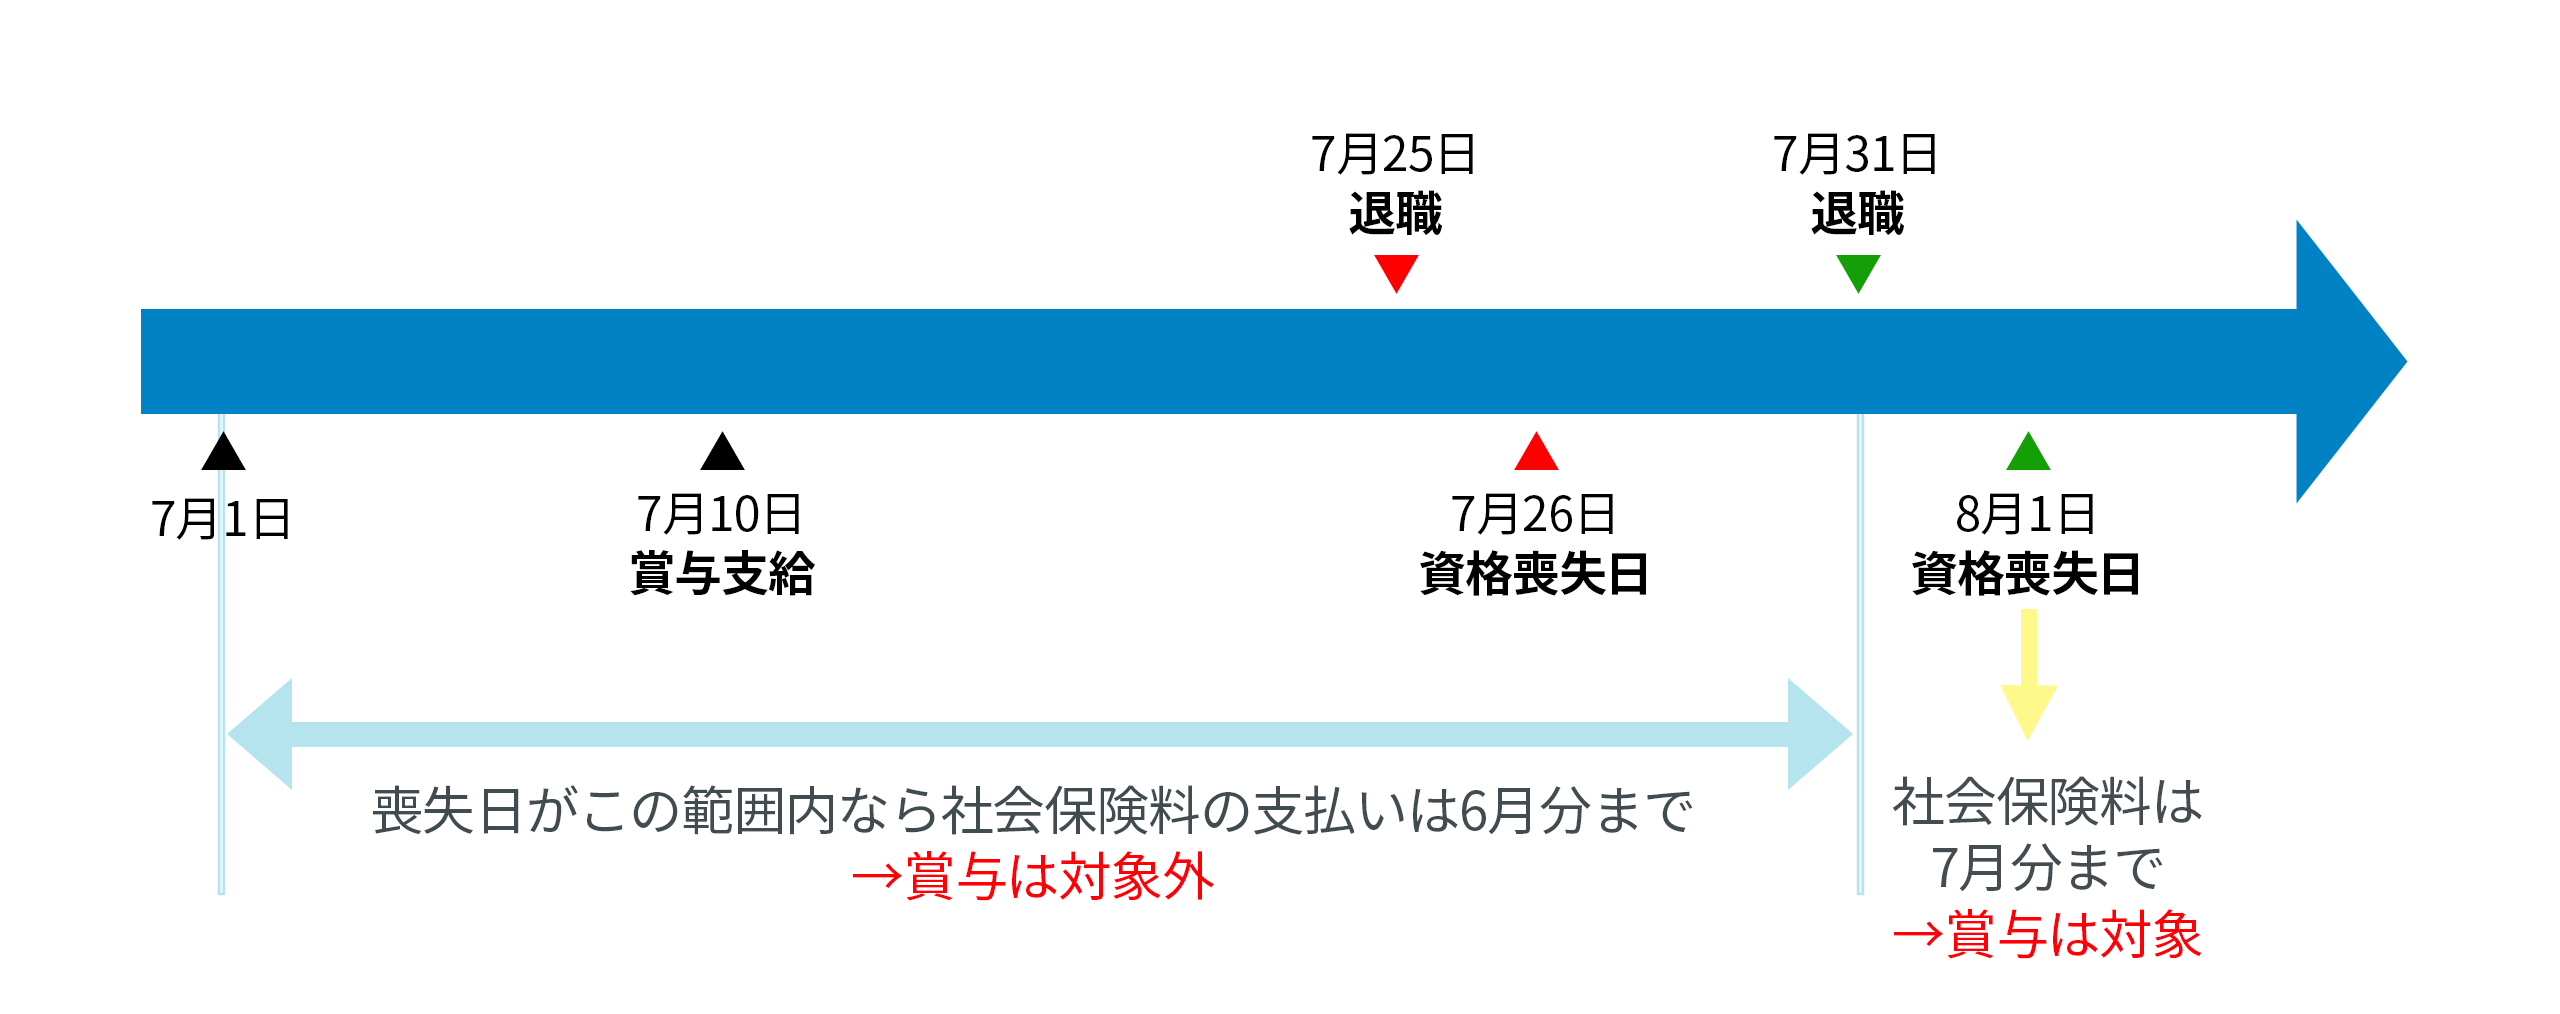
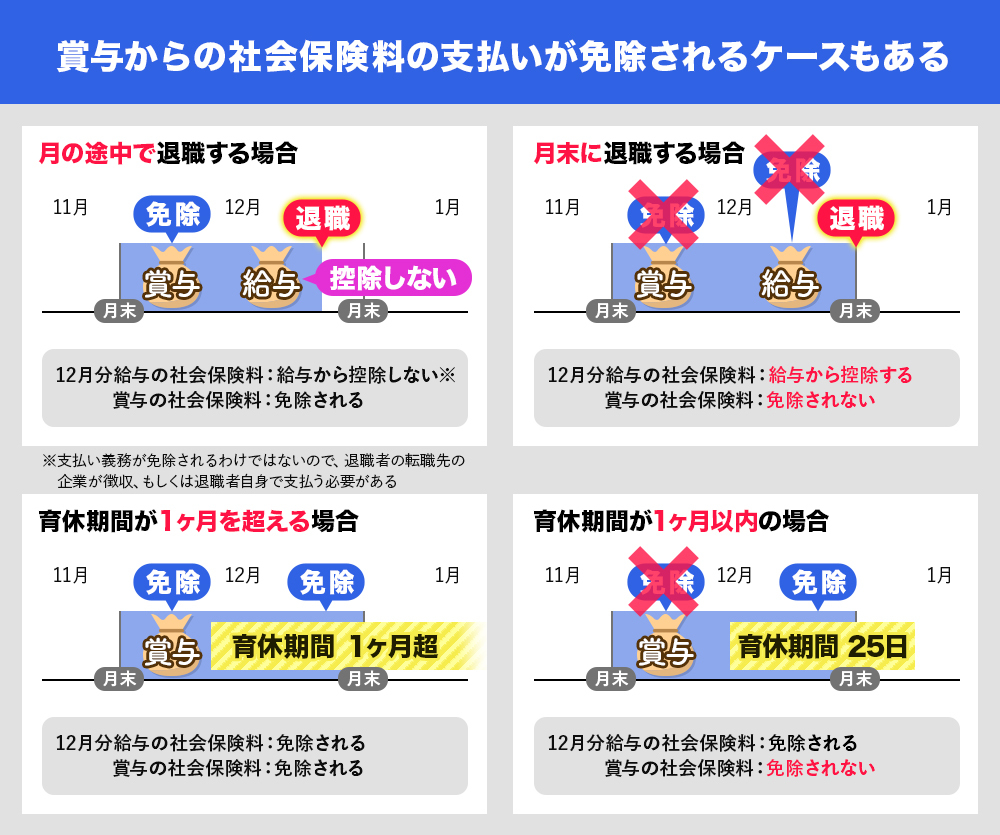
例外的に保険料が免除・軽減されるケースとしては、育児休業期間中の賞与支給(法律で定められた休業期間の免除要件を満たす場合)や、役員報酬を事前確定届出給与として戦略的に設計する法人スキームなどに限られます。怪しい「社会保険料削減コンサルティング」の甘い言葉に惑わされず、手元に残る可処分所得を最大化するためには、iDeCo(個人型確定拠出年金)の活用や各種所得控除を漏れなく年末調整・確定申告へ反映させることが現実的かつ確実なアプローチです。
【社会保険料 ボーナス】に関するよくある質問(FAQ)
Q1:ボーナスから住民税が引かれていないのはなぜですか?
A1:住民税は前年の総所得をもとに算出され、毎月(6月〜翌年5月)の給与から12分割して天引きされる仕組みになっているため、賞与から直接差し引かれることはありません。ボーナスから引かれるのは「健康保険料・厚生年金保険料・介護保険料・雇用保険料・源泉所得税」の5項目です。
Q2:40歳になった途端に手取りが減った気がするのですが関係ありますか?
A2:40歳に到達した誕生月(1日生まれの方は前月)から「介護保険第2号被保険者」となり、ボーナスからも介護保険料(約0.8%〜0.9%)が新たに天引きされるようになります。そのため、前年と同額の支給額であっても手取りが数千円〜1万円程度目減りします。
Q3:賞与の所得税率はどのように決まっていますか?
A3:ボーナスの源泉所得税率は、「前月の給与から社会保険料を引いた後の金額」と「扶養親族の数」をもとに「賞与に対する源泉徴収税額の算出率の表」を使って決定されます。ボーナスの金額そのものではなく前月の給与水準が基準となる点が特徴です。
まとめ:手取りの仕組みを理解して賢い資金計画を
ボーナスの明細を見て落ち込まないためには、あらかじめ「額面の約8割が手取りの実質受取額になる」という感覚を持っておくことが大切です。天引きされた厚生年金保険料は将来受け取る年金額のベースアップにつながり、健康保険料は手厚い傷病手当金や高額療養費制度の支えとなっています。
引かれる額の多さに不満を抱くのは自然な感情ですが、正確な計算ロジックと上限の仕組みを押さえておくことで、無用な不信感を抱くことなく、より堅実な貯蓄や資産形成の計画を立てられるようになります。 (出典: 社会 保険 料 ボーナス(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。