日本の免税制度はなぜ激変するのか?リファンド方式と転売対策の真相
日本を訪れる外国人観光客や一時帰国中の在外邦人にとって、長年親しまれてきた日本のショッピング環境がいま、歴史的な転換点を迎えています。これまで日本の免税店では、レジでパスポートを提示するだけでその場で10%の消費税が差し引かれる「店頭免税方式」が採用されてきました。しかし、この利便性を逆手に取った組織的な不正転売や、巨額の消費税逃れが相次いで発覚したことで、政府は制度の根幹を揺るがす抜本的な改革へと踏み切りました。
財務省および国税庁が主導する最新の税制改正により、日本政府は2026年11月1日をもって、国際標準である「出国時リファンド(後日払戻し)方式」へと完全移行することを正式に決定しました。長年ささやかれてきた「免税廃止論」の真偽や、店頭オペレーションの激変、空港税関での混雑懸念など、国内外の流通・観光関係者の間には大きな波紋が広がっています。本稿では、制度変更の引き金となった不正ビジネスの構図から、旅行者や小売店舗が知っておくべき具体的な新ルールまで、取材現場の最新データをもとにその全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年11月1日より、店頭で消費税を免除する現行方式から、全額支払った後に出国時の空港税関で物品確認を経て還付する「出国時リファンド方式」へ完全移行する。
- 要点2:見直しの主因は、免税購入された高級品を国内で密売して消費税分を不当に利得する「不正転売」の横行と、数十億円規模に及ぶ追徴課税の徴収逃れである。
- 要点3:訪日客の購入資格(短期滞在等)や上限額の厳格化に加え、Visit Japan Webと空港キオスク端末を連動させた電子確認が標準化され、免税店のレジ負担と税関審査の双方が再編される。
【2026年最新】日本の免税制度が抜本改正へ|出国時リファンド方式移行の真相
日本の免税制度(Tax-Free Shopping)は、訪日外国人旅行者の消費拡大を強力に後押ししてきた観光立国政策のシンボルでした。しかし、その根幹である「日本の免税制度 2026年最新改正」において、最大の焦点となったのが出国時リファンド方式の仕組みと理由です。これまでの日本型モデルは、購入時点で消費税を免除する「即時免税(店頭値引き)」であり、旅行者にとっては現金を用意する手間が省ける世界でも極めて利便性の高い仕組みでした。
一方で、欧州諸国(フランスやイタリアなど)や韓国をはじめとする主要観光大国では、店舗でいったん税込み価格を全額支払い、出国時に空港税関で未開封の現物確認を終えた後に税額を払い戻す「リファンド方式」が主流です。国税庁関係者の証言によると、日本が長年維持してきた店頭免税方式は「訪日客の善意と出国時の自主申告」に過度に依存した性善説の産物であり、国境をまたぐ転売ブローカーにとって極めて悪用しやすい構造的欠陥を抱えていました。
2026年11月1日に導入される新方式では、訪日客は街中の免税店で買い物をした際、一般の日本人居住者と同様に10%の消費税を支払います。その後、帰国時に空港の税関窓口または自動キオスク端末へ立ち寄り、購入記録と手荷物の現物を照合。税関の承認電子データが発行された段階で、クレジットカードや電子マネー、現金などを通じて消費税相当額が払い戻される流れに一本化されます。これにより、「免税で買った商品を国内で売り払い、手ぶらで帰国する」という不正の抜け道が物理的に遮断されることになります。
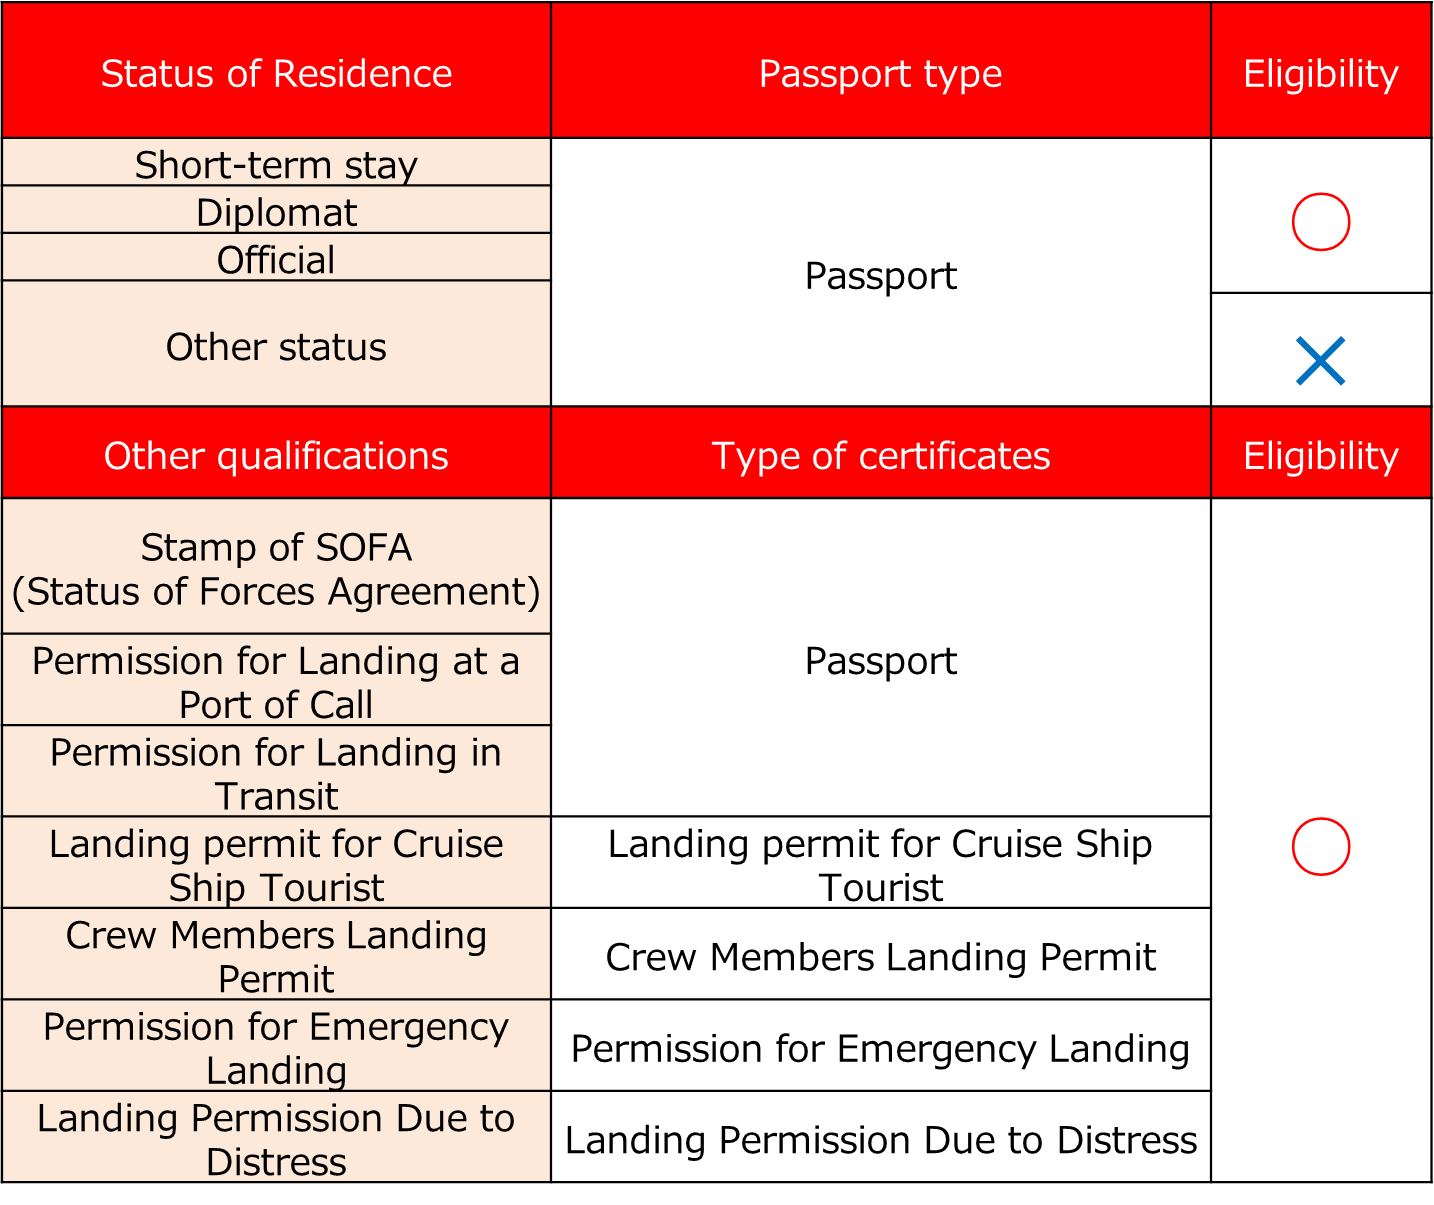
訪日外国人 免税購入条件 詳細まとめ|在留資格と金額上限のルール
免税制度を利用できる対象者の条件や購入上限についても、過去数年にわたり段階的な引き締めが行われてきました。街の免税店を訪れる前に把握しておくべき「訪日外国人 免税購入条件 詳細まとめ」の最新基準を整理します。
まず大前提となる「免税対象者 在留資格 条件」ですが、日本国内に住民票を持たない外国人であっても、すべての滞在者が対象になるわけではありません。対象となるのは、パスポートに「短期滞在(Temporary Visitor)」「外交」「公用」などの在留資格スタンプ(上陸許可シール)が押されており、日本入国から6ヶ月未満の非居住者に厳格に限定されています。過去に一部で不正利用が目立った留学、就労、特定技能などの長期滞在資格者は、2023年4月の改正以降、免税購入の対象から完全に除外されています。また、在外邦人(海外に暮らす日本人)の一時帰国時の利用についても、「2年以上引き続き国内以外の地域に居住していることを在留証明等で確認できる者」に限定されています。
購入金額と対象物品の分類においては、「消費税免税 一般物品 消耗品 金額上限」の厳格な区分が存在します。
時計、カメラ、家電、衣料品、工芸品などの「一般物品」は、同一店舗での1日の合計購入額が税抜5,000円以上で免税対象となり、国内での開封や使用が法的に認められています。一方、化粧品、食品、飲料、医薬品などの「消耗品」は、同じく税抜5,000円以上50万円以下が条件となり、日本出国時まで開封してはならない指定袋(特殊包装)に密閉され、国内での消費が固く禁じられています。なお、一般物品と消耗品を合算して5,000円以上とする特例措置も設けられていますが、その場合は一般物品も消耗品と同じ指定袋に封入され、国内消費が禁止される点に注意が必要です。
購入時の手続きには、デジタル庁が提供するオンライン入国管理サービス「Visit Japan Web 免税QRコード利用法」が浸透しています。訪日前にパスポート情報や顔写真を登録しておくことで、店頭でパスポートの原本を物理的にスキャンすることなく、スマートフォン上に生成された二次元バーコードを提示するだけでスムーズに購入記録が国税庁の免税管理サーバーへ即時連携されます。
新旧制度を徹底比較|免税ルール変更前後の違いと空港税関の手続き
現行の店頭免税方式と、2026年11月から全面稼働する出国時リファンド方式では、旅行者の行動導線と店舗側のレジ業務、そして空港税関の役割が根本から変貌します。両者の決定的な差異を以下の比較表で詳細に分析します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 消費税の徴収・払戻し時点 | 【現行】店頭購入時に10%即時値引き 【2026年11月〜】店頭で税込全額支払い、出国時に税関確認を経て還付 | 欧州主要国(VAT約20%前後の後日還付)と同水準の国際スタンダードへ合流 | 店頭での不正購入インセンティブを無力化する決定打。旅行者の手元流動性は一時的に下がるが公正性は最大化。 |
| 免税対象物品と購入下限 | 同一店舗・1日あたり税抜5,000円以上(消耗品は上限50万円まで) | 主要国と比較して日本の5,000円(約30ドル相当)は参入障壁が非常に低い設定 | 購入下限額は維持される見通しだが、リファンド手数料(数%)を差し引く事業者の参入が見込まれる。 |
| 空港税関での確認プロセス | 【空港税関 免税確認手続き 現在の流れ】電子データ照合のみ(高額購入者のみ抽出検査) 【改正後】キオスク端末+物品所持の厳格照合 | チェックイン前に荷物を提示する欧州式カウンター審査が必須要件へ | 受託手荷物(スーツケース)に免税品を入れる場合、搭乗手続き前の税関検査が必須となるため空港混雑対策が至上命題。 |
| 不正転売・徴収漏れリスク | 過去数年で追徴課税決定額数十億円、そのうち徴収不能率が90%以上を記録 | 海外諸国では「現物が税関を通らなければ還付しない」ため未納リスクはゼロ | 「国税が徴収できないまま出国される」という税務行政の敗北を根絶するための必然的シフト。 |
これまでの空港税関における免税確認手続きは、購入時に送信された国税庁の電子データと旅行者のパスポートを税関端末で突き合わせ、機械的に通過させることが大半でした。現行制度でも高額購入者には現物提示を求める権利がありましたが、すでに手荷物を航空会社カウンターで預けてしまった後であったり、「別便で送った」と言い逃れをされたりすると、物理的に確認できないまま出国を許さざるを得ない構造だったのです。

【実態検証】数十億円の追徴逃れ?免税品不正転売の闇とネットの反応
なぜ日本政府は、観光客に負担を強いてまで長年の制度を解体しなければならなかったのでしょうか。その核心には、「免税品不正転売 対策強化の真相」があります。財務省や税関の公表データ、ならびに大手紙の社会面を賑わせた事件記録を紐解くと、想像を絶する組織的犯罪の実態が浮かび上がります。
国税当局の調査によると、過去数年間において、1人で億単位の免税品を短期間に買い漁っていた不審な訪日客が多数捕捉されました。彼らの多くは、秋葉原の家電量販店や銀座の高級ブランド店、百貨店を巡り、iPhoneなどのスマートフォン端末、高級腕時計、高級化粧品を上限いっぱいまで購入。本来、免税品は日本国内で消費せず海外へ持ち出すことが法律上の絶対条件ですが、彼らは購入直後に都内の転売業者や買取専門店に持ち込み、消費税10%分を上乗せした価格で転売し、莫大な利ざやを稼いでいたのです。
税関が出国時に現物を持っていないことを突き止め、「免税品 国内消費 追徴課税の理由」に基づき消費税相当額の支払いを命じても、ブローカーたちは「金はない」と開き直り、身ぐるみ剥がすこともできないまま航空機に搭乗して国外へ逃亡。結果として、決定された追徴課税額数十億円のうち、実際に国庫に納付されたのはわずか数%に過ぎず、9割以上が徴収不能のまま泣き寝入りとなる異常事態が続いていました。
こうした実態が報道各社で大々的にスクープされると、「日本の免税ルール変更 ネットの反応」は沸騰しました。SNSや大手ポータルサイトのコメント欄では、「真面目に10%の税金を払っている国民が完全に馬鹿を見ている」「外国人観光客への過剰な優遇をやめろ」「税関で逃げ得を許すな」といった怒りの声が噴出。一時は「訪日客 免税廃止の噂と経緯」として、外国人向け免税そのものを完全に撤廃すべきだという極論まで飛び交う事態に発展しました。政府としても、国民の不公平感をこれ以上放置できず、国際標準のリファンド方式への舵切りを余儀なくされたのが偽らざる真相です。
一般に知られていない盲点とネットの誤解
制度改定を巡っては、インターネット上で事実無根の憶測やミスリードが散見されます。読者が誤った情報に惑わされないよう、特に対照的な2つの誤解を正しておく必要があります。
第1の誤解は、「免税制度そのものが廃止され、外国人も全員10%の消費税を恒久的に負担することになった」という言説です。前述の通り、廃止されるのは「店頭での即時免税」という清算方法であり、非居住者が要件を満たして品物を国外へ持ち出す限り、消費税分の還付を受ける権利は2026年11月以降も維持されます。あくまで国際的な商慣習に則り、出国時の税関パスを還付の引き換え条件にするだけであり、インバウンド免税という枠組み自体が消滅するわけではありません。
第2の誤解は、「店頭でパスポートを見せる必要が一切なくなる」という見方です。リファンド方式に移行した後も、購入データと出国時の免税申告データを国税庁のシステム上でシームレスに結びつけるため、店舗側でのパスポート確認やVisit Japan WebのQRコード読み取りは必須ステップとして残ります。「誰が・いつ・何を・いくらで買ったか」という販売記録が電子送信されなければ、空港のリファンドカウンターで税金の払戻しを受けることができません。レジでの個人照合の手続きがゼロになるわけではない点に留意が必要です。

免税店の現場が直面する激震|制度見直しが百貨店・家電量販店に与える影響
この歴史的転換は、旅行者だけでなく、免税販売を行ってきた全国の小売店舗にとっても「免税店 制度見直し 店舗への影響」として極めて深刻な課題を突きつけています。
これまでの現場では、レジスタッフが免税ルールを外国人客に外国語で説明し、パスポートを端末に読み取らせ、免税専用のパッキングを行うといった膨大な作業負担が発生していました。さらに恐ろしいのは、万が一「不正購入者」に商品を免税販売してしまった場合、後日の税務調査で店舗側が善意・無過失を証明できなければ、免税した消費税分を店舗側が国税庁から追徴課税されるという巨額の追徴リスクに晒されていた点です。実際に過去、大手百貨店や大手ドラッグストアチェーンが数億円から十数億円規模の追徴課税処分を受け、世間を震撼させました。
新制度へ移行すれば、店舗は全顧客に対して税込み価格で通常販売するだけになるため、レジでの追徴リスクや複雑な免税包装の手間からは大きく解放されます。しかし、手放しで喜べる状況ばかりではありません。現場が警戒しているのが「インバウンド消費の買い控え」です。レジで10%値引きされるのと、空港で並んで還付を受けるのとでは、旅行者の購買心理に大きな隔たりがあります。さらに、空港のチェックイン前に長い列へ並ぶことを嫌う旅行者が高額商品の購入を見送るリスクも指摘されています。
加えて、全国約5万店に及ぶ免税店は、2026年11月の施行までに自社のPOSレジや決済端末を「新リファンドシステム」に対応させる改修費用を投じる必要があり、中小の土産物店や地方の商店街にとっては過渡期の大きな経営負担となっています。
【プロの結論】経済犯罪の抑止と観光立国の両立|今後の判断基準
今回の免税制度改革を社会学および法制度設計の観点から総括すると、長年日本社会を規定してきた「性善説に基づく信頼関係モデル」が、国境を越えた冷徹な経済犯罪市場の前に破綻した象徴的な事例といえます。日本国内に生活基盤を持たない旅行者に対して、出国前に税制上の優遇を前渡しするという仕組みは、モラルハザードを誘発する欠陥設計でした。諸外国から見れば、今回のリファンド方式への回帰は、極めて妥当で遅すぎた正常化にすぎません。
この劇的なルール変更において、関係各者が取るべき明確な判断基準は以下の通りです。
【訪日外国人・海外居住者が徹底すべき基準】
空港での混雑を前提とし、搭乗便の出発時刻よりも最低1時間は早く空港へ到着するタイムマネジメントが不可欠です。また、免税品をスーツケースに入れて預け荷物にする場合は、チェックインカウンターで荷物を預ける「前」に税関カウンターへ立ち寄らなければ還付が受けられなくなるため、荷造りの段階から免税品を直ちに取り出せるよう隔離しておく規律が求められます。
【小売流通業・免税店事業者が取るべき基準】
「免税だから売れる」という安易なインバウンド依存から脱却し、リファンド手数料が発生してもなお選ばれる日本ならではの付加価値や接客体験を磨く必要があります。また、店頭でのリファンド手続き案内を多言語でわかりやすく提示し、空港での手続き不備による顧客トラブルを未然に防ぐカスタマーサポートの構築が不可避となります。
【japan tax free rules】に関するよくある質問(FAQ)
Q1:日本の免税制度はいつからリファンド方式に変わるのですか?
A1:政府の閣議決定および税制改正法案の成立に基づき、2026年11月1日からの施行が決定されています。それまでは現行の「店頭免税方式」が継続されますが、不正対策のモニタリング自体は現在も日々強化されています。
Q2:免税品を空港でスーツケースに入れて預けてしまっても還付は受けられますか?
A2:受託手荷物(スーツケース)に免税品を入れる場合、航空会社のチェックインカウンターで荷物を預ける前に、空港内の税関検査場にて現物確認を受ける必要があります。荷物を預けてしまった後では現物の提示ができず、還付が拒否される可能性が極めて高いため、空港到着後の動線には十分な注意が必要です。
Q3:日本に留学中やワーキングホリデー中の外国人も免税で買い物できますか?
A3:買い物できません。免税対象となるのはパスポートに「短期滞在(Temporary Visitor)」等の上陸許可スタンプがある非居住者(入国6ヶ月未満)のみです。中長期在留資格である留学、ワーキングホリデー(特定活動)、就労ビザなどで滞在している方は、入国後6ヶ月未満であっても免税の対象外となります。
まとめ:公正な制度への転換がもたらす日本経済の新たな地平
2026年11月1日から幕を開ける日本の免税新時代は、単なる手続きの変更にとどまらず、長年にわたり国税を食い物にしてきた不正転売ビジネスを構造から一網打尽にする強力な防波堤となります。店頭で消費税を即座に値引きする手軽さが失われることで、旅行者や店舗現場には初期の戸惑いやオペレーションの摩擦が生じることは避けられません。
しかし、不公平な税逃れを根絶し、適正な納税規律を取り戻すことは、持続可能なインバウンド観光と健全な国内経済を維持する上で不可欠な通過儀礼です。Visit Japan Webなどのデジタルインフラを最大限に活用し、旅行者への明確な情報発信と空港税関の混雑解消を両立させることこそが、日本が真の「観光先進国」として世界から信頼を集め続けるための生命線となります。 (出典: japan tax free rules(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。