粗利率とは?2026年最新の業種別目安と劇的改善の鉄則をプロが解説
「売上高は過去最高を更新したのに、なぜか手元に現金が残らない」――原材料価格の乱高下や人件費の高騰が常態化した2026年のビジネス現場において、こうした悲鳴をあげる経営者や事業責任者が急増しています。損益計算書(P/L)の表面的な売上規模だけに目を奪われ、事業の根幹たる収益力を見誤った結果、知らず知らずのうちに経営破綻の瀬戸際へと追い込まれるケースは少なくありません。
企業が持続的に生き残り、次なる投資へ舵を切るための生命線となる指標こそが「粗利率(売上総利益率)」です。本稿では、経済産業省の企業統計や第一線の事業再生現場で得られた知見をもとに、粗利率の基本概念から業種ごとの適正値、さらには多くの企業が目安を見落として失速する心理的・構造的な要因までを徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:粗利率とは売上高に占める売上総利益の割合であり、商品・サービスそのものが持つ「真の付加価値力」を浮き彫りにする最重要指標である。
- 要点2:2026年現在のコスト環境下では業種別の目安乖離が命取りとなり、小売業(目安25〜30%)や飲食業(平均65〜70%)でのわずか数パーセントの下振れが致命傷に直結する。
- 要点3:粗利低迷の元凶は「売上至上主義」による安易な値引きと原価管理の麻痺にあり、抜本的な価格転嫁と提供価値の再設計が最大の防衛策となる。
【基本定義】粗利率とは何か?売上総利益率や営業利益率との違いを整理
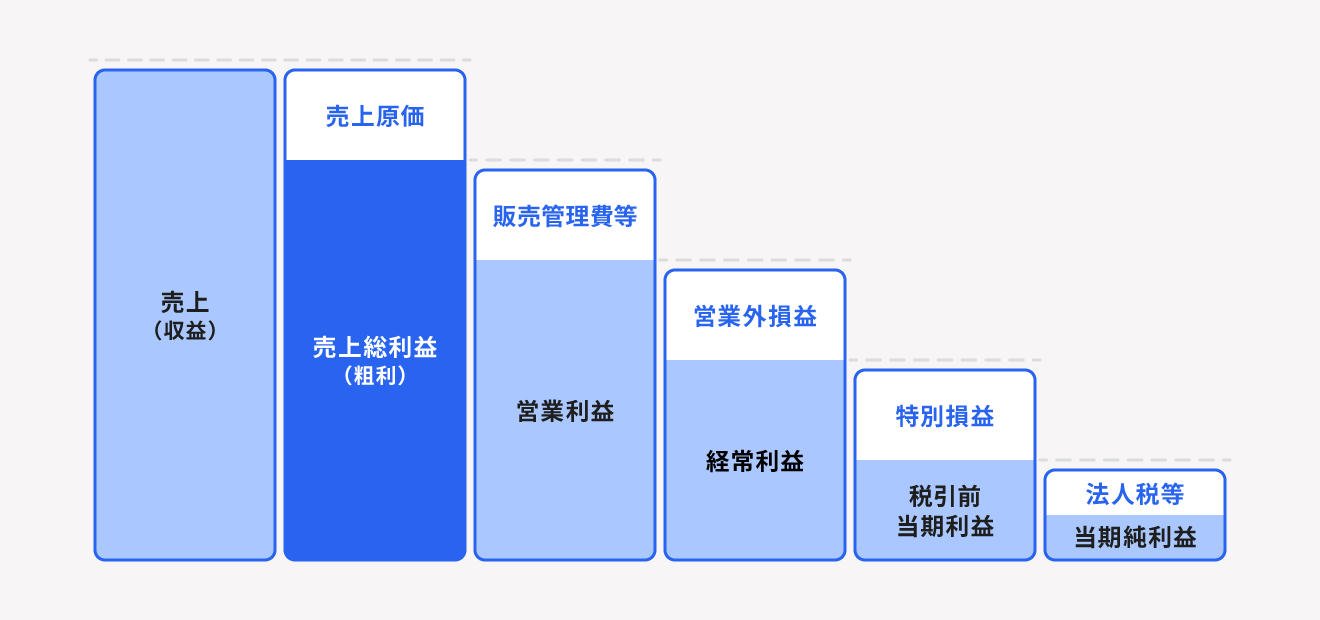
ビジネスの現場で日常的に飛び交う「粗利(あらり)」という言葉ですが、その会計上の正式名称は売上総利益です。そして、売上高に対して売上総利益がどれだけの割合を占めているかを示す指標を粗利率(売上総利益率)と呼びます。この数値は、企業が提供するプロダクトやサービスそのものが、市場でどれだけの付加価値を認められているかをダイレクトに反映します。
理解を深めるうえで避けて通れないのが、売上原価率との関係です。売上高は「売上原価」と「売上総利益」の2つに分解されるため、両者の比率を足すと必ず100%になります。すなわち「売上原価率 = 100% − 粗利率」という表裏一体の方程式が成り立ちます。原価が1円でも跳ね上がれば、その分だけ粗利は確実に削り取られる仕組みです。
実務で頻繁に混同されるのが、粗利率と営業利益率の違いです。粗利が「製品そのものの純粋な稼ぐ力」を表すのに対し、営業利益は粗利から販売費及び一般管理費(販管費:人件費、広告宣伝費、オフィスの家賃など)を差し引いた「本業全体の最終的な儲け」を示します。いくら粗利率が80%を誇るビジネスであっても、販管費に85%を投じていれば営業利益はマイナスに転落します。両者の境界線を明確に切り分けてモニタリングすることが、財務管理の第一歩です。
さらに管理会計の視点では、限界利益率との違いも押さえておく必要があります。粗利の計算で引く「売上原価」には仕入高などの変動費だけでなく、工場作業員の固定人件費や設備の減価償却費といった固定費が含まれる場合があります。一方、限界利益は売上高から「純粋な変動費のみ」を差し引いて算出します。損益分岐点分析や価格設定のシミュレーションを行う際には、粗利益率と限界利益率を明確に使い分ける複眼的な視点が欠かせません。

粗利率計算方法とExcel関数|誰でも5秒で出せる粗利計算エクセル式
粗利率の算出ロジックは極めてシンプルです。実務ですぐに活用できるよう、基本の粗利率計算方法とスプレッドシートでの実践的な設定手順を確認しておきましょう。
基本となる計算式は以下の通りです。
【計算式】売上総利益(売上高 − 売上原価)÷ 売上高 × 100 = 粗利率(%)
たとえば、1個あたり仕入原価6,000円の商品を1万円で販売した場合、粗利額は4,000円(10,000円 − 6,000円)となり、粗利率は「4,000 ÷ 10,000 × 100 = 40%」となります。
業務効率化のためにスプレッドシートやエクセルを活用する際は、次の粗利計算エクセル式をセルに組み込むだけで自動計算が可能です。
A列に「商品名」、B列に「売上高(販売価格)」、C列に「売上原価」が入力されている場合、D列の粗利率セルには以下の数式を入力します。
`=(B2-C2)/B2`
数式を入力したセルの表示形式を「パーセンテージ(%)」に変更し、小数点第1位または第2位まで表示させる設定にしておけば、一瞬で収益性が可視化されます。もし原価ゼロのサンプル品や未入力セルによる「#DIV/0!(ゼロ除算エラー)」を防ぎたい場合は、`=IF(B2>0, (B2-C2)/B2, 0)`と記述するのが実務上のセオリーです。
ここで初心者が最も陥りやすい落とし穴が、「マークアップ率(原価に対する上乗せ利益率)」との取り違えです。「原価6,000円に40%の利益を乗せて8,400円で売る」場合の粗利率は、40%ではなく約28.5%(2,400 ÷ 8,400)に留まります。この数理的ギャップを放置したまま価格設定を行うと、想定していた利益が手元に残らない事態を招きます。
なぜ多くの企業が目安を見落として失敗するのか?粗利率が低い原因と理由を徹底解剖
経営相談の現場において、倒産危機に瀕した企業の帳簿を開くと、ほぼ例外なく粗利率の急激な低下が見受けられます。なぜ経営陣は、これほど明瞭な危険信号を見落としてしまうのでしょうか。その背景には、数字の不理解だけでは片付けられない、組織的な心理バイアスと構造的盲点が潜んでいます。
粗利率が低い原因と理由の筆頭に挙げられるのが、高度経済成長期から日本企業に根深く残る「売上至上主義の罠」です。組織行動論や社会心理学の観点から見ると、人間には「規模の拡大=成功」と錯覚しやすい心理的バイアス(正常性バイアスや自己正当化)が働きます。「売上高10億円」という対外的な見栄えを重視するあまり、現場ではノルマ達成のための乱売や値引き営業が横行します。しかし、粗利率が20%から10%に半減した場合、従前と同じ粗利額を稼ぐには売上を2倍に跳ね上げなければなりません。取引量を増やした結果、オペレーションが破綻して人件費や物流費が膨張し、最終赤字へ転落していくのです。
第2の要因は、「見えない原価」に対する感度の鈍麻です。仕入伝票上の仕入値だけに気を取られ、原材料の廃棄ロス、保管倉庫の滞留コスト、歩留まりの悪化に伴う再加工の手間といった間接的なコストを原価へ適切に配賦できていないケースが目立ちます。特に商品点数が多い企業ほど原価管理がどんぶり勘定になり、売れれば売れるほど損失を垂れ流す「死に筋商品」を放置してしまいます。
さらに深刻なのが、価格転嫁を過剰に恐れる集団的恐怖心です。「値上げをすれば競合に顧客を奪われる」という過度な悲観論に囚われ、仕入価格の上昇分を自社で吸収し続けた結果、体力をすり減らしていきます。市場における自社の提供価値を客観視できず、安さだけを訴求軸にしてきたツケが、粗利率の崩壊という冷徹な数字となって跳ね返ってくるのです。
【2026年最新】業種別粗利率の目安一覧|小売業・飲食業からITまで徹底比較
粗利率の良し悪しを判断する際、単一の絶対基準は存在しません。ビジネスモデルによって仕入れの有無や原価構造が根本から異なるためです。ここでは官公庁の経済統計や信用調査機関の最新動向を総括し、主要業界の基準値を一覧化しました。
| 業種・分野 | 2026年最新業種別平均データ | 粗利益率適正水準 | 編集部の見解・評価 |
|---|---|---|---|
| 飲食業(外食・カフェ) | 64.5% 〜 68.2% | 70.0%以上 | 飲食業の粗利率平均は歴史的に65〜70%が基準。人件費・光熱費高騰を受け、粗利70%を下回ると営業利益の黒字維持が極めて困難な局面へ。 |
| 小売業(総合・スーパー) | 23.1% 〜 27.4% | 28.0%以上 | 一般的な小売業粗利率目安は25〜30%前後。PB(プライベートブランド)比率の引き上げやロス率圧縮が収益分岐の分水嶺となる。 |
| アパレル・服飾小売 | 48.0% 〜 54.5% | 55.0%以上 | 見かけの粗利は高いが、シーズン終わりのセール値引きや在庫滞留による評価損で実質粗利が崩れやすい典型業種。 |
| 製造業(加工・機械) | 21.8% 〜 26.5% | 25.0%以上 | 資材価格の上昇をいかに製品価格へスライド転嫁できるかが焦点。付加価値の高い特注・ニッチ製品群へのシフトが急務。 |
| 建設・工務店 | 18.2% 〜 22.4% | 22.0%以上 | 労務単価と建材費の高騰が直撃。工期遅延による追加コスト発生が粗利を瞬時に吹き飛ばすリスクを常に抱える。 |
| IT・ソフトウェア(SaaS) | 72.0% 〜 84.0% | 75.0%以上 | サーバー費用やカスタマーサポート原価が主たる原価。圧倒的な高粗利を原資に、巨額の研究開発費や広告宣伝費を投じる構造。 |
自社の数値と業種別粗利率の目安を照らし合わせる際は、業界平均をクリアしているかだけでなく、「過去3年間の推移傾向」に注目してください。たとえ現在が業界平均以上であっても、前年比で毎期2〜3ポイントずつ継続して悪化している場合、事業の根幹に構造的な疾患を抱えていると判断すべきです。
【実態検証】利用者の生の声と現場目線で見えたリアル
メディア編集部が取材した事業再生のリアルな現場からは、数値の背後にある生々しい実態が浮かび上がってきます。都内でダイニングバーを2店舗経営していた40代男性オーナーの手記には、数字の魔力に翻弄された生々しい後悔が綴られていました。
「オープン当初は、フード原価率30%(粗利率70%)を死守していました。しかし、近隣に大手チェーンが進出して客足が鈍った焦りから、高級和牛を使った赤字覚悟の目玉メニューを開発したのです。『客を呼べばドリンクで粗利を回収できる』というネットの経営論を信じ込みました。結果として来店者数は1.5倍に増え、月商も過去最高を記録。しかし、原価率は一気に42%まで跳ね上がりました。増えた客を捌くためにアルバイトを増やし、仕入れ代金の支払期日が到来したとき、口座残高が完全に底をついていました。売上を追って過労で倒れた末に残ったのは、数百万円のショートでした」
また、ECモールでアパレル雑貨を販売する事業者コミュニティ(オープンチャットやSNS)を定点観測すると、次のような現場の悲鳴が日常的に投稿されています。
「プラットフォームのポイント還元祭やセールに強制参加させられ、売上ランキングは1位になったが、粗利率が通常の45%から18%まで激減。手数料と送料を引いたら手残りはほぼゼロ。何のために梱包作業に追われていたのか分からない」(楽天市場出店・30代店主)
こうした現場証言から浮き彫りになるのは、「粗利なき売上は、企業体力を奪うだけの麻薬である」という冷厳な事実です。現場がどれほど汗を流して忙殺されていようとも、適正な粗利率が担保されていなければ、すべての努力は砂上の楼閣に過ぎません。

一般に知られていない盲点とネットの誤解|「粗利が高い=儲かる」の嘘
ネット上のビジネス解説記事などでは、「とにかく高粗利の商材を選べ」「粗利率80%のビジネスを始めれば安泰」といった短絡的な言説が散見されます。しかし、これは財務諸表の半分しか見ていない危険な誤解です。
第1の盲点は、高粗利ビジネスほど莫大な販管費を必要とする構造的トラップです。代表例が化粧品や健康食品、オンライン教育サービスです。これらの粗利率は85〜90%に達することも珍しくありませんが、参入障壁が低いため競合が乱立します。結果として、顧客を1人獲得するための広告宣伝費(CPA)が高騰し、売上総利益のほとんどがWEB広告費やタレントの起用費用へと消えていきます。「粗利率は90%だが、営業利益率はわずか2%」といった企業は市場に溢れかえっています。
第2の盲点は、「回転率」の視点が完全に抜け落ちている点です。粗利率がわずか15%しかない食品スーパーや卸売業であっても、仕入れた商品が数日で完売し、年に何十回転も資金が巡る構造(高回転・低粗利)が構築されていれば、投下資本利益率(ROIC)は極めて高くなります。逆に粗利率が70%あっても、年に1回しか売れない超高級家具や骨董品のような低回転ビジネスでは、保管費用や資金固定化のリスクを背負い続けることになります。
【プロの結論】高粗利を狙うべき事業モデル・薄利でも成立するモデルの判断基準
自社がどちらの戦略に舵を切るべきか迷った際は、以下の明確な基準で事業モデルの適性を判断してください。
【高粗利率(50%以上)を絶対に目指すべき条件】
- 人的リソースが限られている中小企業・個人事業主・スタートアップ
- 製品やサービスに独自の技術、専門性、ブランドストーリーがある
- 顧客との関係性が深く、リピート率やLTV(顧客生涯価値)を重視する事業
- 労働集約型であり、納品・稼働の上限が物理的に制約されているサービス業
【低粗利・高回転モデルを許容できる条件】
- 自動化された巨大物流網や圧倒的な資金力を持つ大企業
- 生活必需品や規格品など、差別化が難しく市場規模が極めて巨大な商材
- 在庫リスクが極小、あるいはサプライチェーン全体をITで高度に制御できる仕組みがある
資本力に乏しい大半の中小・ベンチャー企業にとって、薄利多売の持久戦に挑むのは自殺行為に等しいと言わざるを得ません。独自の付加価値を研ぎ澄まし、高粗利を確実に確保するポジショニングこそが、不確実な経済環境を生き抜く唯一の解です。
粗利率改善の具体策|利益体質へ劇的に生まれ変わる4つのアプローチ
低下してしまった粗利率をV字回復させ、強固な利益体質へと脱皮するためには、単なる精神論ではない再現性の高い粗利率改善の具体策を実行に移す必要があります。効果が実証されている4つの打ち手を紹介します。
1. 「価値基準」に基づく正当な価格改定(値上げ)
粗利率を最も劇的に改善するレバーは「売価の引き上げ」です。原価1,000円の商品を1,250円(粗利20%)で売っていた場合、価格を10%上げて1,375円にするだけで、粗利率は約27.3%へと一気に7.3ポイント跳ね上がります。値上げを実行する際は、単に「コストが上がったから」と理由をつけるのではなく、顧客体験の向上、保証期間の延長、パッケージの刷新といった「新たな付加価値」をセットで提示することが、客離れを防ぐ実践的なテクニックです。
2. 歩留まり向上とサプライチェーンの徹底見直し
仕入先への理不尽な買い叩きは持続可能性を欠きます。着手すべきは、自社内のオペレーションロス撲滅です。製造工程における不良品率(歩留まり)の改善、飲食店における食材の使い切りレシピ開発やポーション管理の徹底、さらには中間流通を省いた直仕入れルートの開拓など、自社の工夫で削り落とせる原価は無数に存在します。
3. プロダクトミックスの最適化(高粗利商品のバンドル化)
全商品の価格を一律で上げるのが困難な場合、商品ラインナップの組み合わせ(プロダクトミックス)で全体の粗利率を底上げします。集客用の「低粗利・高知名度商品(フロントエンド)」でお客様を呼び込み、体験価値の高い「高粗利・独自商品(バックエンド)」をセットで提案するクロスセル戦略を徹底します。飲食店の「ランチは低粗利で認知を取り、高粗利のディナーやアルコールで利益を回収する」モデルが好例です。
4. 不採算取引・悪質顧客の計画的損切り
顧客ポートフォリオの棚卸しを行い、自社のリソースを不当に奪いながら過度な値引きを強要してくる取引先との関係を見直します。粗利に貢献しない不採算取引を勇気を持って終了させることで、空いたリソースを高粗利案件の獲得や既存優良顧客への手厚いフォローへ再配分することが可能になります。
【粗利率とは】に関するよくある質問(FAQ)
Q1:粗利率とマークアップ率(原価率への上乗せ)の違いが分かりません。どう使い分ければいいですか?
A1:粗利率は「売上高」に対する利益の割合であり、マークアップ率は「仕入原価」に対する利益の上乗せ割合です。例えば原価1,000円の商品に500円(50%)の利益を乗せて1,500円で売る場合、マークアップ率は50%ですが、粗利率は「500 ÷ 1,500 = 約33.3%」となります。財務計画や経営目標を立てる際は、必ず「売上全体から何割残るか」を示す粗利率を基準に議論を進めてください。
Q2:小規模な事業を営んでいますが、粗利益率適正水準は何%を目指すべきでしょうか?
A2:業種によって異なりますが、固定費を自力で賄う必要がある中小企業やサービス業であれば、最低でも40%以上、可能であれば50%以上を目標水準として設定することをおすすめします。飲食業なら食材原価を抑えて70%以上、小売業であれば自社オリジナル商品を交えて30〜35%以上を維持できていると、不況耐性の強い強固な経営基盤が築けます。
Q3:粗利率を計算する際、人件費は売上原価に含めるべきですか?
A3:人件費の性質によって厳格に分かれます。製造業の工場作業員や、システム受託開発のエンジニアなど、「製品の製造やサービスの提供に直接携わった人員の労務費」は売上原価に算入します。一方、本社スタッフ、営業担当者、経営役員などの人件費は、原価ではなく「販売費及び一般管理費(販管費)」として処理するため、粗利を算出した後の段階で差し引きます。
まとめ:今後の動向と失敗しないための判断基準
資源価格や人件費のインフレが構造的に定着した現代において、「売上高の規模」を競うゲームの時代は完全に終焉を迎えました。いま問われているのは、自社が投じたリソースに対してどれだけ濃密な付加価値を創出できているかという「質の強さ」です。
経営者や事業リーダーが明日から取り組むべき判断基準は至って明確です。まずは自社の過去数期分の決算書や月次試算表を広げ、部門別・商品別の粗利率推移を冷徹に検証してください。もし業界水準を下回っていたり、低下傾向が見られるならば、決して安易な販促キャンペーンで売上を取り繕ってはなりません。それは痛みを麻痺させる鎮痛剤に過ぎないからです。
製品の価値を堂々と訴求し、不要な原価を削ぎ落とし、適正な利益を確保する――この当たり前で骨太な粗利マネジメントを徹底することこそが、荒波の続く経済環境下で会社と従業員を守り抜く最大の盾となるはずです。 (出典: 粗 利率 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。