出産手当金の計算方法と支給額早見表!振込時期や退職後受給の罠を徹底解説
妊娠・出産を控える働く女性にとって、産休中の生活を支える最大の収入源となるのが「出産手当金」です。休業中の無給期間を補填してくれる心強い公的給付ですが、いざ自分がいくら受け取れるのか、手取りベースでどう計算すればよいのか曖昧なまま不安を抱えているプレママは少なくありません。
特に予定日が前後にズレた場合の日数計算や、退職を検討している場合の受給可否、また出産育児一時金との違いなど、見落とすと数万〜数十万円単位で損をしてしまう落とし穴も存在します。2026年現在の最新健康保険制度に基づき、決定的となる計算式から支給日の目安、月給別の支給額シミュレーションまでをわかりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:支給額は「過去12ヶ月の標準報酬月額の平均 ÷ 30日 × 3分の2 × 対象日数」で算出され、非課税かつ社会保険料免除の恩恵を受けられる
- 要点2:出産予定日より遅れた場合はその日数分だけ手当が増額され、パート・アルバイトでも自身の健康保険加入期間などの要件を満たせば受給可能
- 要点3:支給日は産後申請から約1〜2ヶ月後が目安となり、退職後も継続給付を受けるには「資格喪失日の前日までの継続した被保険者期間」などの厳格なルールがある
【基本の計算式】出産手当金はいくら貰える?標準報酬月額から算出する仕組み
出産手当金の支給額は、休業前の給与額と休んだ日数によって決まります。健康保険法に基づく基本的な計算式は以下の通りです。
【1日あたりの支給額】=「支給開始日以前の継続した12ヶ月間の各月の標準報酬月額を平均した額」÷ 30日 × 3分の2
ここで重要なポイントとなるのが、基本給や手取り額ではなく標準報酬月額をベースに計算する点です。標準報酬月額とは、毎月の給与(基本給+各種手当+残業代+通勤手当など)を一定の等級に区分した金額を指します。例えば、直近1年間の総支給額が平均して月28万円だった場合、標準報酬月額は「第21等級:28万円」に該当します。
なお、出産手当金は全額非課税であり、所得税や住民税はかかりません。さらに、産前産後休業期間中は健康保険や厚生年金などの社会保険料が全額免除されるため、手取り感覚としては休業前給与の約8割前後に相当する実質的な生活保障を得ることができます。
【支給額早見表】月給別の計算シミュレーションと受取総額の目安
標準的な産前産後休業期間(単胎妊娠で予定日通りに出産した場合の合計98日間)を前提に、標準報酬月額ごとの支給額シミュレーションを一覧にまとめました。
| 標準報酬月額(平均月給の目安) | 1日あたりの支給額 | 98日間の受取総額の目安 |
|---|---|---|
| 20万円(月給19.5万〜21万円未満) | 約4,444円 | 約435,512円 |
| 24万円(月給23万〜25万円未満) | 約5,333円 | 約522,634円 |
| 28万円(月給27万〜29万円未満) | 約6,222円 | 約609,756円 |
| 32万円(月給31万〜33万円未満) | 約7,111円 | 約696,878円 |
| 36万円(月給35万〜37万円未満) | 約8,000円 | 約784,000円 |
| 41万円(月給39.5万〜42.5万円未満) | 約9,111円 | 約892,878円 |
被保険者期間が12ヶ月に満たない場合でも支給対象外になるわけではありません。「本人の加入期間の標準報酬月額の平均」と「加入している健康保険組合全体の平均標準報酬月額」のいずれか低い方の金額が基準として採用され、計算が行われます。
【産前産後休業期間の計算】出産日のズレで給付額はどう変わる?
支給対象となる産前産後休業期間は、原則として以下の通り法律で定められています。
・産前休業:出産予定日の前42日間(多胎妊娠の場合は98日間)
・産後休業:出産の翌日から56日間
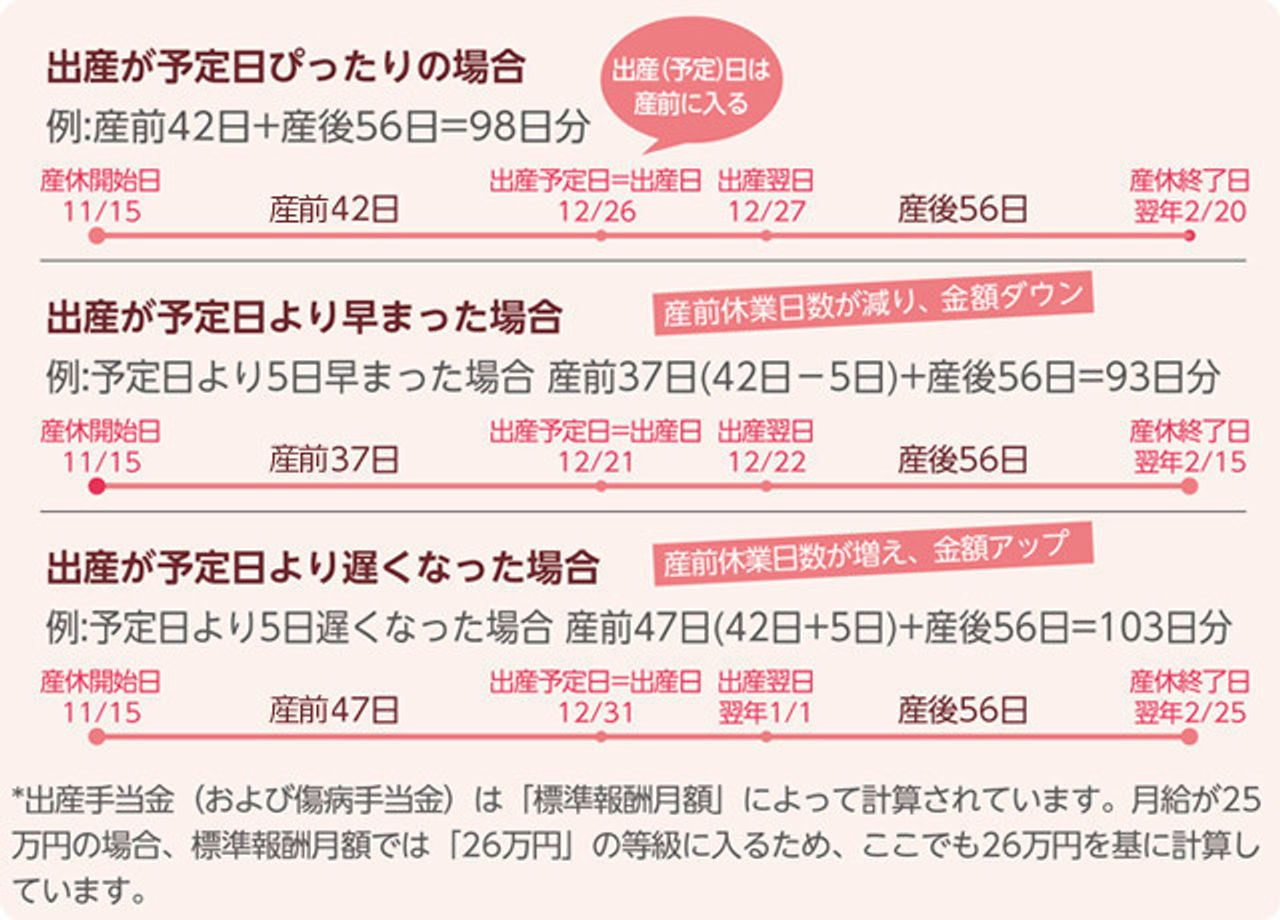
予定日通りに出産した場合は「産前42日 + 出産日1日 + 産後56日 = 合計98日分」が支給されます。しかし、実際の出産日は前後することが日常茶飯事です。このズレが生じた場合の計算ルールは出産手当金の特徴的なポイントです。
① 出産予定日より遅れて出産した場合:
予定日から実出産日までの遅れた日数分、産前休業が自動的に延長されます。例えば予定日より5日遅れて出産した場合、支給対象日数は「産前42日 + 遅延5日 + 出産日1日 + 産後56日 = 104日分」へと増額されます。手当金が削られることは一切ありません。
② 出産予定日より早く出産した場合:
早まった日数分だけ産前休業期間が短縮されます。例えば予定日より4日早く出産した場合、支給対象日数は「産前38日 + 出産日1日 + 産後56日 = 95日分」となります。ただし、産後56日間は短縮されず確実に満額保障されます。
「出産育児一時金」と「出産手当金」の決定的な違い
混同されやすい2大出産給付金ですが、その目的と支給元には明確な違いがあります。
出産育児一時金は、主に高額な分娩・入院費用を補填するための制度です。子ども1人につき一律50万円(産科医療補償制度対象外は48.8万円)が支給され、専業主婦や自営業者を含むすべての公的医療保険加入者が受給できます。
対して出産手当金は、休業によって途絶える給与を補う「所得保障」の性格を持ちます。そのため、自身の勤務先で健康保険(協会けんぽや組合健保)に加入して保険料を納めている本人のみが対象となり、夫の扶養に入っている専業主婦や国民健康保険の加入者には原則として支給されません。
パート・アルバイトの受給要件と退職後の「継続給付」の落とし穴
正社員に限らず、パートやアルバイト、契約社員であっても、勤務先で社会保険(健康保険)に加入していれば出産手当金を満額受け取ることができます。「非正規だから貰えない」と諦めてしまうのは大きな誤解です。
一方、妊娠を機に退職するプレママが最も注意すべきは退職後の継続給付の要件です。退職後も出産手当金を受給し続けるためには、以下の条件をすべて満たす必要があります。
・退職日までに継続して1年以上の被保険者期間があること(途中に1日の空白もなく転職していた場合は合算可能)
・退職日時点で出産手当金の支給対象期間に入っていること(産前42日以内)
・退職日当日に出勤していないこと(退職日に挨拶や残務処理でタイムカードを切ると労務不能とみなされず、受給権を永久に失う)
特に「退職日に有給消化などで実質的に働かない状態を作ること」は受給権確保の生命線となります。手続きを誤ると数十万円の給付がすべて消滅してしまうため、人事担当者との綿密な日程調整が欠かせません。
出産手当金はいつ振り込まれる?健康保険への申請手順とスケジュール
「申請を出したのにいつまで経っても振り込まれない」という声がネット上でも散見されますが、出産手当金の振込時期は申請書を健保へ提出してから約1〜2ヶ月後が標準的です。
実務上の申請パターンは主に以下の2通りに分かれます。
① 産前・産後でまとめて一括申請する場合(一般的):
産後56日間の休業期間が終了した後に、医師・助産師の証明書と勤務先の証明を取りまとめて会社経由で提出します。出産日から逆算すると、実際に手元へお金が振り込まれるのは出産後3〜4ヶ月頃となります。
② 産前分と産後分を分けて分割申請する場合:
当面の生活資金を確保したい場合、産前42日分が経過した時点で一度申請し、産後分を後から追加申請することも制度上可能です。ただし書類作成や証明発行の手数料、会社側の事務手続きが2回発生する点には注意が必要です。
【出産手当金の計算】に関するよくある質問(FAQ)
Q1:産休中にボーナス(賞与)が支給された場合、手当金は減額されますか?
A1:減額されません。出産手当金の計算基礎となる「標準報酬月額」には年3回以下の賞与は含まれないため、賞与を満額受け取りつつ出産手当金も全額受給することができます。
Q2:有給休暇を取得して給料が出た日はどう扱われますか?
A2:産休期間中に有給休暇を取得して会社から給与が支払われた日は、原則として手当金の支給対象外(または給与差額分のみの支給)となります。有休消化と産休のどちらを優先すべきかは、手取り額と手持ちの有給残日数を比較して選択するのが賢明です。
Q3:国民健康保険に加入している自営業やフリーランスは貰えないのですか?
A3:国民健康保険には出産手当金の制度が原則として設けられていません。ただし一部の業種別国民健康保険組合など例外的に支給規定がある場合を除き、自営業・フリーランス向けの公的給付は「出産育児一時金」のみとなります。
まとめ:正確な計算と早めの準備で安心の産休ライフを
出産手当金は、産前産後の収入源が断たれる時期にまとまった資金を確保できる極めて頼もしいセーフティネットです。月給30万円前後の方であれば、約65万円もの非課税給付を受け取れる計算になります。
受給にあたっては、自らの標準報酬月額を給与明細で確認し、予定日のズレによる日数変動や退職時の要件を正しく把握しておくことが肝要です。申請書のフォーマットを早めに健保組合から取り寄せ、産院や勤務先の人事部とスムーズに連携できるよう準備を進めていきましょう。 (出典: 出産 手当 金 計算(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。