車両保険とは本当に必要?一般型とエコノミーの違いと後悔しない選び方
自動車保険の更新時や新車・中古車の購入時に、多くのドライバーを悩ませるのが「車両保険を付帯すべきかどうか」という問題です。万が一の事故やトラブルで自分の車が傷ついた際、修理費用をカバーしてくれる頼もしい存在である一方、付帯すると年間の保険料が跳ね上がるため、「本当に必要なのか」「いらないのではないか」と迷う方も少なくありません。
自動車の安全性能向上や近年の気象災害リスクの変化に伴い、保険の補償内容や賢い見直しへの関心は一層高まっています。車両保険の基本的な仕組みから、「一般型」と「エコノミー型」の決定的な違い、使った後に保険料が上がって後悔する落とし穴まで、納得のいく判断基準を分かりやすく整理してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:車両保険は「自損事故」「当て逃げ」「水没などの自然災害」まで幅広くカバーする一般型と、補償を絞って保険料を抑えるエコノミー型に大別される。
- 要点2:少額の修理で使うと翌年以降の等級ダウン(事故有係数)で保険料が大幅に上がり、かえって自己負担総額が増えるリスクがある。
- 要点3:車の時価(協定保険価額)、ローンの残債、いざという時の預貯金額を総合的に照らし合わせ、免責金額を工夫することが最適な見直しの鍵となる。
【基礎知識】車両保険とは?仕組みと補償されるトラブルの全体像
車両保険とは、交通事故や盗難、自然災害などによって「契約している自分の車」が受けた損害に対して保険金が支払われる補償です。対人賠償や対物賠償が「事故相手への損害」を補填するのに対し、車両保険はあくまで「自分の愛車」を守るための保険という位置づけになります。
補償の上限額は、契約時に保険会社と取り決める「協定保険価額」によって設定されます。これは車の車種、グレード、年式(初度登録からの経過年数)を基準とした市場価値に基づいて算出されるため、加入者が自由に満額を吊り上げることはできません。
損害の程度が大きく、修理費用が協定保険価額を上回る場合や車が修理不可能な状態になった場合は「全損」と判定され、設定された保険金額の満額が一括して支払われます。一方で、修理費用が保険金額の範囲内に収まる場合は「分損」として実費相当額が支払われる仕組みです。
「一般型」と「エコノミー型」の決定的な違い|当て逃げ・自損事故の補償範囲
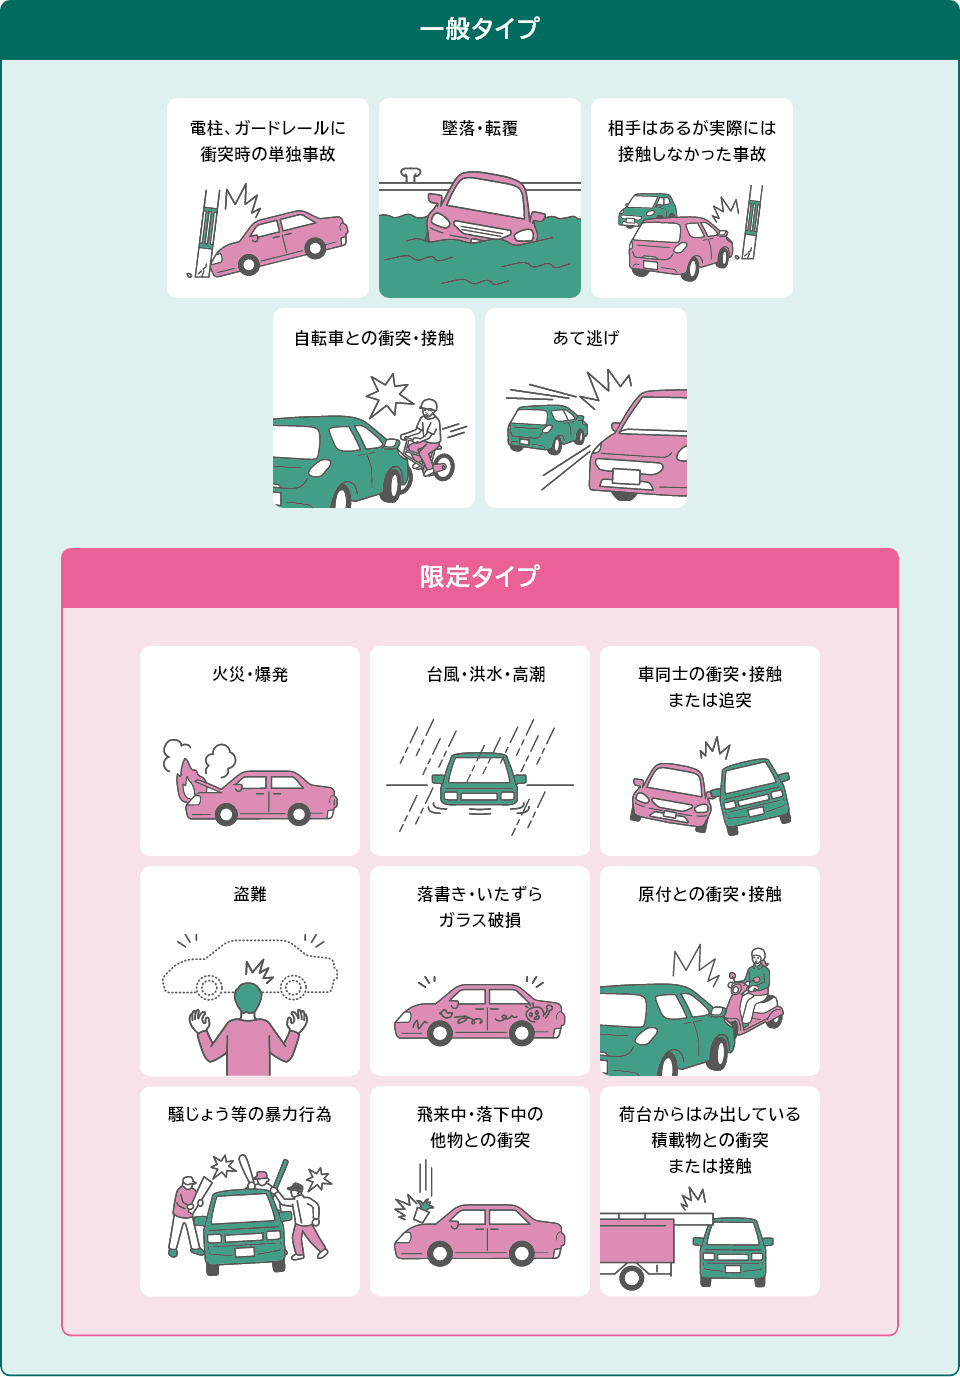
車両保険を選ぶ際、最大の分岐点となるのが「一般型(フルカバー型)」と「エコノミー型(限定危険型・車対車+Aなど)」の2つのタイプです。保険会社によって呼称は異なりますが、補償範囲と保険料のバランスが大きく異なります。
両者の違いを左右する最も大きなポイントは、「単独事故・自損事故」「当て逃げ」「相手が特定できない事故」が含まれるかどうかです。
| 損害の原因・事故パターン | 一般型 | エコノミー型 |
|---|---|---|
| 他車との衝突・接触(相手が特定できる場合) | ◯ 補償 | ◯ 補償 |
| 火災・爆発・盗難・台風・洪水・水没 | ◯ 補償 | ◯ 補償 |
| 飛来中・落下中の他物との衝突(飛び石など) | ◯ 補償 | ◯ 補償 |
| 相手が逃走した当て逃げ | ◯ 補償 | ✕ 補償対象外 |
| 電柱やガードレールへの衝突(単独事故・自損事故) | ◯ 補償 | ✕ 補償対象外 |
| 自転車との接触事故 | ◯ 補償 | ✕ 補償対象外(※注) |
※保険会社により自転車事故の扱いが異なる場合があります。
ゲリラ豪雨による道路冠水や水没、台風による飛来物などの自然災害リスクに関しては、一般型だけでなくエコノミー型でもカバーされるケースが一般的です。しかし、「駐車中に擦られて犯人がわからない」「自宅の壁にうっかりぶつけてしまった」といった日常的な自損リスクに対応できるのは一般型に限られます。
車両保険は「いらない」と言われる3つの理由と本当の必要性
SNSやマネー情報誌などで「車両保険は不要」と主張されるケースを目にすることも珍しくありません。なぜそのような意見が出るのか、代表的な理由は以下の3点に集約されます。
第一に、付帯時の保険料相場が非常に高い点です。対人・対物賠償だけのプランに比べて、一般型の車両保険を付けると年間保険料が約1.5倍から2倍近くまで膨らむことがあります。第二に、年式が古い車では補償上限額(協定保険価額)が大幅に目減りする点です。初度登録から8〜10年を超えた車は評価額が10万〜20万円程度まで落ちることもあり、保険料を払い続けるメリットが薄くなります。第三に、事故時に「免責金額(自己負担額)」が設定されている場合、少額の損害では保険金があまり受け取れない点です。
ただし、一律に「いらない」と切り捨てるのは危険です。以下のような条件に当てはまる場合、車両保険の必要性は極めて高くなります。
- 新車を購入したばかり、またはカーローン残債が多い人:全損事故を起こした場合に「ローンの返済だけが残り、次の車を買う資金がない」という最悪の事態を防ぐため。
- 突然数十万円の修理費を用意するのが難しい人:手元の生活防衛資金に余裕がない場合、突発的な出費を保険でヘッジする価値があります。
- 運転に不慣れな初心者やペーパードライバー:自損事故を起こす確率が統計的にも高いため、一般型の安心感は絶大です。
【使うと大損?】等級ダウン事故の落とし穴と使うべきかの計算シミュレーション
車両保険に加入していても、「使ったら損をする」というケースが存在します。その原因が自動車保険の「等級制度(ノンフリート等級)」です。
事故で車両保険を使うと、翌年の契約更新時に等級が下がり、保険料が割り増しになる「事故有係数適用期間」がペナルティとして科されます。
- 3等級ダウン事故:他車との衝突、電柱への激突(自損事故)、当て逃げなど ➡ 等級が3つ下がり、3年間「事故有」の高い割引率が適用。
- 1等級ダウン事故:飛び石によるガラス破損、台風・洪水・火災・盗難など ➡ 等級が1つ下がり、1年間「事故有」が適用。
- ノーカウント事故:人身傷害保険のみの利用や一部の特約利用時 ➡ 等級への影響なし。
例えば、現在15等級のドライバーが自損事故を起こし、修理代が10万円かかったとします。このとき車両保険を使うと、翌年は3等級ダウンして12等級(事故有)となり、向こう3年間の保険料の増額幅が合計12万円に達してしまうケースがあります。この場合、「10万円の保険金を受け取った結果、その後の保険料が12万円高くなる」ため、実質2万円の赤字です。
判断基準の目安として、「3等級ダウンなら概ね15万〜20万円以下の修理」「1等級ダウンなら5万〜10万円以下の修理」であれば、保険を使わずに自費で直した方がトータルコストを安く抑えられる可能性が高くなります。事故に遭った際は、保険会社に「使った場合と使わない場合の今後の保険料シミュレーション」を必ず依頼することが鉄則です。
保険料相場を抑える裏ワザ|免責金額の賢い目安と設定テクニック
「万が一の大きな事故には備えたいが、毎月の保険料は安くしたい」という場合に最も有効な手段が、「免責金額」の設定です。免責金額とは、保険を使う際に「ここまでは自分で支払います」という自己負担額を指します。
一般的な契約では、「1回目:0円 / 2回目以降:10万円(0-10型)」や「1回目:5万円 / 2回目以降:10万円(5-10型)」、「定額10万円」といったパターンから選択します。
例えば、免責金額を「0円」から「1回目10万円」に引き上げるだけで、年間の車両保険料が1万〜2万円以上安くなるケースも珍しくありません。「5万円や10万円程度の軽いキズなら自費で直すか放置する、大破したときだけ保険を使う」と割り切れるドライバーであれば、免責金額を高めに設定しておくのが最も合理的な節約術です。
【2026年最新】失敗しない車両保険のおすすめ選び方チェックリスト
愛車の利用環境やライフステージに合わせて最適なプランを見極めるための、実践的なチェックリストを提示します。
| あなたの状況・車の状態 | 推奨プラン | 設定のポイント |
|---|---|---|
| 新車購入から3年以内 / ローン返済中 | 一般型 | 新車特約(再取得費用特約)の付帯も検討し、万一の大破に備える |
| 運転歴が長く無事故 / 普段使いの中古車(年式4〜7年) | エコノミー型 | 台風・水没や他車との大事故に備えつつ、保険料を最小限に抑える |
| 初度登録から8〜10年以上 / 査定額が20万円以下 | 付帯なし(不要) | 保険料を払う代わりに、浮いたお金を次の乗り換え用資金として貯蓄する |
| 高級外車・先進安全装備(ADAS)搭載車 | 一般型 | センサーやバンパーの軽微な損傷でも修理費が高騰しやすいため手厚くカバー |
【車両保険】に関するよくある質問(FAQ)
Q1:走行中に飛び石でフロントガラスが割れた場合、保険を使うとどうなりますか?
A1:飛び石による窓ガラス破損は「飛来中・落下中の他物との衝突」に該当するため、通常は1等級ダウン事故として処理されます。エコノミー型でも補償対象となりますが、免責金額や翌年の保険料アップ分とガラス交換費用を比較して使用を判断してください。
Q2:中古車を購入したのですが、車両保険の金額(協定保険価額)は購入額と同じになりますか?
A2:必ずしも購入時の総額と一致するとは限りません。保険会社が参照する車両標準価格表に基づき、年式やグレードに応じた市場相場の範囲内で上限が決定されます。販売諸費用や過剰なオプション代金は含まれない点に注意が必要です。
Q3:台風による洪水で車が完全に水没した場合、全損として保険金はおりますか?
A3:はい。台風や豪雨による水没・冠水損害は、一般型・エコノミー型のどちらでも補償対象です。エンジンの吸気口まで水が浸かり修理不能と判定された場合、または修理費用が協定保険価額を超えた場合は「全損」扱いとなり、設定保険金額の全額が支払われます。
まとめ:愛車の価値と家計リスクの天秤で見極めを
車両保険は、決して「入っていれば無条件で安心」な魔法の盾ではありません。事故時に手元へ入る補償額と、毎月支払う保険料、そして使った後の等級ダウンというコストを冷静に天秤にかける必要があります。
「車の年式」「現在の預貯金額」「日頃の走行ルート」を一度棚卸しし、自分にとって一般型が必要か、エコノミー型で十分か、あるいは付帯を外すべきかを定期的に見直すことが、無駄な出費を抑えながら確実な安心を手に入れる最適解となります。 (出典: 車両 保険 と は(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。