三菱UFJ銀行の定期預金金利はいくら?利上げ後の利息と賢い活用法
日本銀行による金融政策の転換以降、国内の金利環境は歴史的な転換点を迎えました。メガバンクの旗手である三菱UFJ銀行も預金金利の段階的な改定を実施しており、「銀行にお金を預けても増えない」と諦めていた預金者の間で、定期預金を見直す動きが急速に広がっています。
かつてのゼロ金利・マイナス金利時代から大きく様変わりした今、実際に口座へ預け入れた場合にどの程度の利息が得られるのか、また他のメガバンクや高金利を掲げるネット銀行と比べてどのような違いがあるのか。最新の金利状況や満期時の受取利息、預け入れ前に把握しておくべき注意点まで、客観的なデータをもとに詳しく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げ方針に伴い、三菱UFJ銀行はスーパー定期をはじめとする定期預金金利の引き上げを順次実施している。
- 要点2:100万円預け入れ時の満期利息は期間によって数千円〜数万円規模となり、普通預金との金利差も明確に拡大中。
- 要点3:利便性や信頼感ではメガバンクが優位な一方、純粋な利回り重視ならネット銀行や限定キャンペーンの比較検討が欠かせない。
【2026年最新動向】三菱UFJ銀行の定期預金金利引き上げと金利推移の全貌
日本国内における利上げ局面への移行を受けて、三菱UFJ銀行定期預金金利推移は大きな節目を迎えました。長らく年0.002%程度に張り付いていた超低金利状態を脱し、マイナス金利解除後の利息水準は目に見えて改善しています。
特に動きが顕著なのが、個人向け主力商品である「スーパー定期」です。短期の1か月・3か月ものから、中長期の3年・5年・10年ものに至るまで段階的な定期預金金利引き上げが行われ、期間の長さに応じた金利の上乗せ(イールドカーブ)が正常に機能し始めました。資金の固定期間が長くなるほど高いリターンが得られる本来の金融市場の構造が戻ってきた形です。
金利改定のペースは日銀の政策決定会合や市場金利の動向に連動しており、今後も経済指標次第で追加改定が行われる可能性が十分にあります。最新の店頭表示金利を常に把握しておくことが、賢い資産管理の第一歩となります。
【利息計算シミュレーション】100万円預けると満期利息はいくら増えるのか?
金利が上がったとはいえ、実際に手元に残る利息はどの程度になるのでしょうか。税引き後の手取り額を把握するために、三菱UFJ銀行利息計算シミュレーションを通じて具体的な受取額を試算してみましょう。
個人の預金利息には、一律20.315%(所得税15.315%+住民税5%)の源泉分離課税が適用されます。例えば元金100万円を預け入れた場合、適用金利ごとの概算利息(単利計算)は以下の通りです。
【定期預金100万円満期利息の目安(税引後)】
・年0.20%(1年満期):税引前2,000円 → 税引後 約1,593円
・年0.40%(3年満期・単利):税引前12,000円 → 税引後 約9,562円
・年0.60%(5年満期・単利):税引前30,000円 → 税引後 約23,905円
・年0.80%(10年満期・単利):税引前80,000円 → 税引後 約63,748円
10年前の数十円程度しか付かなかった時代と比較すると、100万円を中長期で預けるだけでもランチ代や旅行の足しになる金額が確実に手に入ります。まとまった現金を普通預金に眠らせている層にとって、定期預金へのシフトは十分に現実的な選択肢となっています。
「スーパー定期」3年・5年・10年と普通預金・大口定期預金金利の違い
一口に預金といっても、預け入れる期間や金額によって商品性が異なります。日常の生活資金を置く口座と、将来のために確保しておく余剰資金では預け先を明確に分ける必要があります。
まず押さえておきたいのが普通預金金利との違いです。普通預金も利上げによって利息が付くようになったものの、金利水準は定期預金に比べて低めに設定されています。出し入れの自由度が高い反面、数年間動かす予定のない資金をそのまま放置しておくのは利回り面で機会損失になり得ます。
個人向けの定期預金では三菱UFJ銀行スーパー定期3年5年10年が定番ですが、元本が1,000万円以上になる場合は大口定期預金金利が適用されます。大口定期は市場金利の動向をより機敏に反映する特性があり、まとまった退職金や不動産売却代金などを安全に運用したい富裕層・シニア層から根強い支持を集めています。
メガバンク定期預金金利比較とネット銀行の評判・実質利回り対決
金融機関選びにおいて避けて通れないのが、三井住友銀行やみずほ銀行とのメガバンク定期預金金利比較です。メガ3行の店頭表示金利は横並びになる傾向が強いものの、アプリ経由の預け入れやグループ内サービスの利用状況によって細かな優遇策が分かれます。
一方で、利回り重視の預金者から熱い視線を浴びているのがネット専業銀行です。ネット銀行定期預金比較評判を検証すると、店舗を持たないコスト優位性を活かし、メガバンクを上回る年利を提示するケースが散見されます。
【メガバンク vs ネット銀行の主な違い】
・三菱UFJ銀行(メガバンク):全国の支店網・手厚いサポート・圧倒的な信用力と決済インフラが強み
・ネット銀行:好金利やATM手数料無料回数などの特典が手厚いが、対面窓口や紙の通帳は原則なし
メインバンクとしての利便性と安心感を最優先するなら三菱UFJ銀行、少しでも受取利息を増やしたいサブ口座ならネット銀行というように、目的別の使い分けが合理的です。
見逃せない円定期預金キャンペーンと「中途解約利率」の落とし穴
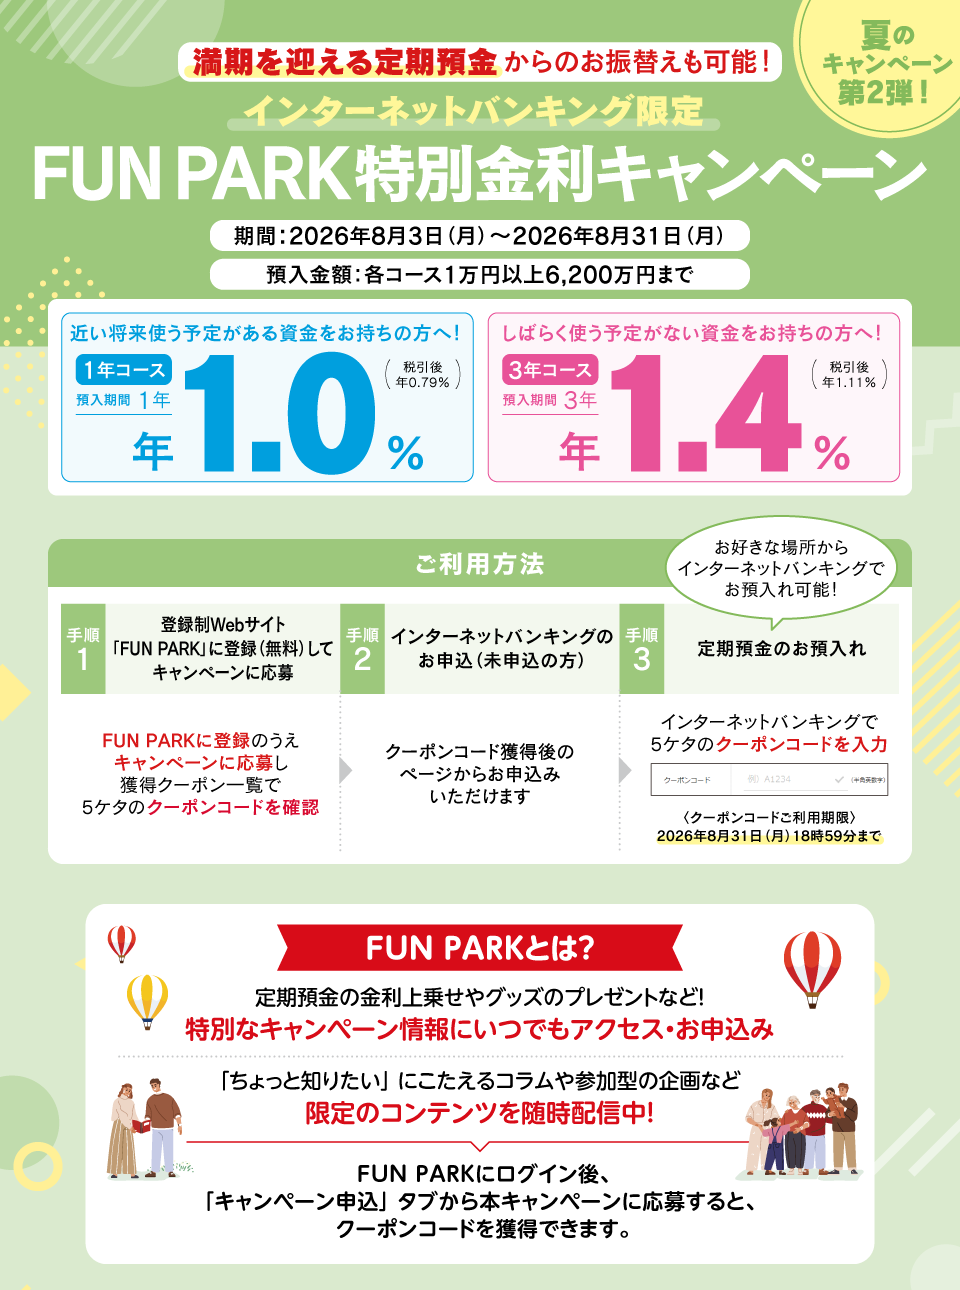
少しでも有利な金利で預け入れたい場合は、季節限定や新規口座開設者向けに実施される三菱UFJ銀行円定期預金キャンペーンをチェックするのが鉄則です。ボーナス支給時期(夏・冬)や特別プランでは、通常の店頭表示金利に上乗せ金利が適用されることがあります。
ただし、好条件の定期預金を利用する際に必ず確認しておかなければならないのが定期預金中途解約利率です。定期預金を満期日前に解約した場合、預入時に約束された約定金利は適用されず、各行が定めるペナルティ金利(中途解約利率)で再計算されます。
中途解約しても元本割れすることはありませんが、得られるはずだった利息が普通預金と同等以下まで減額されてしまうため、長期間の定期を組む際は「満期まで使わない資金」に限定することが極めて重要です。
【三菱UFJ銀行の定期預金金利】に関するよくある質問(FAQ)
Q1:三菱UFJ銀行の定期預金はいくらから預け入れできますか?
A1:三菱UFJ銀行の「スーパー定期」は、店頭窓口・ATM・インターネットバンキング(三菱UFJダイレクト)ともに1万円から預け入れが可能です。少額から無理なく始められます。
Q2:預金保険制度(ペイオフ)の対象になりますか?
A2:はい、対象です。万が一金融機関が破綻した場合でも、預金保険制度により1金融機関ごとに合算して元本1,000万円までとその利息が全額保護されます。
Q3:普通預金から定期預金へ預け替えるおすすめのタイミングはありますか?
A3:金利の上昇局面では、最初から10年などの超長期に一括で固定するよりも、1年〜3年程度の短中期に分散して預け入れる(ラダー型運用)ことで、さらなる利上げ時にも柔軟に対応しやすくなります。
まとめ:金利ある世界で預金資産を最大化する選択肢
預金金利の上昇は、リスクを取らずに手堅く現金を増やしたい預金者にとって間違いなく追い風です。メガバンクの絶対的な信頼性と全国ネットワークを誇る三菱UFJ銀行は、生活基盤となるメイン口座として揺るぎない存在感を維持しています。
定期預金を活用する際は、満期までの保有期間を明確にしたうえで、普通預金に置きっぱなしになっている無駄な滞留資金を定期的に見直す姿勢が欠かせません。自身のライフプランや流動性リスクを冷静に見極め、最適な預金戦略を組み立てていきましょう。 (出典: 三菱 ufj 銀行 定期 預金 金利(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。