有限会社と株式会社の違いは?今も街に残る驚きの理由とメリットを解説
街を歩けば、今も老舗の飲食店や地域密着の工務店、製造メーカーの看板に「有限会社」の文字を頻繁に目にします。法律上、新しく設立することができないはずの有限会社が、法改正から20年の節目を迎えた2026年現在もなお、全国に数十万社規模で堂々と存続している事実に疑問を抱いたことはないでしょうか。
「株式会社のほうが格上に見えるから移行したほうが良いのでは」「なぜわざわざ有限会社のまま事業を続けているのか」といった疑問の裏には、看板を変えない経営者たちだけが知る強烈な経営上のメリットと、冷徹な損得勘定が存在します。制度の仕組みや法改正の歴史的背景を紐解きながら、有限会社と株式会社の決定的な違いと、いま有限会社を維持し続ける真の理由を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2006年5月の会社法施行によって有限会社の新設は廃止されたが、既存の会社は「特例有限会社」として株式会社の一種として存続が認められている。
- 要点2:有限会社が残る最大の理由は「役員任期の完全無制限」「決算公告義務の免除」「創業20年以上の老舗という信用証明」という実利の存在にある。
- 要点3:株式会社への移行手続きは書類審査のみで可能だが、一度株式会社化すると二度と有限会社には戻せないため、事業規模や承継計画に応じた慎重な判断が不可欠である。
【会社法改正の経緯】なぜ有限会社は新設できず「特例有限会社」となったのか
有限会社と株式会社の違いを正しく理解するためには、まず2006年5月1日に施行された新会社法という大きな法制史の転換点を振り返る必要があります。
それ以前の旧商法・旧有限会社法の時代、日本で法人を設立するには極めて厳しいハードルが設けられていました。それが最低資本金制度です。当時、株式会社を立ち上げるには最低1,000万円、有限会社でも最低300万円の資本金を用意しなければなりませんでした。そのため、個人事業主が法人成りする場合や中小企業を興す際は、手持ち資金のハードルが低い有限会社を選択するのが一般的な王道ルートだったのです。
しかし、小泉構造改革に伴う規制緩和の波と起業促進の機運が高まり、2006年に旧有限会社法が廃止されました。新会社法では最低資本金制度が撤廃され、資本金1円からでも株式会社を設立できるようになったのです。この抜本的な改革により、規模の小さい事業者の受け皿として機能していた有限会社の制度自体が役割を終え、新設が不可能となりました。
その際、すでに日本全国に存在していた膨大な数の有限会社を保護するために設けられた経過措置が「特例有限会社」です。法律上の定義としては、株式会社の一形態(株式の譲渡制限がある閉鎖会社)として扱われつつも、名称には「有限会社」という文字を使い続け、従来の有限会社が持っていた有利な特別ルールをそのまま引き継ぐことが認められました。つまり、現在私たちが街で見かける有限会社は、すべて法的に「特例有限会社」として法務局に登記されている会社です。
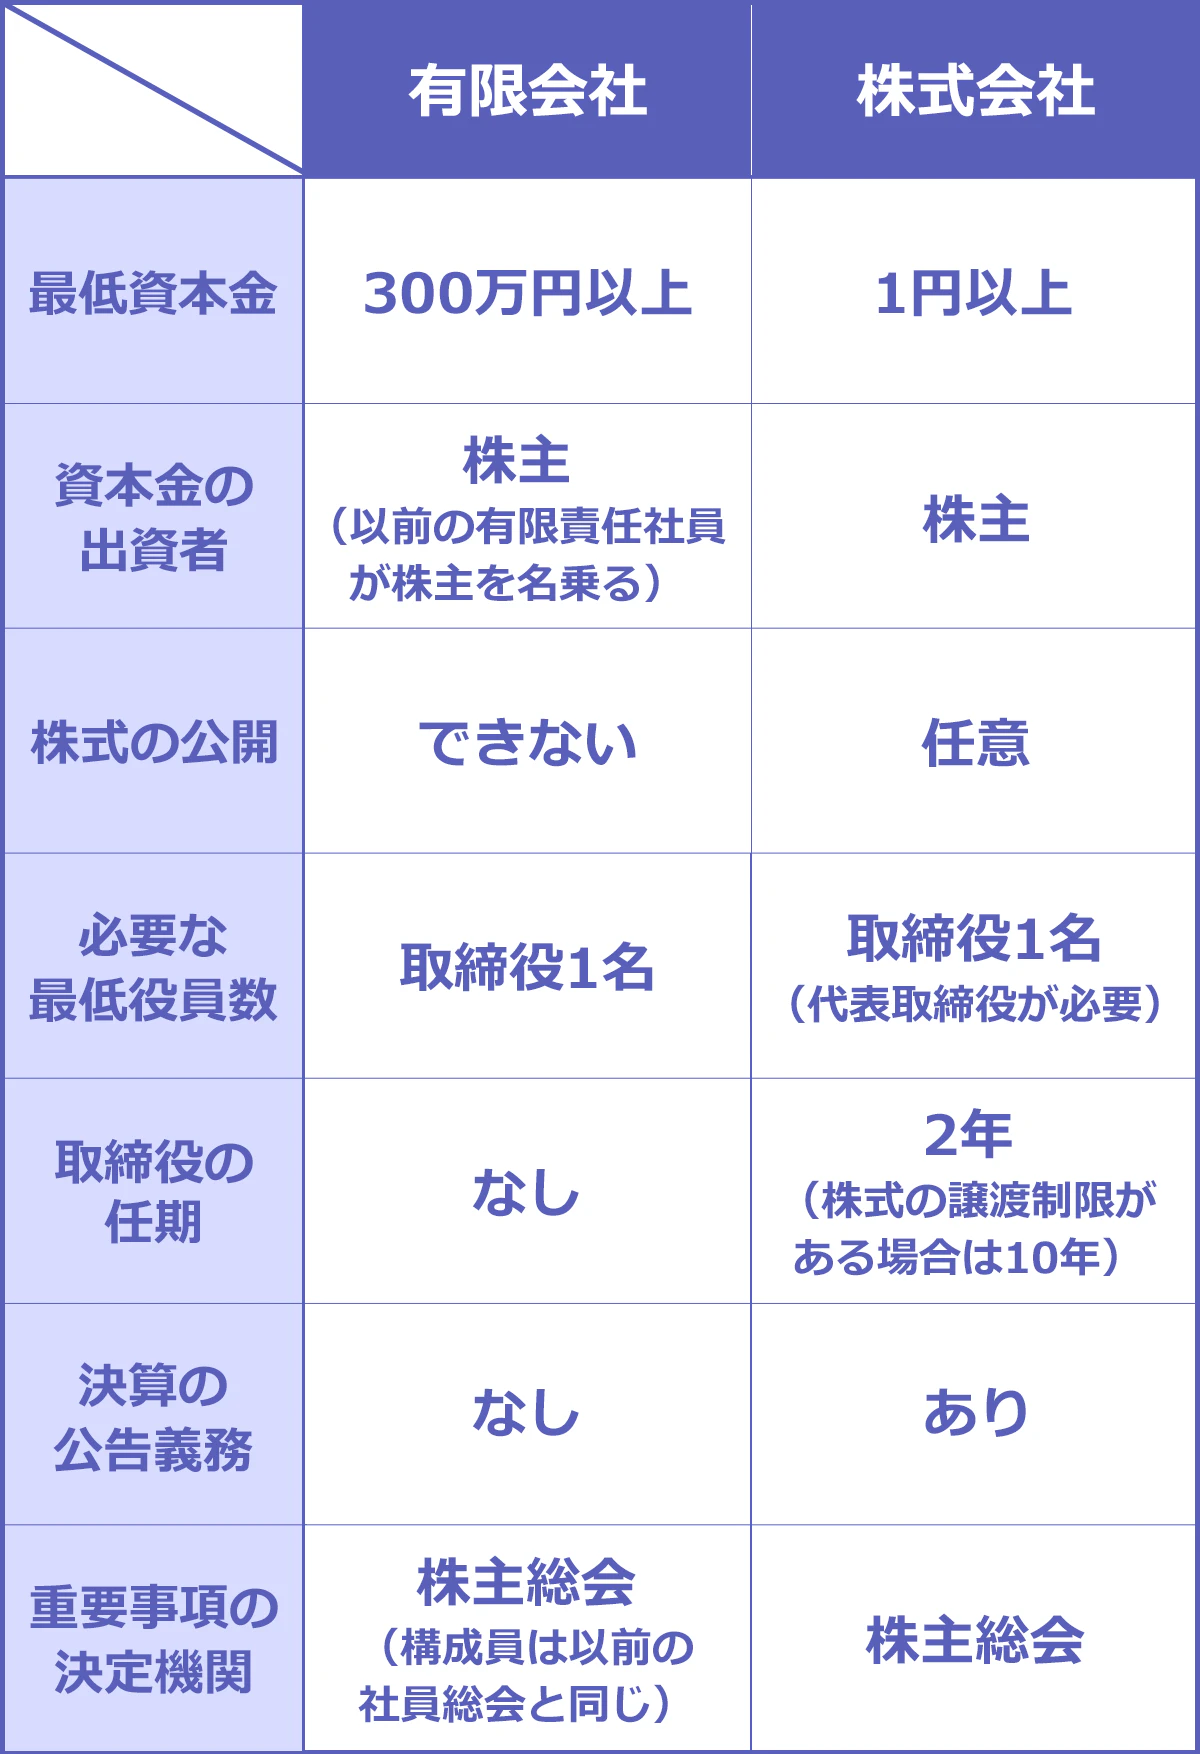
【徹底比較】有限会社と株式会社の決定的な違い|制度・コスト・手間の真実
特例有限会社と通常の株式会社(株式譲渡制限のある非公開会社)には、法律上および実務上で多くの差異が残されています。会社経営のランニングコストや事務負担に直結する項目を一覧に整理しました。
| 項目 | 有限会社(特例有限会社) | 株式会社(株式譲渡制限会社) | 実務現場の評価・影響 |
|---|---|---|---|
| 新規設立 | 不可(2006年5月以降) | 可能(資本金1円から可能) | 有限会社は現存する約100万社余りのみ |
| 役員の任期 | 法律上の任期制限なし | 原則2年(定款変更で最長10年) | 有限会社は改選・重任登記が一生涯不要 |
| 役員変更登記費用 | 発生しない(交代時のみ) | 2〜10年ごとに約3万〜5万円 | 登録免許税+司法書士報酬の固定支出差 |
| 決算公告義務 | 免除されている | 義務あり(官報や電子公告等) | 官報掲載料(年約7万5千円)や財務秘匿性 |
| 株式譲渡制限 | 法律上当然に制限あり | 定款に定めることで制限可能 | 有限会社は第三者への乗っ取り防止が強固 |
| 取締役の員数 | 1名以上(取締役会設置不可) | 1名以上(取締役会設置も可) | 有限会社はシンプルな一人親方構造に適応 |
| 休眠会社の「みなし解散」 | 対象外 | 対象(12年間登記がないと職権解散) | 法務局による強制解散の恐怖がない |
なぜ株式会社に変えないのか?経営者が有限会社を残し続ける「3大実利」
司法書士や税理士の取材において、中小企業のオーナー経営者が「わざわざ費用を払って株式会社にする意味が全く見当たらない」と口を揃える背景には、極めて合理的な3つの実利が存在します。
1. 役員任期無制限によるコスト削減と「登記忘れ過料」の完全回避
通常の株式会社では、取締役の任期は法律上「原則2年」、非公開会社(株式譲渡制限会社)であっても定款で定められる上限は「最長10年」と決まっています。同じ人間が代表取締役を続ける場合でも、任期が満了するたびに株主総会を開いて再任を決議し、法務局へ重任登記を申請しなければなりません。
この登記申請には登録免許税1万円(資本金1億円超は3万円)がかかるうえ、司法書士に依頼すれば2万〜4万円前後の報酬が毎回発生します。さらに危険なのが、任期満了後の登記を放置してしまう「登記懈怠(とうきけたい)」です。会社法第976条に基づき、裁判所から代表者個人に対して最大100万円の過料(ペナルティ)が科されるリスクを常に背負います。
一方、有限会社は役員任期が無制限です。役員が辞任・死亡したり、新たな役員を追加したりしない限り、登記の更新手続きは一生涯発生しません。金銭的なコストだけでなく、「10年ごとの手続き期日を管理する」という精神的な労力から恒久的に解放される点は、多忙な中小企業経営者にとって計り知れないメリットです。
2. 決算公告義務の免除と財務情報の秘匿性
株式会社は会社法第440条により、毎年の定時株主総会終了後、遅滞なく貸借対照表(大会社は損益計算書も含む)を官報や日刊新聞、あるいは自社ウェブサイト等で広く一般に開示する「決算公告義務」が課されています。官報に決算公告を1回掲載するだけでも、毎年約7万5,000円の掲載料が必要です。
これに対し、特例有限会社は会社法の経過措置によって決算公告の義務が完全に免除されています。年間の公告費用が一切かからないのはもちろんのこと、取引先や競合他社、あるいは従業員に対して自社の詳細な財務状況や純資産額を公に晒さずに済むという、中小企業にとって極めて強力な防衛手段となっています。
3. 「2006年以前から生き残っている」という無言の信用資本
資本金1円から誰でも容易に設立できるようになった現代の株式会社に比べ、有限会社であるという事実は「2006年4月以前に設立され、資本金300万円以上を正式に用意して20年以上事業を黒字・存続させてきた歴史がある」という絶対的な客観的事実を物語ります。
帝国データバンクや東京商工リサーチの企業倒産統計が示す通り、新設法人の約7割が10年以内に市場から姿を消す日本経済において、20年以上存続していること自体が極めて稀有な信頼の証です。特に老舗の職人集団、地域の建設業、運送業、卸売業など、古くからの商慣習を重んじるBtoBビジネスの現場では、「有限会社」の商号が持つ重みは新興の株式会社を遥かに凌駕するブランドとして機能しています。

【実態検証】現場の中小企業経営者が明かすリアルな本音と社会的評価
SNSや知恵袋、経営者コミュニティを定点観測すると、「有限会社は時代遅れで見劣りするのではないか」という創業者の不安と、ベテラン経営者たちの冷徹なリアリズムとの間には顕著な温度差が浮き彫りになります。
都内で町工場を営む二代目経営者は、自著や業界紙のインタビューで次のように語っています。
「先代から会社を引き継いだ際、銀行員から『そろそろ株式会社に看板を変えませんか』と営業された。しかし、税理士に試算してもらうと、移行手続きに数十万円かかるうえ、その後も定期的に役員登記の費用が飛んでいく。地方銀行の融資担当者に本音を尋ねたら、『融資審査において社名が有限か株式かで金利や与信枠が変わることは1ミリもありません。見ているのは直近3期の決算書とキャッシュフローだけです』と苦笑いされた。それ以来、株式会社化の話はすべて断っている」
信用調査機関のスコアリングにおいても、「有限会社だから」という理由だけで減点される項目は存在しません。審査担当者が確認するのは、売上規模、営業利益率、自己資本比率、代表者個人の資産背景です。「有限会社だから信用がない」というのは、起業したての若手やビジネス実務を知らない層が抱く単なる偏見に過ぎないのが現場の冷酷な真実です。
一般に知られていない盲点とネットの誤解|株式会社化の落とし穴
ネット上の情報や一部の安易な起業コンサルティングでは、「これからは株式会社の時代」「有限会社のままだと人材採用で不利になる」と煽り、株式会社への商号変更を過度に推奨するケースが散見されます。しかし、ここには取り返しのつかない不可逆の罠が潜んでいます。
一度株式会社へ移行したら、二度と有限会社には戻せない
有限会社から株式会社への移行は、株主総会の特別決議を経て「定款変更手続き」を行い、本店所在地を管轄する法務局へ「特例有限会社の解散登記」と「株式会社の設立登記」を同時に申請するだけで完了します。手続き自体は書類作成だけで成立し、事業内容や従業員、銀行口座の包括承継もスムーズに行われます。
しかし、一度株式会社へ移行してしまった法人は、後からどれだけ後悔しても再び有限会社に戻ることは法律上絶対にできません。一度手放した「役員任期無制限」と「決算公告免除」という強力な特権は、永遠に失われることになります。
移行にかかる初期コストと継続的な見えない維持費
株式会社への移行手続きを行う場合、法務局へ納める登録免許税として、解散登記に3万円、設立登記に3万円(資本金額の0.7%が3万円を超える場合はその額)の合計6万円が法定費用として必須になります。さらに司法書士へ手続き代行を依頼すれば、総額で10万〜15万円前後の手数料がかかります。
加えて、前述した通り移行後は最長10年ごとに役員変更登記費用が継続的に発生し、決算公告の法的義務も重くのしかかります。これらのランニングコストを生涯換算した場合、事業規模が横ばいの中小企業にとっては単なる固定費の増加に他なりません。
【プロの結論】有限会社を維持すべき企業・株式会社へ移行すべき企業の境界線
組織社会学およびファミリービジネスの承継構造の視点から分析すると、法人格の選択は企業の成長戦略と「資本と経営の一致度」によって明確に二分されます。無用な失敗を避けるための客観的な判断基準を策定しました。
▼有限会社のまま維持すべき企業の条件:
- 同族経営・ファミリービジネス:株主と経営陣が家族・親族で完全に一致しており、外部からの資本受け入れや役員招聘を一切予定していない場合。
- 地域密着・既存顧客重視の事業:地元の固定客や既存の取引先ネットワークで事業が安定しており、不特定多数の一般消費者や大企業への新規プレゼンが必要ない業態。
- 間接維持費を極小化したい企業:役員変更の手続き漏れによる過料リスクを完全にゼロにし、余計な事務手続きや登記費用を発生させたくない堅実経営。
▼株式会社へ移行を検討すべき企業の条件:
- 新卒採用や中途採用を本格強化したい:求職者(特に20代〜30代前半の若手層)やその保護者世代に対して、心理的な警戒感を排除し安心感を与えたい場合。
- 大手企業との新規口座開設や公的入札:一部の上場企業や特殊な取引プラットフォームにおいて、発注要件に「株式会社であること」と明記されている場合。
- 第三者割当増資や外部資金調達、将来的な上場(IPO):ベンチャーキャピタルからの出資受け入れや、株式を用いたインセンティブプラン(ストックオプション等)を導入する場合。

【有限会社と株式会社の違い】に関するよくある質問(FAQ)
Q1:有限会社から株式会社への移行手続きにはどれくらいの費用と期間がかかりますか?
A1:登録免許税が合計6万円(解散3万円+設立3万円)、司法書士へ依頼した場合は報酬相場として5万〜10万円が加算され、総額で約11万〜16万円が相場です。社内での定款変更決議から書類作成、法務局への申請を経て登記が完了するまでの期間は、概ね2週間〜1ヶ月程度です。
Q2:有限会社の代表取締役が死亡した場合、どのような手続きが必要ですか?
A2:有限会社には役員任期がありませんが、役員の死亡による退職は登記義務が生じます。死亡から原則2週間以内に「代表取締役の死亡による退任登記」および「新たな代表取締役の就任登記」を行わなければなりません。この際の登録免許税は1万円(資本金1億円超は3万円)となります。
Q3:社名を「株式会社」に変えると、銀行口座や許認可はすべて取り直しになりますか?
A3:有限会社から株式会社への移行は法律上「同一法人」としての同一性が維持されるため、許認可の多くは取り直しではなく「商号変更の届出」で済みます。ただし、銀行口座は名義変更の手続きが必要となり、小切手や手形、取引先との契約書の覚書締結など、実務上の名義書き換え作業は一定数発生します。
Q4:有限会社は資本金を増資したり減資したりすることは可能ですか?
A4:可能です。株式会社と同様に、株主総会の決議等を経て増資(新株発行)や減資を行うことができます。ただし、資本金を増加させた場合でも、特例有限会社であることの特権(役員任期無制限や決算公告不要)が失われることはありません。
まとめ:今後の動向と失敗しないための判断基準
2006年の会社法施行によって姿を消すかのように思われた有限会社は、法改正から20年が経過した今もなお、日本の中小企業を支える頑強な経営形態として生き残り続けています。その理由はノスタルジーではなく、「役員任期無制限」「決算公告不要」「老舗の信用力」という、現役経営者たちが手放すことのできない極めて合理的で実利的な防壁があるからです。
周囲の「株式会社にした方がいい」という曖昧な助言や外見上の見栄に流されて安易に商号変更を行えば、二度と有限会社に戻ることはできません。自社が目指すビジネスモデルが、外部資本を入れて急拡大を図る攻めの経営なのか、それとも無駄なコストと管理リスクを排除して永続性を高める守りの経営なのかを冷徹に見極め、自社にとって最も実利のある選択肢を堅持してください。 (出典: 有限 会社 と 株式 会社 の 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。