クレジットカード限度額の決定基準と即日増額の裏ワザ【2026】
レジでの支払いや高額な買い物の際、クレジットカードが突然エラーになって焦った経験はないでしょうか。「限度額にはまだ余裕があるはずなのに使えない」「気づかないうちに枠が勝手に減らされていた」といったトラブルは、2026年現在も多くの利用者を悩ませています。キャッシュレス決済が生活基盤となった今、カードの利用枠の仕組みを正しく把握しておくことは極めて重要です。
カード会社は一体どのような基準で利用枠を設定し、なぜ突然の減枠や増額審査落ちが起きるのでしょうか。割賦枠やキャッシング枠の法的な違いから、CIC(指定信用情報機関)が審査に与える影響、さらには急な出費時に即日で枠を広げる実践的なアプローチまで、知っておくべき金融のリアルを分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:利用限度額は「支払可能見込額」と「総量規制」に基づき算出され、年収や信用情報によって厳密に管理される。
- 要点2:枠が勝手に下がる主因は定期的な「途上与信」であり、他社借入の増加やリボ残高の偏りが引き金になる。
- 要点3:結婚式や旅行などの急な高額決済には「一時増額」や「事前入金(デポジット)」を活用すれば即日対応が可能。
【徹底解剖】クレジットカードの限度額はどう決まる?年収別の平均相場と計算ロジック
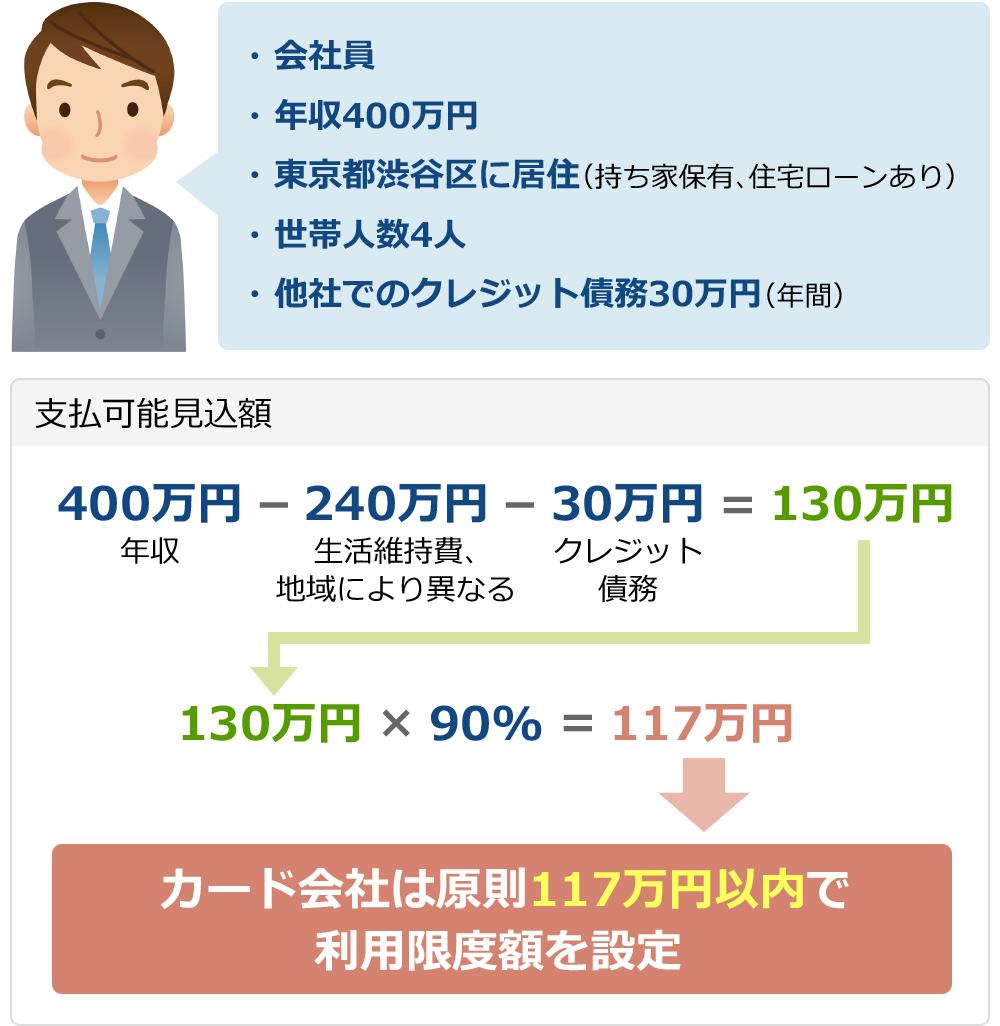
クレジットカードを発行する際、誰もが気になるのが「自分にはいくらの枠が与えられるのか」という点です。ショッピング枠の利用限度額は、割賦販売法で定められた「支払可能見込額」をベースに厳密に計算されています。具体的には、年収から生活維持費(家族構成や居住形態で法律上規定)と年間請求予定額を差し引いた金額に、経済産業大臣が認める係数(原則0.9)を掛けて算出されます。
一般的な年収別の利用限度額の平均相場を見ると、明確な傾向が表れます。
- 年収200万〜300万円台(一般社員・若年層):30万〜50万円程度
- 年収400万〜500万円台(中堅層):50万〜100万円程度
- 年収600万〜800万円台(管理職層):100万〜200万円程度
- 年収1,000万円以上(富裕層・ゴールド以上):200万〜300万円以上、個別設定
なお、収入のない学生のクレジットカード利用限度額の上限は、過度な債務を防止するため原則として10万〜30万円に厳しく抑制されています。また、カードの利用枠には「ショッピング枠」と「キャッシング枠」がありますが、現金を借り入れるキャッシング枠は貸金業法の総量規制(年収の3分の1を超える借入禁止)が適用される一方、買い物のためのショッピング枠は割賦販売法の対象となり、法律上の管轄や審査ロジックが根本から異なります。
「利用限度額」と「利用可能額」の決定的な違い|枠がリセット・復活する正確なタイミング
カードの利用明細アプリを見ていると、「限度額」と「利用可能額」の2つの数字が並んでいて混乱することがあります。この2つの概念の違いを正しく把握していないと、想定外のカード利用停止に直結します。
利用限度額とは、そのカードで利用できる最大の総枠(例:50万円)を指します。一方、利用可能額とは、「利用限度額から現時点でまだ引き落とされていない未確定・確定利用残高を引いた金額」のことです。例えば、限度額50万円のカードで当月20万円を使い、先月分の未引き落とし額が15万円ある場合、現時点で使える利用可能額は15万円(50万円−35万円)となります。
万が一、カードの利用限度額を超えたらどうなるのかというと、その瞬間に新規の決済が承認されず(オーソリエラー)、支払いが弾かれます。公共料金やサブスクの引き落としも未払い扱いになるため注意が必要です。
では、使った分の利用可能額がリセット・復活するタイミングはいつでしょうか。多くの人が「締め日(月末など)」にリセットされると誤解しがちですが、正しくは「金融機関からカード会社への引き落とし結果が反映された日」です。口座振替日の当日〜翌営業日にシステム処理が行われ、口座から利用代金が正しく引き落とされたことが確認できた段階で、支払った金額分の枠が即座に復活します。
なぜ突然枠が減った?利用限度額が「勝手に下がった」5つの理由と途上与信
「以前は100万円あった枠が、アプリを見たら突然30万円に下げられていた」というケースが後を絶ちません。カード会社は契約時だけでなく、カード発行後も定期的に利用者の信用状態をチェックする「途上与信(とじょうよしん)」を行っています。
利用限度額が前触れなく引き下げられる背景には、主に以下の5つの要因が存在します。
- 他社借入や他社カードのリボ残高が急増した:総債務額が増加し、支払可能見込額が再計算されて法定基準を超えた場合。
- 過去に支払遅延や延滞が発生した:数日程度の遅れでも頻発すると信用スコアが著しく悪化します。
- 割賦枠とキャッシング枠の合算管理による圧迫:キャッシング枠を利用したことでショッピング枠の利用可能枠が連動して縮小したケース。
- 長期間カードをほとんど利用していなかった:不正利用時の被害拡大防止や管理コストの観点から枠が見直されることがあります。
- カード会社全体の与信リスク管理の厳格化:経済情勢や利用者の属性変化に応じたアルゴリズム自動調整による減枠。
特に他社を含めたカードやローンの返済状況は、個人信用情報機関を通じて筒抜けになっています。自分のカードで問題を起こしていなくても、他社での延滞や借入過多が引き金となって減枠されるリスクは常に潜んでいます。
増額審査に落ちる原因とは?CIC信用情報の影響とカード会社が見る基準
「枠が足りないから引き上げたい」と増額申請を行っても、審査で落とされてしまう人は少なくありません。カード会社が実施するクレジットカード限度額引き上げ審査では、新規入会時以上にシビアなスコアリングが行われます。
審査落ちの最大の原因となるのが、CIC(指定信用情報機関)などの信用情報に記録された履歴(クレヒス)です。信用情報には過去2年間の返済状況(正常入金を示す「$」や未入金を示す「A」マークなど)が克明に記録されています。過去に延滞履歴(異動情報や「A」マーク)が1つでもあると、増額審査の通過は極めて困難です。
さらに、意外な盲点となるのが「割賦枠」の審査です。一括払い以外の支払い方法(リボ払い、分割払い、ボーナス払い)に適用される割賦枠は、割賦販売法によって厳格な審査が義務付けられています。キャッシング枠のような総量規制(年収1/3)とは別軸で支払可能見込額がシビアに判定されるため、年収に対してリボ払いや他社の分割払い残高が膨らんでいると、審査否決の直撃を受けます。
【2026年最新】急な出費でも安心!限度額を「即日」引き上げる裏ワザと一時増額の手順
「明日までに高額な航空券を買いたい」「結婚式の支払いで今週末にまとまった決済が必要」という局面で役立つのが、恒常的な増額ではなく「一時増額(一時引き上げ)」という選択肢です。
一時増額は、ブライダル、海外旅行、引っ越し、冠婚葬祭などの明確な利用目的がある場合に限り、1〜2ヶ月程度の期間限定で利用可能枠を引き上げる仕組みです。恒常増額に比べて審査スピードが圧倒的に早く、多くの主要カードで即日〜数時間以内に審査結果が出ます。主要なカード会社の会員専用アプリやWEB会員ページから24時間オンラインで即時申請が可能です。
さらに、審査なしで即座に枠を確保する実践的な「裏ワザ」として知られているのが、「事前入金(デポジット・繰り上げ返済)」です。カード会社の指定口座に未決済分の代金を前もって銀行振込することで、利用枠を即座に空ける(復活させる)ことができます。サポートデスクへ電話し「高額決済のため事前入金したい」と伝えることで、振込確認後すぐに決済が可能になるケースが多く、急ぎの場面では最も確実な防衛策となります。
【クレジット カード 利用 限度 額】に関するよくある質問(FAQ)
Q1:一時増額の審査は通常の増額審査と何が違いますか?
A1:一時増額は「利用目的」と「利用日」が明確に限定されているため、恒常的な枠引き上げよりも審査基準が柔軟です。旅行代金の決済や結婚式費用など正当な理由があれば、最短即日で承認されるケースが多いのが特徴です。
Q2:利用可能額を最速で復活させるにはどうすればいいですか?
A2:次回の口座振替日を待たずに、カード会社へ連絡して「繰り上げ返済(事前入金)」を行ってください。指定口座に利用代金を振り込み、カード会社側で入金確認が取れ次第、数時間から翌日中には枠が復活します。
Q3:限度額の引き上げ案内(インビテーション)が届いたら審査なしで増額されますか?
A3:カード会社からの案内であっても、最終的な審査は必ず実施されます。案内時点で良好な利用実績があったとしても、直近で他社借入が増えていたり信用情報に傷がついていたりする場合は、増額が見送られることもあります。
まとめ:利用限度額をスマートに管理して信用実績を磨く
クレジットカードの利用限度額は、単なる「使える金額」ではなく、カード会社とあなたとの間にある信頼関係のバロメーターです。枠が急に下がったり審査に落ちたりする背景には、支払可能見込額の変動や信用情報(CIC)の記録といった明確な理由が存在します。
日頃から延滞のないクリーンな返済実績を積み重ね、アプリでこまめに利用残高と利用可能額をチェックすることが、いざという時の決済トラブルを防ぐ最善の策です。急な高額出費には一時増額や繰り上げ返済を賢く活用し、健全でストレスのないスマートなキャッシュレスライフを維持していきましょう。 (出典: クレジット カード 利用 限度 額(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。