新価特約とは?全損事故でも新車に戻せる仕組みと損しない選び方
念願の新車を手に入れて間もない時期に、予期せぬ大事故で車が大破してしまったら――。一般的な車両保険に加入していても、支払われる保険金だけでは同等の新車を再び買い直せないケースが珍しくありません。そこで大きな注目を集めているのが、自動車保険の「新価特約(新車特約・車両新価特約)」です。
新車が事故に遭った際、一般的な補償と何が違うのか、そして本当に特約保険料を上乗せしてまで付帯する価値があるのか。2026年現在の最新保険事情を踏まえ、制度の仕組みから具体的な適用条件、デメリットや大手損保の取り扱いまでをわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:新価特約は、大事故で車が大きく損壊した際に「購入時の新車価格相当額」を上限に再購入費用が補償される特約。
- 要点2:通常の車両保険は「減価償却された時価額」しか出ないため、事故時の自己負担差額をゼロに抑えられるのが最大の強み。
- 要点3:加入できる期間は「初度登録から数年以内(通常25〜61ヶ月程度)」に限られ、一定以上の損害(内外装や主要構造部を含む50%以上の修理費など)が支払いの必須条件となる。
【仕組みと基礎知識】新価特約とは?時価額との決定的な違い
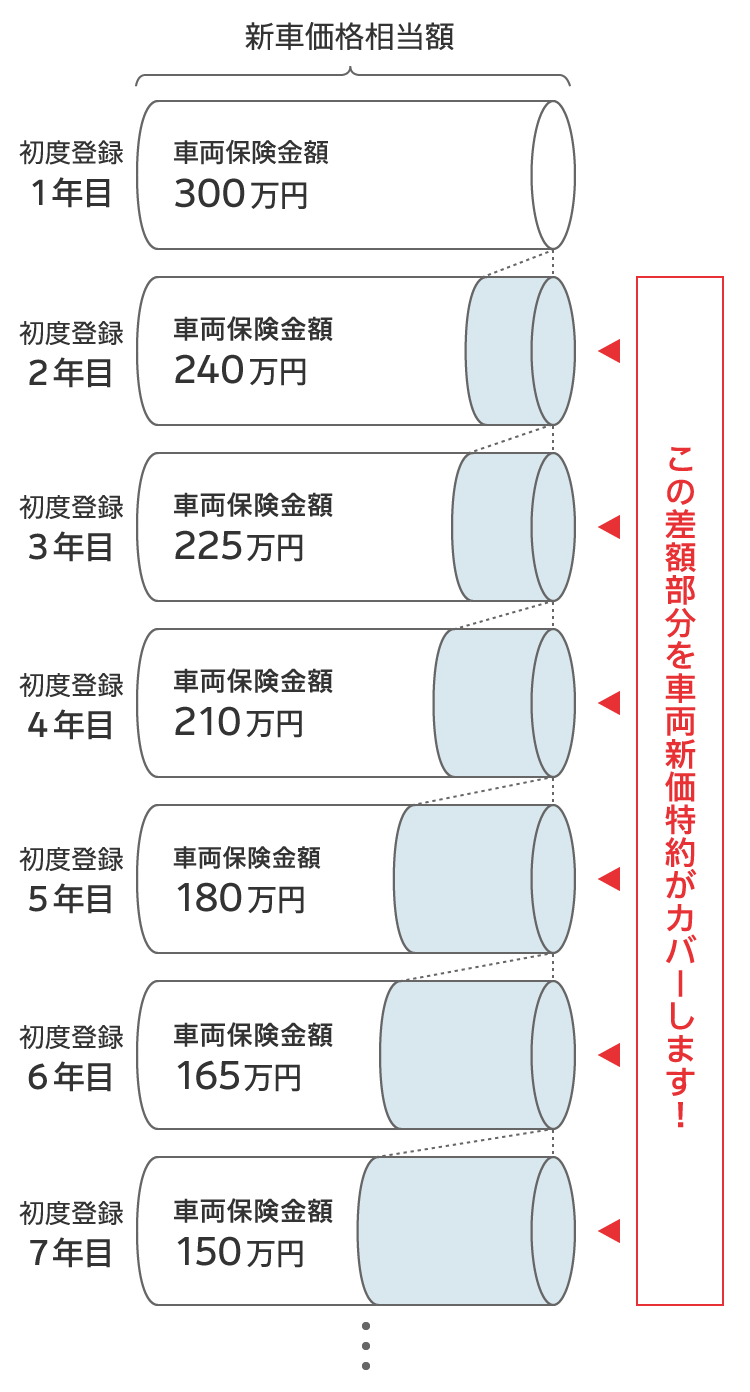
新価特約(車両新価特約・新車買い替え特約)とは、事故によって愛車が全損、または大きな損害を被った場合に、新車の再購入費用(同等クラスの車両本体価格+諸費用)を補償する自動車保険の特約です。
自動車は登録された瞬間から時間の経過とともに価値が下がる「減価償却」が始まります。通常の車両保険では、事故時点での市場価値である「時価額」が支払限度額となるため、納車から2〜3年が経過した車両が大破した場合、受け取れる保険金だけでは同等の新車を買い直すことができません。ローンだけが残り、手元には車もないという最悪のシナリオに陥るリスクがあります。
一方、新価特約をセットしておけば、減価償却による目減りを無視し、契約時に設定した「新車価格相当額」をベースに保険金が支払われます。事故による経済的損失の差額を完全にカバーできる点が、一般的な車両保険との決定的な違いです。
【発動条件の真実】全損・半損(50%以上の損害)で本当に新車へ買い替えられるのか
手厚い補償を誇る新価特約ですが、どんな傷や事故でも新車に買い替えられるわけではありません。保険金が支払われるためには、各保険会社が定める明確な「損害基準」をクリアする必要があります。
多くの損害保険会社において、新価特約が使える条件は主に以下の2パターンです。
- 全損事故の場合:車が完全に大破して修理不可能な物理的全損、または修理費用が新車価格相当額を上回る経済的全損。
- 新車価格相当額の50%以上の損害(半損など):修理費が新車価格相当額の50%以上となり、かつ車両の主要構造部(フレーム等)や内外装に著しい損害が生じている場合。
さらに重要なのが、「実際に代替車両を再購入する(買い替える)」ことが支払いの前提条件となっている点です。単に修理して乗り続ける場合や、車を手放して現金だけを受け取る場合は、通常の車両保険金額(時価額ベース)の範囲内での支払いにとどまるケースが一般的です。「廃車にして現金化したい」という目的では満額活用できない点に留意しなければなりません。
【メリット・デメリット】新車買い替え特約の落とし穴と保険料の相場感
万一の際に極めて頼もしい新価特約ですが、契約前に把握しておくべきデメリットやコスト面の特徴も存在します。
最大のデメリットは、月々の保険料負担が増加する点です。補償範囲が大幅に手厚くなる分、年間保険料の相場はおよそ数千円から、車両クラスや補償額によっては1万円〜2万円前後のアップとなります。特に車両本体価格が高い高級車や輸入車の場合、保険料の上乗せ幅が大きくなる傾向があります。
また、盗難被害に対しては新価特約が適用外(通常の車両保険金のみの対応)となるプランが多い点も注意が必要です。「車ごと盗まれたから新車を買い直す」というケースでは、特約が発動しない約款が主流となっています。特約を付帯する際は、補償範囲と年間コストのバランスを冷静に見極める必要があります。
【大手損保を徹底比較】東京海上日動・損保ジャパンの補償内容と加入可能期間
新価特約はすべての自動車保険で一律に用意されているわけではなく、主に代理店型損保を中心に手厚いプランが展開されています。各社で特約の名称や加入できる期間(初度登録からの経過年数)に細かな違いがあります。
東京海上日動の「新車特約」は、初度登録から一定期間(保険始期年月が初度登録年月から25ヶ月〜61ヶ月以内などプランによる)の車両を対象としており、新車の再取得費用に加えて再取得に伴う諸費用も手厚くカバーされる設計が特徴です。
損保ジャパンの「車両新価特約」も同様に、新車購入時から数年間にわたり手厚い買い替え支援を提供しています。フレームへのダメージや修理費用の割合など、保険金支払いの要件が明確化されており、長年ユーザーから高い信頼を獲得しています。
一方で、ネット型(ダイレクト型)自動車保険の中には新価特約の取り扱いがない会社や、加入可能期間が「新車から11ヶ月〜25ヶ月以内」と短めに設定されている会社もあります。契約更新時には「いつまで加入できるのか」を必ず確認しておくことが不可欠です。
【必要性の判断基準】新車オーナーの口コミ評判と本当に付けるべき人の条件
実際の利用者やドライバーの口コミ・評判を分析すると、新価特約に対する評価は「加入していて本当に救われた」という声と「使わずに終わって保険料が高かった」という声に二分されます。この特約の必要性が特に高いドライバーの条件は以下の通りです。
- 長期マイカーローン・残価設定ローン(残クレ)で購入した人:全損事故時にローン残債だけが残り、次の車を買う資金がショートする破綻リスクを確実に防げます。
- 毎日の通勤や子どもの送迎などで車が生活必需品の人:大事故に遭っても自己資金を持ち出すことなく、即座に同等クラスの新車を調達して生活を維持できます。
- 運転に不慣れな家族が運転する家庭:納車直後の不慣れな期間における自損・接触事故のリスクヘッジとして極めて有効です。
逆に、十分な預貯金があり万一の際も自己資金で買い替えが可能な人や、中古車を乗り継ぐスタイルの人にとっては、優先度の下がる特約と言えます。
【火災保険との違い】再調達価額(新価)の概念から読み解く保険設計の勘所
「新価」という概念は、自動車保険だけでなく火災保険の世界でも基本原則として用いられています。火災保険における「新価(再調達価額)」とは、同等の建物をいま新築し直す、あるいは同等の家財を新たに買い直すために必要な金額を指します。
かつての火災保険は経年劣化分を差し引いた「時価」での支払いが一般的でしたが、現在では被災後に生活を元通り再建できるよう「新価(再調達価額)」基準で契約するのが業界のスタンダードとなっています。
自動車保険における新価特約も、この火災保険の再調達価額と同じ思想に基づいています。「被害に遭う直前の金銭的価値を補償する」にとどまらず、「事故前の生活水準をそのまま再現する」という目的を果たすための仕組みが新価特約の本質です。
【新価特約とは】に関するよくある質問(FAQ)
Q1:新車ではなく「中古車」でも新価特約に加入できますか?
A1:原則として中古車は対象外となるケースが多いですが、初度登録から数ヶ月〜1年未満の高年式車(いわゆる登録済未使用車など)であれば加入できる保険会社もあります。初度登録からの経過月数によって判断が分かれます。
Q2:事故で新価特約を使って新車を買い替えた場合、等級はどうなりますか?
A2:新価特約を使用した事故は通常の車両保険使用と同様に扱われるため、原則として「3等級ダウン事故(過失割合や事故形態による)」となり、翌年の保険料は上がります。ただし特約を使ったこと自体で追加のペナルティが課されるわけではありません。
Q3:全損になっても新車へ買い替えず、別の用途にお金を使いたい場合はどうなりますか?
A3:新価特約に基づく満額の保険金(新車価格相当額)を受け取るには、代替車両の取得が要件となります。車を再購入しない場合は、通常の車両保険で算出される「時価額ベースの車両保険金」のみの受け取りとなります。
まとめ:愛車の価値を守り抜くために押さえておきたい最新の備え
新車時の輝きと安全性能を事故の脅威から守り、万一の事態でも金銭的な不安をゼロにする「新価特約」。減価償却による時価額の下落に左右されず、再び同等の新車を用意できる安心感は、特に新車購入直後のドライバーにとって代えがたい盾となります。
特約を付帯できる期間にはリミットがあるため、愛車の購入時や車検・保険更新のタイミングで、加入可能条件と特約保険料のバランスをしっかりと比較検討することが、後悔しないカーライフを守る鍵となります。 (出典: 新 価 特約 と は(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。