【2026年最新】勤労学生控除とは?130万の壁と親の扶養の落とし穴
アルバイトで生活費や学費を稼ぐ学生にとって、税金の負担を大きく軽減してくれる制度が「勤労学生控除」です。手取りを増やしたい学生にとって心強い仕組みである一方、仕組みを正しく理解していないと思わぬ落とし穴にはまるケースが後を絶ちません。
「130万円まで稼いでも税金がかからない」という噂を鵜呑みにして働きすぎると、学生本人の税金はゼロで済んでも、親の扶養から外れて世帯全体の手取りが数十万円単位で減ってしまうリスクがあります。2026年の税制環境を踏まえ、控除の仕組みから親の扶養への影響、年末調整の書き方まで要点を分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:勤労学生控除を使えば、学生本人の年収が130万円以下まで所得税が非課税になる。
- 要点2:年収が103万円を超えると親の扶養から外れ、親側の税金負担が増加するため世帯全体での損得計算が必須。
- 要点3:大学や専門学校だけでなく通信制大学も対象だが、年末調整や確定申告で正しい手続きと在学証明が必要。
【制度の基本】勤労学生控除とは?103万円の壁との違いと仕組み
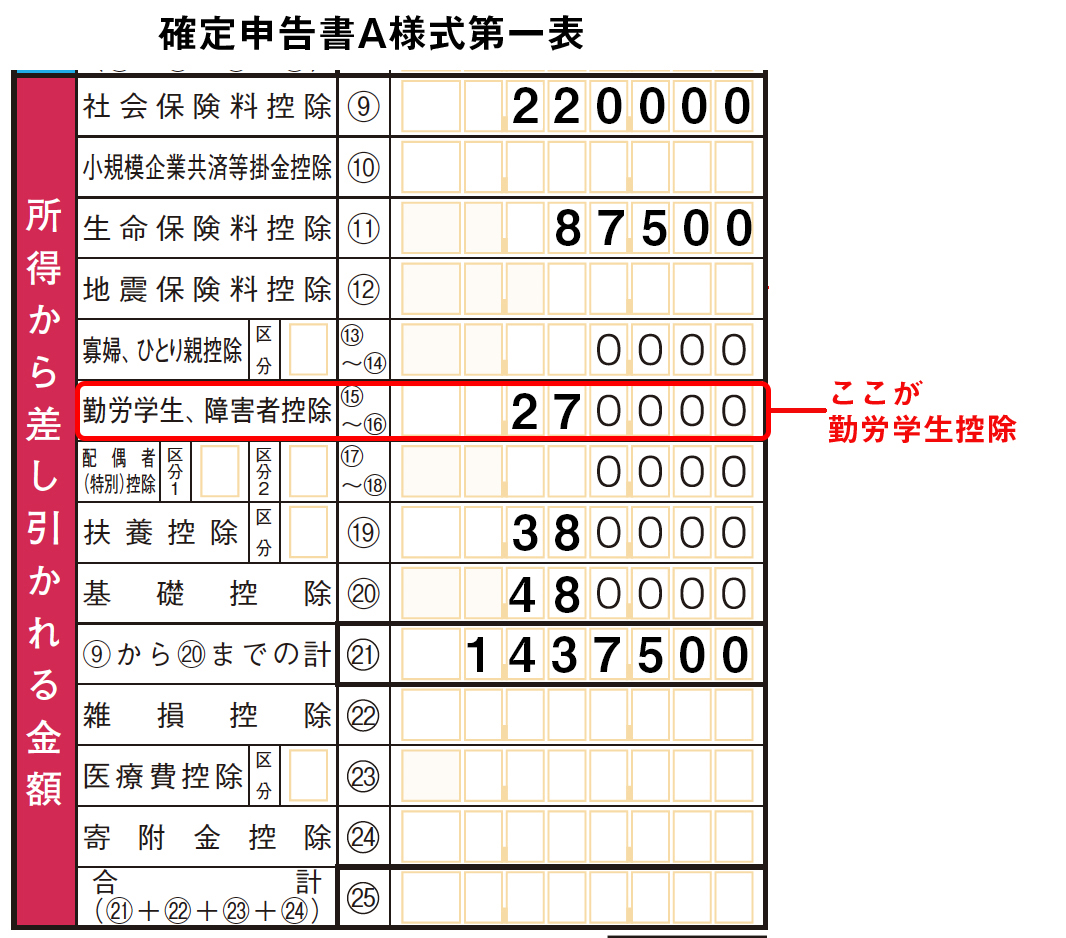
勤労学生控除とは、働きながら学校に通う学生の税負担を軽くするために設けられた所得控除制度です。所得税法上の控除額は27万円に設定されています。
通常、アルバイト収入に対する所得税は、誰でも受けられる「給与所得控除(最低55万円)」と「基礎控除(48万円)」を合わせた合計103万円を超えた部分に課税されます。これが一般に言われる「103万円の壁」です。
しかし、勤労学生控除を適用すると、この103万円に勤労学生控除の27万円が上乗せされ、給与年収130万円まで本人の所得税が非課税になります。学費や一人暮らしの家賃を賄うためにシフトを増やしたい学生にとっては、直接的な手取り維持につながる制度です。
【年収上限と計算方法】所得税と住民税の控除額はどう変わる?
勤労学生控除を利用する上で把握しておきたいのが、所得税の計算方法と住民税の扱いです。勤労学生控除の対象となる年収上限は「合計所得金額が75万円以下(給与所得のみの場合は年収130万円以下)」かつ「勤労以外の所得(株の譲渡益など)が10万円以下」と定められています。
【所得税の課税所得の計算式(給与年収130万円の場合)】
130万円(給与年収) - 55万円(給与所得控除) - 48万円(基礎控除) - 27万円(勤労学生控除) = 0円(非課税)
注意が必要なのは住民税です。住民税における勤労学生控除の控除額は26万円(基礎控除は43万円)となっており、所得税とは計算枠が異なります。自治体ごとに定められている非課税限度額にもよりますが、年収約124万〜126万円を超えると、所得税はかからなくても住民税(均等割・所得割)が数千円から1万円程度発生する点には留意してください。
【最大の落とし穴】親の扶養への影響と「130万円の壁」の真実
勤労学生控除を利用するにあたり、最も注意すべきなのが親の税金に対する影響です。本人の所得税が130万円まで非課税になるメリットの裏には、大きなデメリットが隠れています。
親が子どもを「扶養控除」の対象にできる年収基準は103万円以下(合計所得金額48万円以下)のまま変わりません。つまり、学生本人が103万円を超えて130万円まで稼ぎ、勤労学生控除を申請して本人の税金をゼロにしたとしても、親側の税計算では扶養控除が完全に消滅します。
特に19歳以上23歳未満の学生は「特定扶養控除」の対象となっており、親は所得税で63万円、住民税で45万円もの控除を受けています。年収が103万円を1円でも超えるとこの優遇措置が外れ、親の年収や税率によっては世帯全体で年間5万〜15万円以上の税負担増を招く事態になりかねません。103万円を超えて働く場合は、必ず事前に保護者と相談して世帯収支を確認しましょう。
【対象校一覧と条件】専門学校や通信制大学も適用される?
勤労学生控除の対象となる学校は法律で細かく定められています。文部科学省の管轄にある学校だけでなく、一定の要件を満たす専修学校や職業訓練施設も対象に含まれます。
【主な勤労学生控除の対象校一覧】
- 学校教育法に規定する学校:小学校、中学校、高等学校、大学、大学院、短期大学、高等専門学校
- 専修学校・各種学校:国、地方公共団体、学校法人などが設置した認可校で、修業年限が原則1年以上など一定の要件を満たす課程
- 通信制大学・通信制高校:正規の教育課程であれば通学制と同様に対象
- 職業訓練法人:認定職業訓練を行う施設で一定の基準を満たすもの
専門学校や各種学校、資格スクールなどの場合、認可校であっても履修している学科やコースが勤労学生控除の認定を受けていない場合があります。自分が通う学校が対象かどうか不明な場合は、学校の事務窓口で「勤労学生控除に関する証明書」の発行が可能か問い合わせてください。
【申請手順】年末調整の書き方と確定申告の必要書類
勤労学生控除の適用を受ける手続きは、勤務先での「年末調整」または自身で行う「確定申告」のいずれかで行います。
アルバイト先で年末調整を行う場合、秋頃に配布される「給与所得者の扶養控除等(異動)申告書」を使用します。用紙の下部にある「C 障害者、寡婦、ひとり親又は勤労学生」欄の「勤労学生」のチェックボックスに印を付け、右側の詳細欄に以下の項目を記載します。
- 学校名・課程:在籍している学校の名称と学部・学科名
- 入学年月日:学校に入学した日付
- 本年中の所得の見積額:アルバイト年収から55万円を差し引いた金額(例:年収120万円なら65万円)
- 控除対象となる事実:「給与所得以外の所得なし」など
専修学校や各種学校に通っている場合は、学校から交付された「勤労学生控除に関する証明書」の原本を添付して提出します。大学や高校の場合は、原則として学生証の提示などで確認が行われます。
アルバイトを複数掛け持ちしている場合や、年末調整の期日に間に合わなかった場合は、年明け2月中旬からの確定申告で手続きを行います。その際は「源泉徴収票(すべての勤務先分)」「学生証または在学証明書」「マイナンバーカード」「還付金受取用の口座情報」を準備して申告書を作成します。
【勤労学生控除とは】に関するよくある質問(FAQ)
Q1:103万円を超えて130万円まで働いたら、親の勤務先にバレますか?
A1:高確率で判明します。アルバイト先から自治体へ給与支払報告書が提出され、親の勤務先が行う扶養状況の確認(年末調整や税務調査)の段階で控除の不整合が発覚します。後から親が追徴課税を受ける原因になるため、隠さず事前に共有することが不可欠です。
Q2:通信制大学や夜間部に通いながらフルタイムで働いている場合も使えますか?
A2:学校が正規の学校教育法に基づくものであれば、通信制や夜間部でも制度の対象です。ただし、給与年収が130万円(合計所得金額75万円)を超えてしまうと、学生であっても勤労学生控除は適用できなくなります。
Q3:バイト先で年末調整の書類を出し忘れたら控除は諦めるしかありませんか?
A3:諦める必要はありません。翌年2月16日から3月15日までの確定申告期間中に、源泉徴収票を持参またはe-Taxを利用して申告を行えば、払いすぎた所得税の還付を受けられます。
まとめ:損をしないために正しい働き方と申告を選ぼう
勤労学生控除は、自立して学びながら働く学生にとって手取りを守るための強力なセーフティネットです。しかし、その効力は学生個人の所得税にとどまり、親の扶養控除基準(103万円)とは別物であることを強く意識しなければなりません。
「年収103万円以内で親の扶養に収まる範囲で働く」のか、「103万円を超えてしっかり稼ぎ、親と世帯全体の負担バランスを調整する」のか。自身の学費負担やライフスタイルに合わせて適切な選択を行い、漏れのない申告手続きを進めてください。 (出典: 勤労 学生 控除 と は(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。